Содержание статьи
Почему совмещение патента и УСН связывает два режима одним лимитом
Логика предпринимателя понятна. Розничная точка работает на патенте, где налог фиксированный и декларации нет. Оптовые отгрузки идут по упрощёнке, где считают с реального дохода. Два разных кошелька, два разных налога.
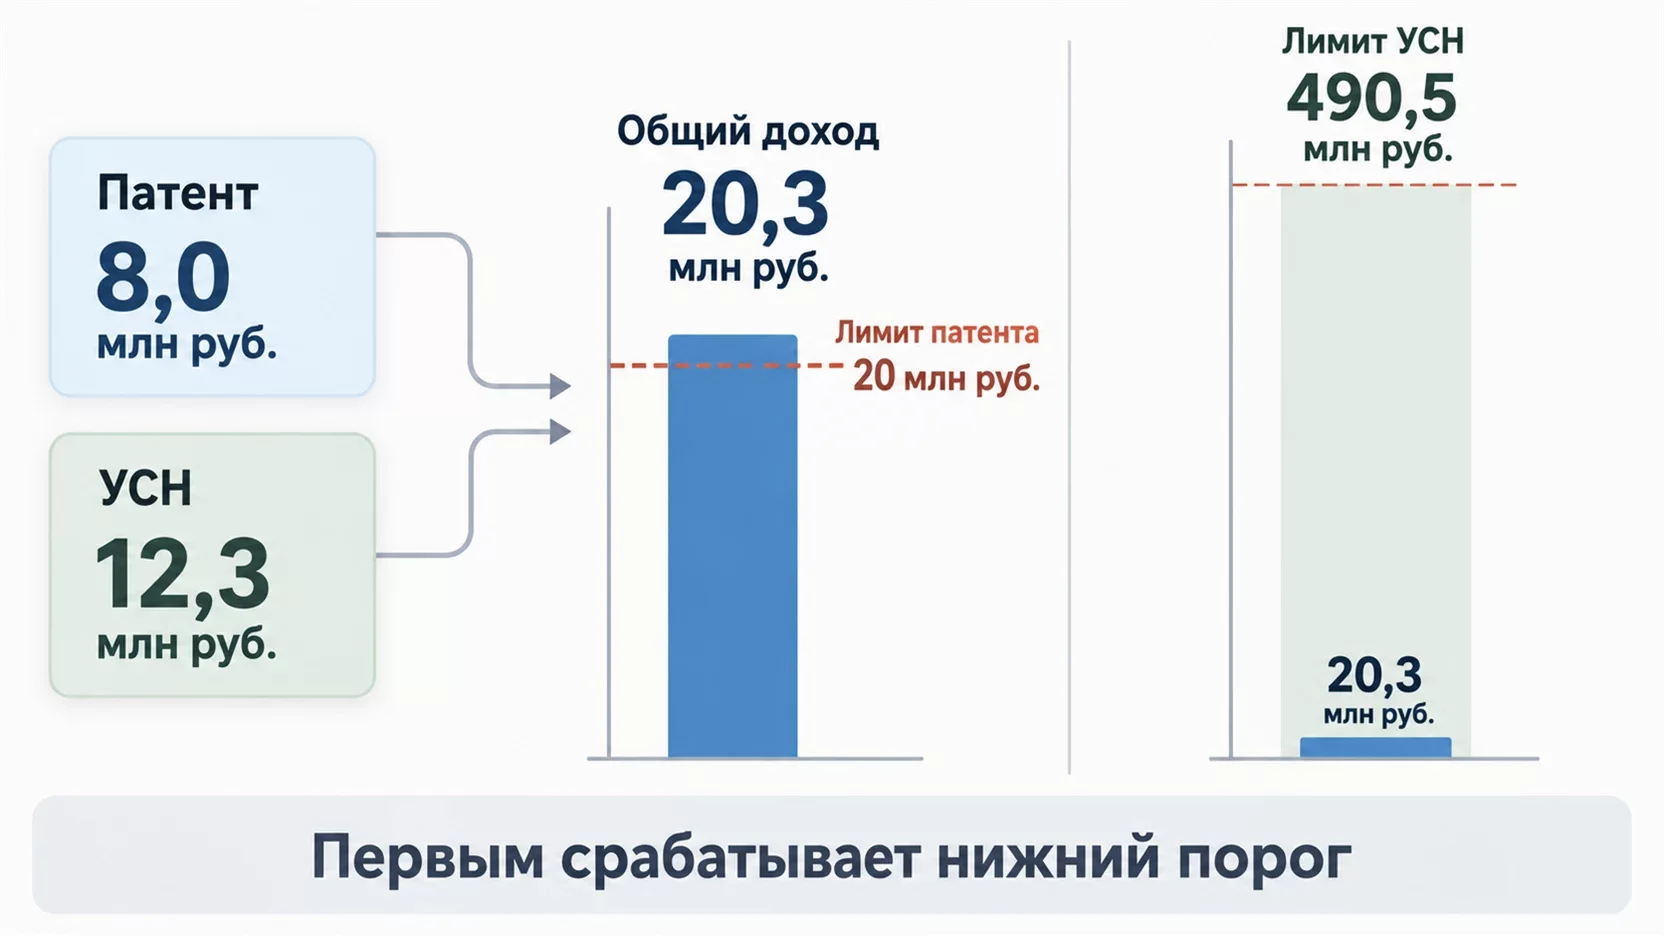
Кодекс смотрит иначе. Пункт 6 статьи 346.45 НК говорит, что при одновременном применении патента и упрощённой системы доходы учитываются по обоим режимам вместе. Одна общая сумма сравнивается с патентным лимитом дохода, и в 2026 году он равен 20 млн рублей.
Отсюда главная ловушка. Упрощёнка со своим лимитом в 490,5 млн рублей кажется бездонной, и предприниматель следит только за ней. А режим выключает совсем другая планка, в двадцать с лишним раз ниже, и переходят её тихо, без письма из инспекции.
Какие доходы попадают в лимит патента
Считают не всё подряд. В лимит идут доходы от реализации по правилам статьи 249 НК, то есть выручка от продажи товаров, работ и услуг по обоим режимам. Внереализационные доходы сюда не входят. Проценты по счёту, полученные от контрагента штрафы и списанная кредиторская задолженность патентный лимит не приближают, хотя в базу по упрощёнке попадают.
Второй момент, о который спотыкаются регулярно. Отсчёт идёт с 1 января, а не с даты начала патента. Взяли патент с 1 июля, а первое полугодие работали только на упрощёнке, и вся эта выручка всё равно лежит в патентном лимите, письмо Минфина от 15.08.2024 № 03-11-11/76625.
Доходы на обоих режимах признаются кассовым методом. Деньги пришли на счёт или в кассу, значит доход появился, независимо от даты отгрузки.
Лимит УСН считается по другим правилам
У упрощёнки собственный набор ограничений, и они шире. На 2026 год предельный доход равен 490,5 млн рублей, а остаточная стоимость основных средств не должна превышать 218 млн. Обе цифры получены индексацией на коэффициент-дефлятор 1,090 из приказа Минэкономразвития от 06.11.2025 № 734.
В доход по УСН попадает больше позиций, чем в патентный лимит. Кроме выручки от реализации туда идут внереализационные доходы по статье 250 НК. Патентная выручка в налоговую базу упрощёнки не включается, пока патент действует, но для контроля лимита УСН её тоже смотрят суммарно.
Получается два счётчика по одной кассе, с разными правилами наполнения. Путать их нельзя.
Что происходит при превышении 20 млн рублей
Право на патент теряется не с даты превышения, а с начала налогового периода, на который патент выдан. Годовой патент с 1 января отменяется целиком. Если патентов было несколько, отсчёт идёт от начала действия самого первого.
Вся выручка, которую вы уже провели через патент, задним числом становится доходом по запасному режиму. При заранее поданном уведомлении о переходе на упрощёнку налог считается по её ставке. Без упрощёнки в запасе включается общая система с НДФЛ и НДС, и доплата при утрате права на патент вырастает в разы.
Об утрате права предприниматель сообщает сам. Заявление подаётся в течение 10 календарных дней со дня превышения, с 6 марта 2026 года по новой форме из приказа ФНС от 26.12.2025 № ЕД-7-3/1275@. Уплаченная стоимость патента не сгорает, её засчитывают в счёт пересчитанного налога, и пени за этот период не начисляют. Вернуться на патент по той же деятельности до конца года уже нельзя.
С упрощёнки при этом никто не слетает. Лимит в 490,5 млн не пройден, режим работает дальше, просто теперь через него проходит весь бизнес целиком.
Считаем цену превышения
Предприниматель держит магазин на патенте и отгружает опт на УСН «доходы» со ставкой 6 процентов. Потенциальный доход по региональному закону 1 400 000 рублей, патент на год стоит 84 000 рублей.
За год розница дала 8 000 000 рублей, опт 12 300 000 рублей. Вместе 20 300 000, порог пройден в ноябре на очередной оптовой отгрузке.
Патент отменяется с 1 января. Розничные 8 000 000 рублей переходят в базу по упрощёнке, налог с них составляет 480 000 рублей. Уплаченные за патент 84 000 засчитываются, доплатить остаётся 396 000 рублей.
Дальше подключается НДС. Освобождение теряется с 1-го числа месяца, следующего за месяцем превышения, то есть с 1 декабря. Декабрьские отгрузки на 1 500 000 рублей при выбранной ставке 5 процентов дают 71 428 рублей налога, которого в цене для покупателей не было.
Итого около 467 тысяч рублей за один невовремя замеченный миллион выручки. Плюс декларация по НДС, книги продаж и покупок и счета-фактуры со следующего месяца.
Откуда берётся НДС и что будет в 2027 году
Для освобождения от НДС на упрощёнке доходы тоже суммируются по всем спецрежимам, Минфин подтвердил это письмом от 09.02.2026 № 03-07-11/9157. Патентная выручка выталкивает под НДС всю остальную часть бизнеса, хотя сама по себе НДС не облагается.
В 2026 году обе планки совпали на 20 млн рублей, и это создаёт иллюзию одного счётчика. Со следующего года цифры разойдутся. Порог освобождения от НДС заморожен на 20 млн рублей до конца 2029 года законом от 04.07.2026 № 228-ФЗ. Лимит патента никто не замораживал, он опускается до 15 млн рублей в 2027 году и до 10 млн с 2028 года.
Значит с января счётчиков будет два. На 15 млн срабатывает патент, на 20 млн срабатывает НДС. Бизнес с выручкой между этими отметками останется на упрощёнке без НДС, но патента лишится, поэтому режим на 2027 год такие предприниматели выбирают заново. Заявку предпринимателей на заморозку патентных порогов летом 2026 года обсуждали, решения по ней пока нет.
Зачем нужен раздельный учёт
Раздельный учёт при совмещении обязателен по пункту 6 статьи 346.53 и пункту 8 статьи 346.18 НК. Пользы от него вам больше, чем инспекции.
Инспекция должна видеть, какая выручка прошла через патент, а какая через упрощёнку, иначе непонятно, с чего посчитан налог по УСН. Без разнесённой по режимам выручки не доказать и то, что 20 млн не превышены. А на объекте «доходы минус расходы» в базу идут только затраты упрощённой деятельности.
Технически всё просто. По патенту ведётся книга учёта доходов, одна на все патенты сразу, по упрощёнке своя книга доходов и расходов.
Если раздельного учёта нет, при проверке считают по худшему для вас варианту. Спорную выручку относят туда, где налог выше, а общие расходы снимают целиком.
Как делить общие расходы
Часть затрат невозможно приписать одному направлению. Аренда офиса, зарплата бухгалтера и администратора, связь, программа учёта, банковское обслуживание работают на оба режима сразу.
Такие расходы делят пропорционально доле доходов каждого режима в общем доходе. Правило прописано в пункте 8 статьи 346.18 НК. Пропорцию считают по данным книг учёта нарастающим итогом с начала года, а выбранный порядок закрепляют в учётной политике.
Посмотрим на цифрах. За год салон на патенте дал 6 000 000 рублей, интернет-магазин на упрощёнке «доходы минус расходы» дал 9 000 000. Всего 15 000 000, доля патента 40 процентов, доля упрощёнки 60. Общих расходов набралось 1 200 000 рублей.
В базу по УСН попадает 720 000 рублей, то есть 60 процентов. Если списать все 1 200 000, расходы завышены на 480 000, а налог занижен на 72 000 рублей. Добавьте штраф 20 процентов от неуплаченной суммы и пени за каждый день просрочки. Именно учётная политика объясняет проверяющему, почему вы делили так, а не иначе.
Сотрудники и лимит численности
Ограничения по людям тоже разные и не складываются. На патенте средняя численность не может превышать 15 человек по всем видам патентной деятельности вместе, это пункт 5 статьи 346.43 НК. На упрощёнке предел 130 человек.
Минфин разрешает вести раздельный учёт работников и считать в патентный лимит только тех, кто занят в патентной деятельности, письма от 20.09.2018 № 03-11-12/67188 и от 02.11.2018 № 03-11-12/79046. Предприниматель с 12 продавцами в магазине на патенте и 40 сотрудниками склада на упрощёнке правила не нарушает.
Проблема начинается с общими работниками. Бухгалтер, кадровик или водитель обслуживают оба направления, и прямого ответа в кодексе нет. Безопаснее включать таких людей в патентный счётчик, а занятость прописывать в трудовых договорах и табелях. Спор с инспекцией выигрывают документы, а не устные объяснения.
Считают всех, включая исполнителей по договорам гражданско-правового характера. Сезонная бригада на два месяца легко выводит численность за 15 человек, а последствие такое же, как при превышении дохода.
Страховые взносы и уменьшение налога
Фиксированные взносы предпринимателя за себя не относятся ни к одному режиму в отдельности. В 2026 году фиксированные взносы ИП за себя составляют 57 390 рублей, и их делят между патентом и упрощёнкой в той же пропорции, что и общие расходы. Минфин допускает и другую обоснованную пропорцию, письмо от 07.04.2022 № 03-11-11/29559, но деление по доходам понятнее всего для проверяющего.
Вернёмся к салону и интернет-магазину с долями 40 и 60 процентов. Из 57 390 рублей на уменьшение патента идёт 22 956 рублей, на уменьшение налога по УСН 34 434 рубля. Одну и ту же сумму взносов дважды использовать нельзя.
Взносы за работников распределяются так же, но с оглядкой на то, где эти работники заняты. Если сотрудники есть только на упрощёнке, патент уменьшается на взносы за себя без ограничения в половину стоимости, а налог по УСН уменьшается максимум наполовину. ФНС разъясняла это письмом от 07.02.2022 № СД-4-3/1383@.
Чтобы вычет по патенту сработал, в инспекцию подаётся уведомление по форме КНД 1112021. Без него налоговая ждёт полную стоимость патента и начисляет недоимку, даже когда взносы уплачены вовремя.
Оплаты, которые приходят не в свой период
Самая тонкая часть учёта начинается на стыке периодов. Патент действовал до 30 июня, а деньги за июньскую работу пришли в июле.
Общее правило такое. Доход относится к тому режиму, который действует в момент поступления денег, письма Минфина от 24.07.2019 № 03-11-11/55022 и от 30.03.2018 № 03-11-11/20494, определение Верховного Суда от 25.05.2018 № 307-КГ18-2404. Июльская оплата попадает в доход по упрощёнке, хотя услуга оказана в патентный период.
Работает это и в обратную сторону. Аванс, полученный в период действия патента, остаётся патентным доходом, даже если товар отгружен после его окончания. Деньги, пришедшие до начала патента, в патентную выручку не идут. Исключение одно. Если предприниматель сразу взял новый патент на ту же деятельность, поступившая оплата закрывается уже этим новым патентом.
Как держать лимит под контролем в течение года
Превышение почти никогда не бывает громким событием. Осенью зашёл крупный клиент, выручка выросла на пару миллионов, а патентный счётчик никто не смотрел с весны. Рабочий минимум выглядит так.
- Считайте общий доход по обоим режимам ежемесячно. Одна строка в таблице, две цифры и сумма.
- Держите на виду остаток до 20 млн рублей и переводите его в месяцы при текущем темпе выручки.
- Проверяйте назначение каждого крупного платежа. Аванс на 3 млн способен закрыть лимит за один день.
- Отделяйте внереализационные поступления от выручки, они в патентный лимит не идут.
- Планируйте срок патента под прогноз. При выручке около предельной суммы патент на четыре месяца безопаснее годового.
Когда до отметки остаётся 2-3 млн рублей, посмотрите заранее разбор ситуации, в которой доход близко к лимиту 20 млн на УСН, и готовьте переход, пока он управляемый. Если следить за счётчиком в компании некому, эту функцию закрывают бухгалтером, штатным или на аутсорсинге.
Типичные ошибки при совмещении
- Следить только за лимитом упрощёнки и не заметить, что патент отвалился ещё в ноябре.
- Считать патентный доход с даты выдачи патента, а не с 1 января.
- Списывать в расходы по УСН всю аренду и всю зарплату общих сотрудников без пропорции.
- Уменьшать на одни и те же взносы и патент, и налог по упрощёнке.
- Не подать уведомление по форме КНД 1112021 и потерять вычет по патенту.
- Работать без учётной политики, а при проверке доказывать пропорцию на словах.
- Применять патент и упрощёнку к одному и тому же виду деятельности в одном муниципальном образовании. Кодекс это запрещает, исключения есть только для перевозок, аренды и розницы с разными объектами.
- Забыть про заявление об утрате права и получить отдельный разговор с инспекцией сверх пересчёта.
Итоги
При совмещении патента и упрощёнки доходы от реализации по обоим режимам складываются и сравниваются с патентным лимитом, в 2026 году это 20 млн рублей. Превышение отменяет патент с начала его действия, вся патентная выручка пересчитывается по УСН, а с месяца после превышения появляется НДС. Лимит упрощёнки в 490,5 млн при этом не трогается.
Учёт держится на двух отдельных книгах доходов, делении общих расходов и взносов пропорционально доходам и ежемесячном контроле общей суммы. С 2027 года патентная планка опустится до 15 млн рублей и разойдётся с порогом НДС, поэтому счётчиков придётся вести два.
Частые вопросы
Можно ли совмещать патент с АУСН или самозанятостью?
Нет. Автоматизированная упрощёнка не совмещается ни с одним другим режимом, это прямое условие закона об эксперименте. Налог на профессиональный доход предприниматель тоже применяет только отдельно. Патент совмещается с обычной УСН, ЕСХН и общей системой.
Патент слетел, а заявления на упрощёнку у предпринимателя никогда не было. Что тогда?
Включается общая система с начала действия патента. Придётся посчитать НДФЛ по прогрессивной шкале и НДС за весь период и сдать декларации, которых раньше не было. Разница с упрощёнкой измеряется сотнями тысяч рублей, поэтому уведомление о переходе на УСН подают заранее даже те, кто планирует работать только на патенте.
Нужно ли сдавать декларацию по УСН, если вся выручка прошла через патент?
Да. Пока предприниматель числится на упрощёнке, декларация сдаётся каждый год, даже нулевая. За её отсутствие штрафуют и блокируют счёт, а сам режим остаётся страховкой на случай слёта с патента.
Поможет ли закрыть ИП и открыть заново, чтобы обнулить лимит?
Нет. ФНС закрыла эту схему письмом от 06.04.2026 № СД-36-3/2711@. Доходы считаются накопленным итогом с 1 января независимо от снятия с учёта и повторной регистрации в том же году, и новый патент такому предпринимателю не выдадут.
Можно ли вернуться на патент в следующем году?
Да, если доход за текущий год уложится в предельную сумму. Инспекция смотрит и на прошлый год, поэтому выручка выше лимита закрывает патент на весь следующий год целиком. Заявление подаётся не позднее чем за 10 рабочих дней до начала применения.
Может ли инспекция найти превышение за прошлые годы?
Да, глубина проверки составляет три календарных года плюс текущий. Выручку инспекция видит по кассе и банковским выпискам, и расхождение с книгой учёта доходов всплывает без выездной проверки. Пересчёт за прошлый период приходит вместе с пенями.



