Содержание статьи
Пять причин, по которым бизнес слетает с упрощёнки
Право на упрощёнку исчезает автоматически, как только компания выходит за рамки статьи 346.12 НК. Оснований всего пять, и только одно из них про деньги.
- Годовой доход перевалил за лимит.
- Средняя численность работников превысила 130 человек.
- Остаточная стоимость основных средств вышла за предел.
- Доля других организаций в уставном капитале стала больше 25 процентов.
- Компания открыла филиал.
Про доход помнят все, про остальные четыре пункта почти никто. А слететь с упрощёнки в один день можно, например, продав 30 процентов доли инвестору-юрлицу или зарегистрировав филиал в другом городе. Численность считается средняя за отчётный период и включает не только штат, но и внешних совместителей с людьми по договорам ГПХ.
Лимиты, за которые нельзя выходить в 2026 году
Базовые значения из кодекса каждый год умножаются на коэффициент-дефлятор. На 2026 год он равен 1,090.
Доход для лимита считается кассовым методом, по поступлению денег на счёт и в кассу, и берётся без предъявленного покупателю НДС. Авансы в этот расчёт входят сразу, а не в момент отгрузки.
Не путайте два порога. Двадцать миллионов рублей выручки означают только обязанность платить НДС, оставаясь на упрощёнке. Право на сам режим теряется на 490,5 млн. Про первый порог и работу рядом с ним есть отдельный разбор о том, что делать при доходе близко к 20 млн.
Чем принудительный переход с УСН на ОСНО отличается от добровольного
Разница между этими двумя ситуациями измеряется миллионами.
Добровольный уход возможен только с 1 января. Компания подаёт уведомление по форме 26.2-3 не позднее 15 января, весь декабрь готовит договоры и цены, предупреждает покупателей и с первого рабочего дня года выставляет счета-фактуры с НДС. Никаких сюрпризов.
Принудительная утрата права работает иначе. Режим считается потерянным с первого числа квартала, в котором нарушено условие, а не с даты самого нарушения. Пробили лимит 20 сентября, значит на общей системе вы с 1 июля, и два с половиной месяца отгрузок уже прошли по старым правилам.
Что появляется в налогах с первого дня квартала
С начала квартала утраты права бизнес одновременно получает три новых обязательства.
НДС по ставке 22 процента вместо прежних 5 или 7 процентов. Взамен появляется право на вычет входного налога, которого при пониженных ставках упрощёнки не было вовсе, и это единственное послабление во всей конструкции.
Налог на прибыль 25 процентов вместо единого налога. База считается по отгрузке, а не по деньгам.
Налог на имущество организаций со всей балансовой недвижимости. На упрощёнке его платили только по объектам из кадастрового перечня, теперь под налог попадает вся среднегодовая стоимость, предельная ставка 2,2 процента.
НДС по отгрузкам, которые уже прошли
Самое дорогое место всей истории. Товар отгружен в июле, работы сданы в августе, деньги пришли, счета-фактуры выставлены по ставке 7 процентов. В сентябре выясняется, что с 1 июля надо было применять 22 процента.
Дальше два пути.
Доплата от покупателя. Вы выставляете корректировочные документы, поднимаете цену на разницу и просите доплатить. Работает с сетевыми покупателями на общей системе, которым этот НДС всё равно пойдёт в вычет. С розницей, госзаказчиком по твёрдой цене контракта и покупателем на упрощёнке разговор обычно заканчивается отказом.
Расчётный метод. Если в договоре нет прямой оговорки, что цена не включает НДС, налог выделяется из уже согласованной цены по ставке 22/122. Эту позицию закрепил пункт 17 постановления Пленума ВАС от 30.05.2014 № 33, а Верховный суд подтвердил её определением от 20.12.2018 № 306-КГ18-13128 именно для случаев утраты права на спецрежим. Цена остаётся прежней, но выручка уменьшается на сумму налога.
Формулировка про цену в договоре решает исход спора, поэтому проверьте её заранее. О том, как правильно писать цену без НДС в договоре, у нас есть подробный разбор.
Считаем удар на конкретном квартале
Монтажная компания на УСН «доходы минус расходы», ставка налога 15 процентов, НДС по упрощёнке 7 процентов. Годовой доход перешагнул 490,5 млн в сентябре, значит общая система применяется с 1 июля.
Третий квартал в цифрах. Выручка 120 000 000 рублей, в цене сидит НДС 7 процентов. Зарплата с взносами 70 000 000. Материалы и субподряд 25 000 000 с НДС 22 процента внутри. Прочие расходы без входного налога 8 000 000. Недвижимость на балансе со среднегодовой стоимостью 30 000 000 в кадастровый перечень не входит.
| Показатель | Упрощёнка со ставкой 7% | Общая система с 1 июля |
|---|---|---|
| Поступило от покупателей | 120 000 000 | 120 000 000 |
| Расходы квартала | 103 000 000 | 103 000 000 |
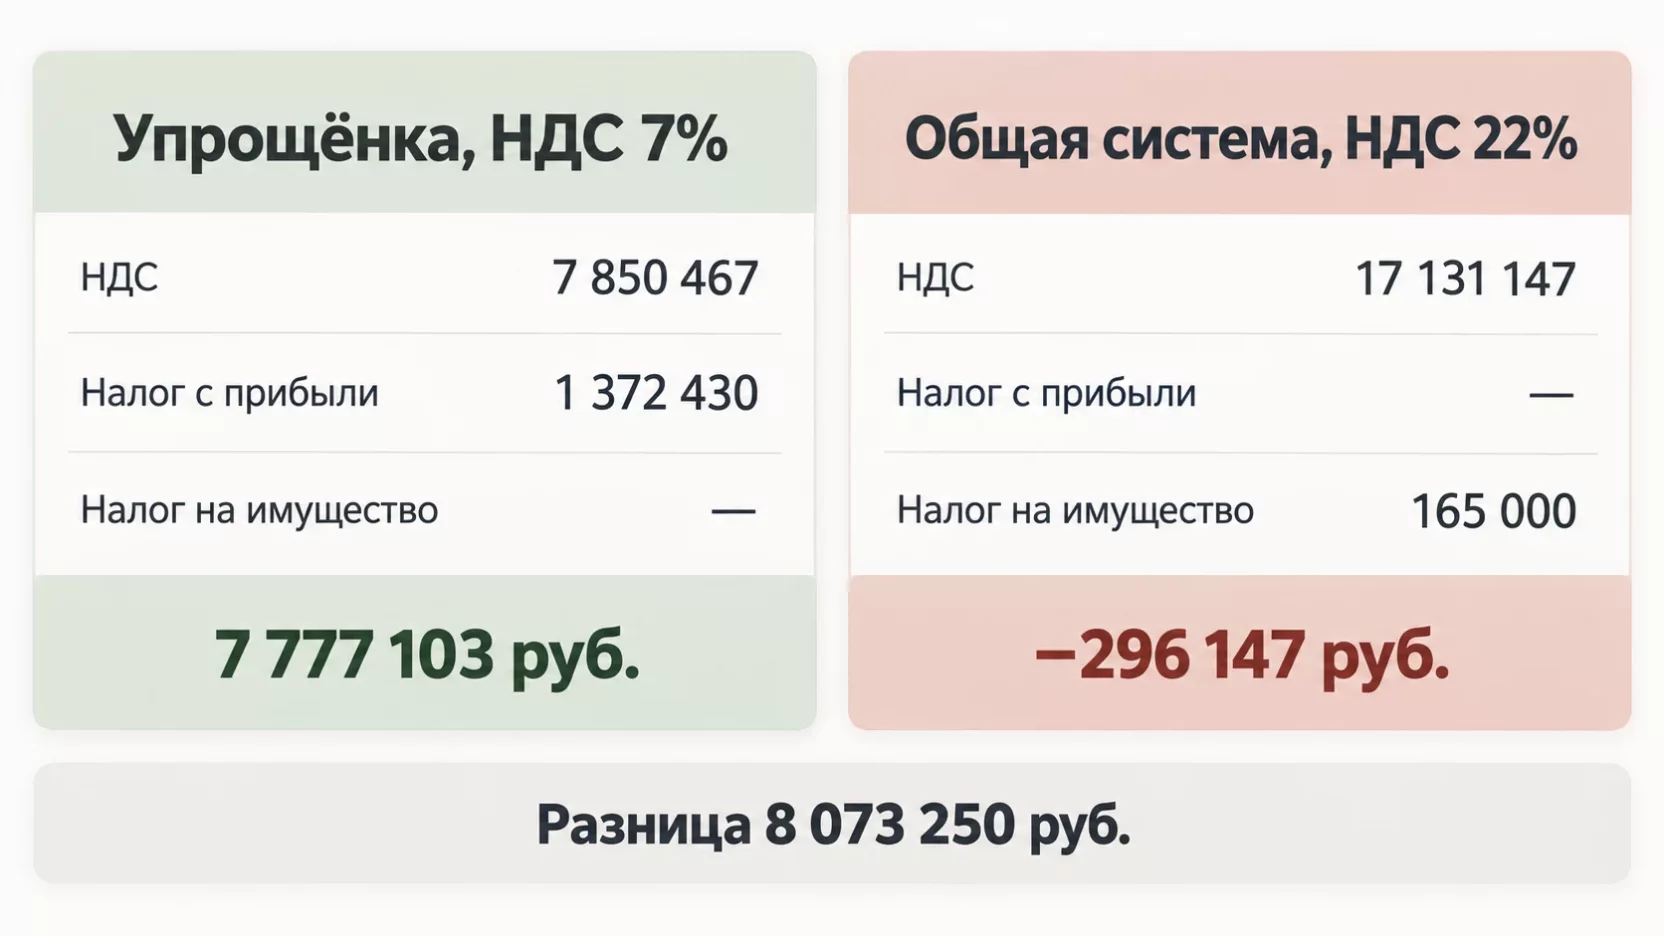
| НДС к уплате | 7 850 467 | 17 131 147 |
| Налог с прибыли | 1 372 430 | 0 |
| Налог на имущество | 0 | 165 000 |
| Осталось в компании | 7 777 103 | -296 147 |
Поступило от покупателей
- Упрощёнка со ставкой 7%
- 120 000 000
- Общая система с 1 июля
- 120 000 000
Расходы квартала
- Упрощёнка со ставкой 7%
- 103 000 000
- Общая система с 1 июля
- 103 000 000
НДС к уплате
- Упрощёнка со ставкой 7%
- 7 850 467
- Общая система с 1 июля
- 17 131 147
Налог с прибыли
- Упрощёнка со ставкой 7%
- 1 372 430
- Общая система с 1 июля
- 0
Налог на имущество
- Упрощёнка со ставкой 7%
- 0
- Общая система с 1 июля
- 165 000
Осталось в компании
- Упрощёнка со ставкой 7%
- 7 777 103
- Общая система с 1 июля
- -296 147
Разница 8 073 250 рублей за один квартал. Налога на прибыль нет не от хорошей жизни, а потому что после выделения НДС из выручки квартал закрылся с убытком.
Тот же квартал выглядит иначе, если покупатели соглашаются доплатить 22 процента сверх прежней цены. Тогда в компании остаётся 10 078 297 рублей, и слёт с упрощёнки почти ничего не стоит. Весь удар равен ровно той сумме налога, которую не удалось переложить на покупателя.
Как считать переходные доходы и расходы
Упрощёнка живёт по деньгам, общая система по отгрузке. На стыке режимов часть операций рискует потеряться или задвоиться, поэтому статья 346.25 НК задаёт правила стыковки.
В доходы первого месяца на общей системе включается вся неоплаченная выручка от отгрузок периода упрощёнки. Продали в мае, деньги ждёте в октябре, значит эта дебиторка попадает в базу по прибыли в июле, независимо от факта оплаты.
В расходы того же месяца попадают затраты, которые понесены на упрощёнке, но не оплачены до перехода. Полученная кредиторка по товарам, работам и услугам, невыплаченная зарплата, начисленные страховые взносы.
Обратная ситуация проще, чем кажется. Аванс получен на упрощёнке и уже попал в её доходы, отгрузка прошла после перехода. Повторно в базу по прибыли эта сумма не идёт, а вот НДС при отгрузке начислить придётся.
Что можно вернуть через вычеты
Единственная хорошая новость всей истории. Со ставками 5 и 7 процентов вычетов не было вообще, входной налог сидел в стоимости закупок. С переходом на общую систему вычеты работают по обычным правилам главы 21 НК.
К вычету принимается входной НДС по товарам и материалам, которые числятся в остатках на дату перехода и не были списаны в расходы упрощёнки. Нужны счёт-фактура от поставщика, реальное наличие остатков и дальнейшее использование в облагаемых операциях. Инвентаризация на дату перехода формально не обязательна, но без неё доказать остатки на проверке почти нереально.
По основным средствам вычет возможен, если объект не введён в эксплуатацию до даты перехода. Введённый на упрощёнке объект налог обратно не отдаст.
Сроки, которые нельзя пропустить
Отсчёт идёт от окончания квартала, в котором нарушено условие. Для третьего квартала 2026 года сроки складываются так.
- До 15 октября подать сообщение об утрате права по форме 26.2-2.
- До 25 октября сдать декларацию по УСН за отчётный период, предшествующий кварталу перехода.
- До 28 октября заплатить налог по этой декларации.
- До 25 октября сдать декларацию по НДС за третий квартал и декларацию по прибыли за девять месяцев.
- Дальше НДС платится тремя равными долями до 28-го числа, то есть 28 октября, 28 ноября и 28 декабря.
Отдельно про авансы по прибыли. Компания, слетевшая с упрощёнки, считает их как вновь созданная организация, а пени и штрафы за неуплату ежемесячных авансов внутри квартала перехода не начисляются. Это прямая норма пункта 4 статьи 346.13 НК.
Почему молчание обходится дороже двухсот рублей
Сам штраф за неподанное сообщение смешной. Опасность в другом.
Обязанность пересчитать налоги возникает независимо от того, сообщили вы что-нибудь инспекции или нет. Инспекция увидит превышение по декларации, по банковским оборотам, по данным контрагентов и по книгам покупок покупателей. Дальше идут доначисления НДС и прибыли, пени за каждый день просрочки, штраф 20 процентов от неуплаченного налога по статье 122 НК и штраф за непредставленные декларации по статье 119 НК в размере 5 процентов от суммы за каждый месяц опоздания.
На примере из статьи 20 процентов от 17 млн неуплаченного НДС дают ещё 3,4 млн рублей штрафа. Молчание превращает восьмимиллионный удар в двенадцатимиллионный.
Отчётность, которая появляется вместе с общей системой
Раньше бухгалтер сдавал одну декларацию в год. Теперь каждый квартал уходят декларация по НДС с книгами покупок и продаж, декларация по прибыли, а по итогам года ещё декларация по налогу на имущество и полноценный баланс. Счета-фактуры выставляются на каждую отгрузку и на каждый аванс, а расхождения в книгах автоматика ФНС ловит сама.
Задним числом это означает и восстановление учёта за уже прошедшие месяцы квартала, и перенастройку 1С под НДС с начала периода. Если бухгалтер в компании один и он же ведёт кадры, эту работу почти всегда приходится усиливать со стороны, причём в горячий сезон отчётности.
Когда можно вернуться на упрощёнку
Вернуться сразу нельзя. Пункт 7 статьи 346.13 НК разрешает снова перейти на упрощёнку не раньше чем через год после утраты права.
Компания, слетевшая с 1 июля 2026 года, отработает на общей системе весь остаток 2026 года и весь 2027 год. Ближайшая возможная дата возврата - 1 января 2028 года, и то при соблюдении всех условий, включая доход за девять месяцев 2027 года в пределах лимита для перехода.
Полтора года на общей системе стоят дороже любого разового доначисления, а к самому возврату добавится восстановление НДС при переходе на УСН, поэтому решение о том, стоит ли вообще возвращаться, обычно принимают уже с калькулятором, а не по привычке.
Как увидеть приближение к лимиту заранее
Слёт с упрощёнки почти всегда виден за два-три месяца. Проблема в том, что никто не смотрит.
Заведите простое правило. Первого числа каждого месяца бухгалтер даёт вам одну цифру, накопленный доход с начала года, и процент от лимита. Отметка 80 процентов, то есть 392,4 млн рублей, включает жёлтый свет. С этого момента решения о крупных отгрузках и о том, брать ли предоплату в декабре или в январе, принимаются осознанно.
Три остальных лимита проверяются реже, но обязательно. Численность считайте помесячно, если штат растёт или вы активно берёте людей по договорам ГПХ. Остаточную стоимость смотрите перед каждой крупной покупкой оборудования или недвижимости. Долю юрлиц в капитале и решение о филиале держите под контролем до сделки, а не после.
Итоги
Право на упрощёнку теряется с начала квартала, а не с даты нарушения, и это превращает уже закрытые сделки в источник неоплаченного НДС. Основной удар складывается из налога по отгрузкам, которые прошли без него, из налога на прибыль по методу начисления и из налога на имущество со всей балансовой недвижимости. Размер удара зависит от одного обстоятельства, сумеете ли вы переложить НДС на покупателя или он останется внутри старой цены. Сообщение по форме 26.2-2 подаётся в течение 15 дней после квартала, декларации и платежи идут по обычным срокам общей системы, а вернуться на упрощёнку получится не раньше чем через год. Ежемесячный контроль накопленного дохода стоит дешевле любого из этих последствий.
Частые вопросы
Слетит ли ИП с упрощёнки так же, как ООО?
Основания те же, кроме филиалов и доли юрлиц в капитале. Отличаются последствия. Вместо налога на прибыль предприниматель платит НДФЛ по прогрессивной шкале, а налог на имущество считается по правилам для физлиц, только по кадастровой стоимости и через уведомление инспекции. Лимит дохода за девять месяцев для обратного перехода к предпринимателям не применяется.
Что будет с патентом, если ИП совмещал его с упрощёнкой?
Патент слетает вместе с УСН. Лимит дохода в 60 млн рублей для патента считается по всем совмещаемым режимам сразу, а при утрате права на упрощёнку из-за превышения общего лимита предприниматель теряет и право на патент с начала того же квартала. Пересчитывать придётся оба режима.
Можно ли после слёта получить освобождение от НДС по статье 145 НК?
Формально право есть, но воспользоваться им не получится. Освобождение даётся при выручке не больше 2 млн рублей за три последовательных календарных месяца. Компания, которая только что перешагнула 490,5 млн, в такой порог не укладывается ни при каких условиях.
Порог для НДС на упрощёнке будут ещё снижать?
Да, снижение расписано на годы вперёд. В 2026 году НДС на упрощёнке возникает после превышения 20 млн рублей дохода, в 2027 году порог опустится до 15 млн, с 2028 года до 10 млн. Верхний лимит самого режима в 490,5 млн это не затрагивает.
Дадут ли отсрочку, если платить доначисленный НДС нечем?
Отсрочка и рассрочка по налогам предусмотрены статьёй 64 НК, но выдают их не автоматически. Нужно заявление, документы о финансовом положении и, как правило, банковская гарантия или залог. Решение принимает налоговый орган, и на подготовку пакета уходит время, поэтому обращаться стоит до наступления сроков уплаты.
Придётся ли сдавать бухгалтерскую отчётность за весь год или только за полугодие на общей системе?
Бухгалтерская отчётность сдаётся одна и за весь календарный год, до 31 марта следующего года. Разделения по режимам в ней нет. При этом на упрощёнке многие компании вели учёт формально, поэтому после слёта данные за первое полугодие обычно приходится восстанавливать, чтобы годовой баланс сошёлся с налоговыми декларациями.



