Содержание статьи
Из чего складывается отчётность компании
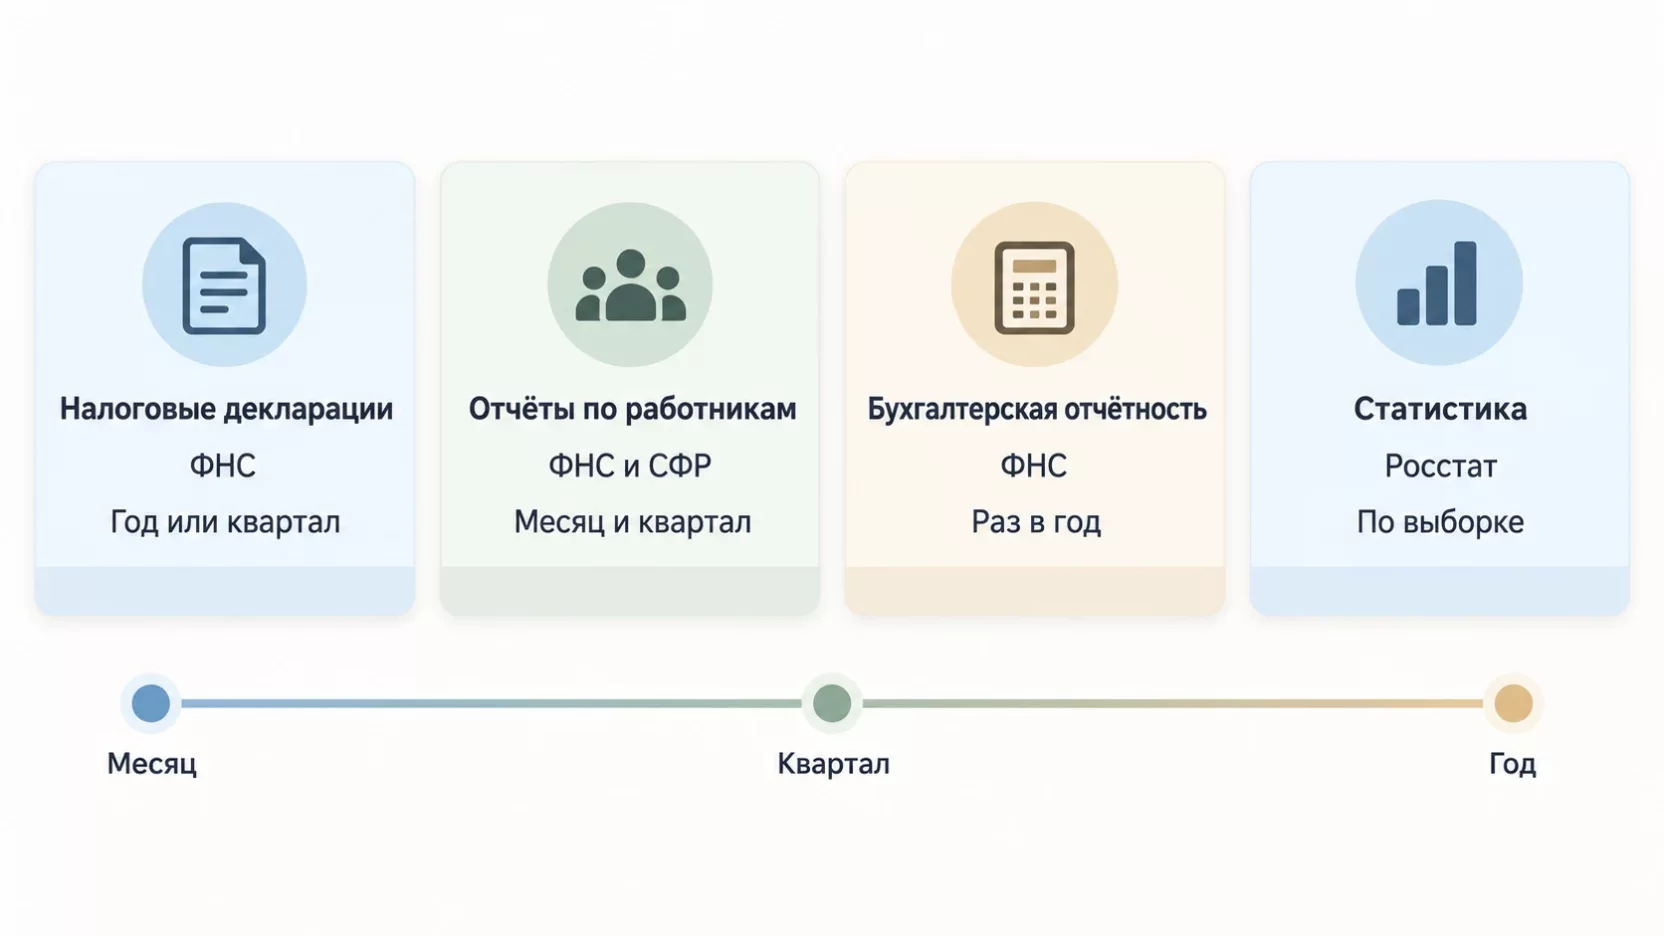
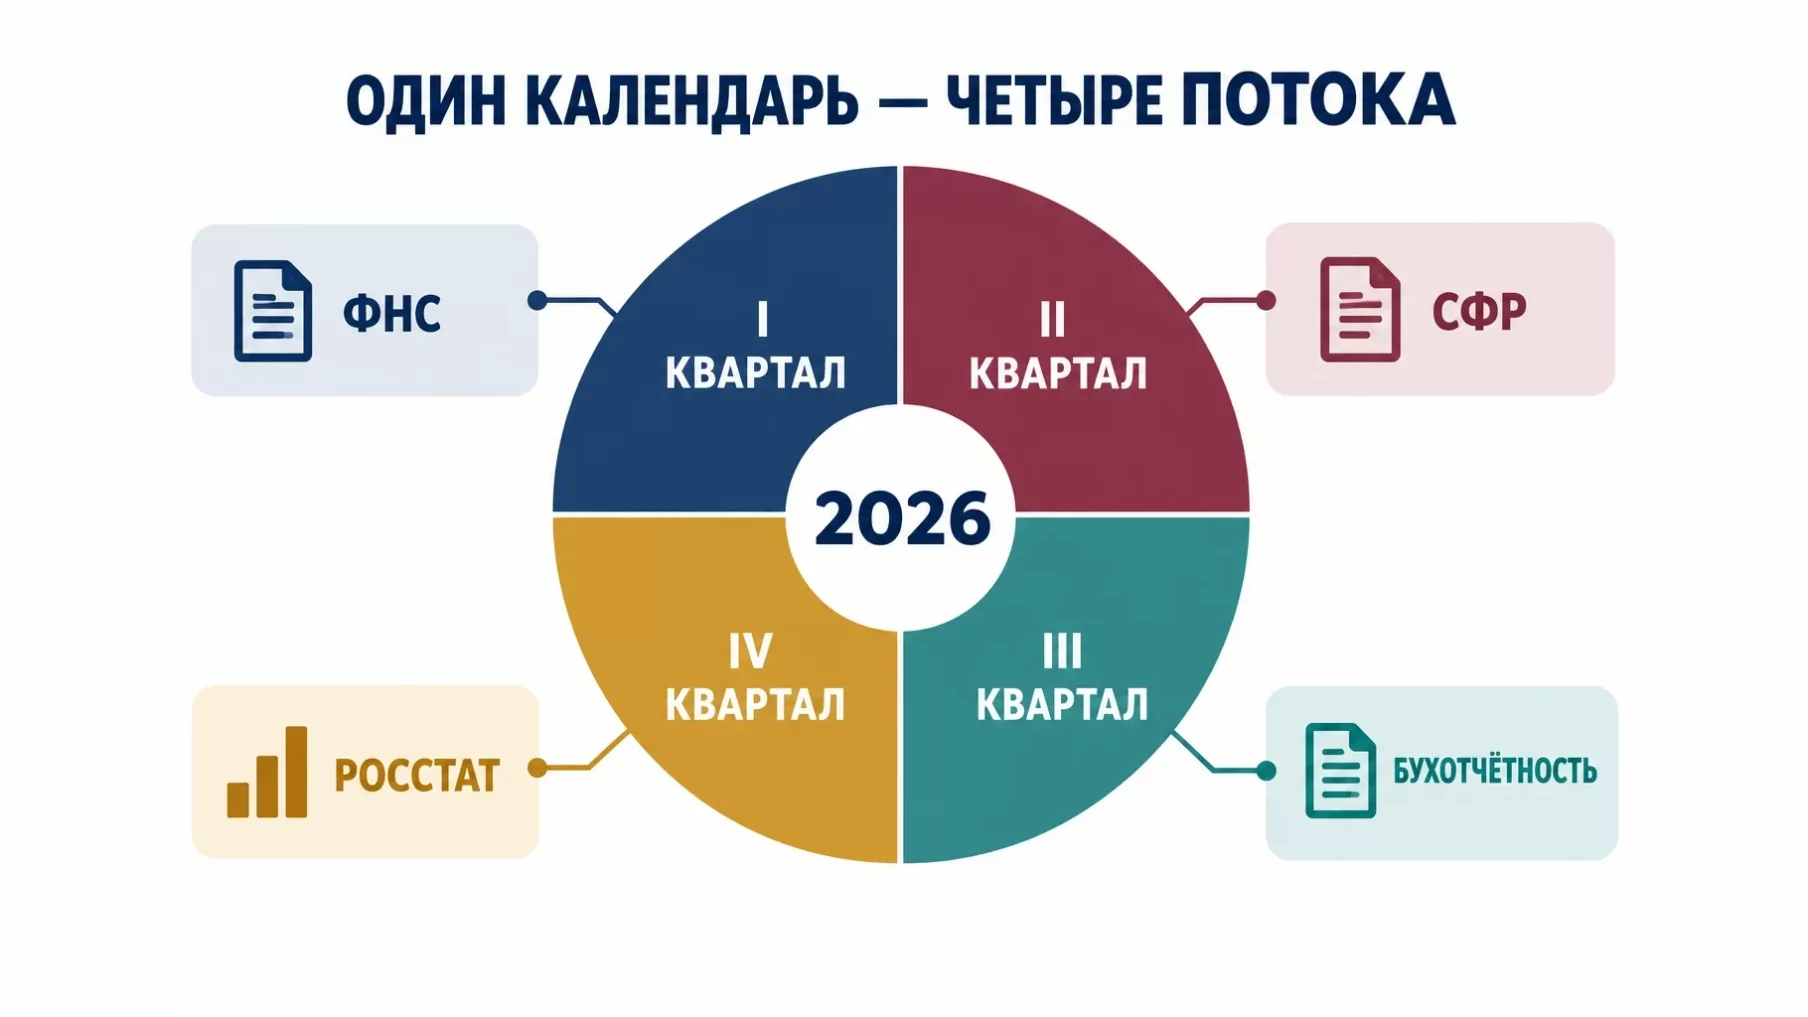
Бухгалтер работает с формами, собственнику достаточно понимать потоки. У обычного ООО их четыре, и они не заменяют друг друга.
Первый поток связан с вашим налоговым режимом и уходит в налоговую. Второй касается людей, часть его идёт в налоговую, часть в Социальный фонд. Третий показывает финансовое состояние компании и сдаётся раз в год. Четвёртый попадает в Росстат, о нём вспоминают в последнюю очередь, а штраф там самый крупный из всех.
Блоки живут отдельно друг от друга. Вовремя сданная декларация не спасает от штрафа за забытый отчёт по сотрудникам. Поэтому вопрос бухгалтеру «всё сдал?» ничего не проверяет, спрашивать нужно по каждому блоку.
Налоги и декларации
Состав зависит от режима. На упрощёнке основной отчёт один, годовая декларация по УСН, организации сдают её до 25 марта следующего года. Внутри года деклараций нет, но есть авансовые платежи и уведомления о суммах в апреле, июле и октябре.
На общей системе документов заметно больше. Декларация по налогу на прибыль сдаётся ежеквартально или ежемесячно, декларация по НДС ежеквартально, вместе с ней уходят книги покупок и продаж.
Дальше идут имущественные налоги. Декларацию по налогу на имущество подают только по недвижимости, которая считается по среднегодовой стоимости. По транспорту и земле деклараций нет вообще, инспекция присылает свой расчёт, и его нужно сверять с данными компании, а не подписывать вслепую.
Отдельная история - уведомления по единому налоговому счёту. Это короткие сообщения инспекции о том, какую сумму и по какому налогу вы платите. По НДФЛ они уходят дважды в месяц, по взносам ежемесячно. Штрафа за уведомление нет, но без него деньги встают на счёт нераспределённой суммой, и по налогу начинают идти пени.
Отчёты по сотрудникам
Самый плотный блок по количеству документов, и сроки теряют чаще всего именно здесь.
В налоговую уходят три вещи. Расчёт по страховым взносам, сокращённо РСВ, сдаётся раз в квартал, и подавать его нужно даже тогда, когда выплат не было, порядок мы разбирали в материале про РСВ на директора без зарплаты. Форма 6-НДФЛ о выплаченных доходах и удержанном налоге тоже ежеквартально. Персонифицированные сведения о физлицах подаются каждый месяц до 25-го числа, это короткий список людей с суммами выплат.
В Социальный фонд уходит форма ЕФС-1. Она разбита на части, и части живут по разным срокам. Сведения о взносах на травматизм ежеквартально. Сведения о стаже раз в год, за 2025 год их сдавали до 26 января 2026 года. А кадровые события ждать не могут, приём, перевод и увольнение отражаются на следующий рабочий день после приказа.
Эта строчка про следующий рабочий день ломает компании чаще всего. Директор взял человека в пятницу, сказал бухгалтеру в понедельник, и нарушение уже произошло.
Годовая бухгалтерская отчётность
Комплект из баланса и отчёта о финансовых результатах сдаётся один раз в год, до 31 марта следующего года, только электронно и только в налоговую. Оттуда отчётность попадает в государственный ресурс ГИР БО, где её видят банки, контрагенты и сервисы проверки компаний.
Для малого бизнеса формы упрощённые, работы там немного. Но именно этот отчёт формирует картину вашей компании во внешнем мире. Банк смотрит на него перед кредитом, крупный заказчик перед тендером. Пустой баланс и убыток здесь обходятся дороже любого штрафа.
Статистика и выборка Росстата
Росстат устроен иначе, чем налоговая. Одинаковый набор форм он от всех не требует, вместо этого формирует выборку и рассылает задания конкретным компаниям. Сплошное наблюдение за малым бизнесом, которое проводят раз в пять лет, на 2026 год не назначено.
Сложность в том, что уведомление о попадании в выборку легко пропустить. Перечень своих форм и сроки можно проверить самостоятельно на сайте Росстата по ИНН и ОГРН. Делать это стоит хотя бы раз в квартал, потому что штраф начинается от 20 тысяч рублей и доходит до 70, а при повторном нарушении до 150 тысяч.
Отчётность ООО в 2026 году по кварталам
Даты в таблице приведены с учётом переносов на ближайший рабочий день.
| Период | Дата 2026 года | Что уходит |
|---|---|---|
| I квартал | 26 января | Декларация по НДС за IV квартал 2025, РСВ и ЕФС-1 по травматизму за 2025, сведения о стаже за 2025 |
| I квартал | 25 февраля | 6-НДФЛ за 2025 год |
| I квартал | 25 марта | Декларация по УСН или по налогу на прибыль за 2025 год |
| I квартал | 31 марта | Бухгалтерская отчётность за 2025 год |
| II квартал | 27 апреля | РСВ, 6-НДФЛ, ЕФС-1 по травматизму и декларация по НДС за I квартал |
| III квартал | 27 июля | Тот же набор за полугодие |
| IV квартал | 26 октября | Тот же набор за девять месяцев |
| Ежемесячно | 25-е число | Персонифицированные сведения за прошлый месяц |
I квартал
- Дата 2026 года
- 26 января
- Что уходит
- Декларация по НДС за IV квартал 2025, РСВ и ЕФС-1 по травматизму за 2025, сведения о стаже за 2025
I квартал
- Дата 2026 года
- 25 февраля
- Что уходит
- 6-НДФЛ за 2025 год
I квартал
- Дата 2026 года
- 25 марта
- Что уходит
- Декларация по УСН или по налогу на прибыль за 2025 год
I квартал
- Дата 2026 года
- 31 марта
- Что уходит
- Бухгалтерская отчётность за 2025 год
II квартал
- Дата 2026 года
- 27 апреля
- Что уходит
- РСВ, 6-НДФЛ, ЕФС-1 по травматизму и декларация по НДС за I квартал
III квартал
- Дата 2026 года
- 27 июля
- Что уходит
- Тот же набор за полугодие
IV квартал
- Дата 2026 года
- 26 октября
- Что уходит
- Тот же набор за девять месяцев
Ежемесячно
- Дата 2026 года
- 25-е число
- Что уходит
- Персонифицированные сведения за прошлый месяц
Кадровая часть ЕФС-1 в таблицу не помещается, у неё нет фиксированной даты. Она уходит по событию, на следующий рабочий день после приказа о приёме, переводе или увольнении.
Что уходит даже при нулевой деятельности
Компания без оборотов часто уверена, что сдавать нечего. Это самое дорогое заблуждение в списке.
Даже у полностью спящего ООО есть директор, а значит есть застрахованное лицо. За год такая компания сдаёт годовую декларацию с нулями, бухгалтерскую отчётность, четыре РСВ, четыре отчёта по травматизму, годовые сведения о стаже и двенадцать персонифицированных отчётов. Двадцать три документа при нулевой выручке.
С 2026 года к бумагам добавились деньги. Закон от 28.11.2025 № 425-ФЗ изменил статью 421 НК, и теперь база страховых взносов по руководителю коммерческой организации не может быть ниже федерального МРОТ, даже когда начислений за месяц не было вообще. Схема «директор-учредитель без зарплаты, взносов ноль» закрыта, и вопрос, может ли директор работать без зарплаты, решается теперь иначе. Нулевого РСВ у обычного ООО больше не бывает.
Держать зарегистрированную, но неработающую компанию теперь стоит около ста тысяч рублей в год только на взносах. Если бизнес остановлен всерьёз, дешевле закрыть юрлицо по правилам, чем копить долг перед бюджетом и штрафы за несданные отчёты.
Что добавляется с первым сотрудником
Наняли первого человека, и объём документов вырастает скачком в тот же день.
Появляется 6-НДФЛ, которого у компании без выплат не было. Появляются уведомления по НДФЛ дважды в месяц с жёсткими датами. В ЕФС-1 включается кадровая часть, а вместе с ней однодневный срок на каждый приём, перевод и увольнение. Персонифицированные сведения из формальности превращаются в документ, который надо сверять с расчётной ведомостью.
Отдельно от бухгалтерии живёт воинский учёт. К налоговой отчётности он не относится, но обязанность возникает с появлением военнообязанного сотрудника, а штрафы за воинский учёт выписывают военкоматы.
Дату найма первого работника лучше обсудить с бухгалтером заранее, а не после подписания приказа. Один пропущенный день по кадровой части ЕФС-1 стоит 500 рублей за человека, и это ещё мягкий сценарий.
Что меняется после 20 миллионов
Пока годовая выручка компании на упрощёнке не превышает 20 миллионов рублей, НДС её не касается. После превышения появляется новый налог и целый новый блок отчётности, причём в середине года.
Обязанность считать НДС возникает с первого числа месяца, следующего за месяцем превышения. Дальше нужно выбрать ставку. Пониженные 5 и 7 процентов не дают права на вычеты, общая ставка 22 процента даёт. Выбор связывает компанию на двенадцать кварталов подряд, то есть на три года, поэтому принимать его на бегу нельзя. Во что каждая ставка превращается в деньгах, видно в расчёте, сколько налогов ООО платит с миллиона выручки.
Отчётность прибавляется существенно. Декларация по НДС каждый квартал и только электронно. Книга продаж, а на общей ставке ещё и книга покупок. Счета-фактуры покупателям на каждую отгрузку. Раздельный учёт входного налога на ставке 22 процента, на ставках 5 и 7 его с 2026 года отменили.
Сам порог заморожен до 2029 года включительно. Но выручку надо считать нарастающим итогом с начала года и смотреть на неё ежемесячно, а не в декабре. Компании, которая идёт к 20 миллионам, стоит держать под рукой свежую цифру выручки на каждое первое число.
Сколько стоит пропущенный срок
Штрафы разные по блокам, и складываются они друг с другом.
| Что не сдали | Штраф | Счёт |
|---|---|---|
| Декларация по УСН, НДС или прибыли | 5 процентов налога за каждый месяц, минимум 1 000 руб., максимум 30 процентов | Останавливают |
| РСВ | Те же 5 процентов от неуплаченных взносов, минимум 1 000 руб. | Останавливают |
| 6-НДФЛ | 1 000 руб. за каждый месяц просрочки | Останавливают |
| Персонифицированные сведения | 200 руб. за каждого человека в отчёте | Нет |
| ЕФС-1 | 500 руб. за каждое застрахованное лицо | Нет |
| Бухгалтерская отчётность | 200 руб. за документ плюс от 3 000 до 5 000 руб. на компанию | Нет |
| Формы Росстата | От 20 000 до 70 000 руб., повторно от 100 000 до 150 000 руб. | Нет |
Декларация по УСН, НДС или прибыли
- Штраф
- 5 процентов налога за каждый месяц, минимум 1 000 руб., максимум 30 процентов
- Счёт
- Останавливают
РСВ
- Штраф
- Те же 5 процентов от неуплаченных взносов, минимум 1 000 руб.
- Счёт
- Останавливают
6-НДФЛ
- Штраф
- 1 000 руб. за каждый месяц просрочки
- Счёт
- Останавливают
Персонифицированные сведения
- Штраф
- 200 руб. за каждого человека в отчёте
- Счёт
- Нет
ЕФС-1
- Штраф
- 500 руб. за каждое застрахованное лицо
- Счёт
- Нет
Бухгалтерская отчётность
- Штраф
- 200 руб. за документ плюс от 3 000 до 5 000 руб. на компанию
- Счёт
- Нет
Формы Росстата
- Штраф
- От 20 000 до 70 000 руб., повторно от 100 000 до 150 000 руб.
- Счёт
- Нет
К этому добавляется штраф на директора по статье 15.5 КоАП, обычно предупреждение или 300-500 рублей. Малым и микропредприятиям административные штрафы снижают вдвое по статье 4.1.2 КоАП, так что для небольшой компании статистика обойдётся не в 70, а в 35 тысяч. Утешение слабое, если забыли отчитаться два года подряд, дальше включается сценарий, при котором ФНС сама закрывает фирму за несданную отчётность.
Как останавливают счёт
Штраф неприятен, остановка счёта опасна. Механика простая. Если декларация, РСВ или 6-НДФЛ не сданы в течение 20 рабочих дней после установленного срока, инспекция вправе приостановить расходные операции по всем счетам компании.
Деньги при этом остаются на счёте, компания теряет возможность ими платить. Зарплата и налоги обычно проходят по очерёдности платежей, а расчёты с поставщиками и аренда встают. Отменить решение налоговая обязана не позднее следующего рабочего дня после того, как отчёт сдан, но на прохождение документа до банка практически всегда уходит ещё день или два. Пошаговый порядок действий на случай, если налоговая заблокировала счёт, у нас описан отдельно.
За персонифицированные сведения и за формы Росстата счета не останавливают, там дело ограничивается штрафом.
Как собственнику проверять сдачу
Разбираться в формах не нужно. Достаточно трёх точек контроля, каждая занимает минуты.
- Личный кабинет юридического лица на сайте налоговой. Доступ оформляется на подпись директора, внутри видно, какие декларации и расчёты приняты. Это ваш кабинет, а не бухгалтера, заходить туда вы можете в любой момент.
- Подтверждения по каждой отчётной дате. У сданного отчёта есть извещение о вводе и квитанция о приёме от инспекции. Просите бухгалтера присылать их одним письмом после 25-го числа. Отправленный отчёт и принятый отчёт разные вещи, отказ в приёме приходит отдельным документом.
- Квартальная сверка по единому налоговому счёту. Запрашивайте справку о сальдо ЕНС и справку об исполнении обязанности по уплате. Вторая прямо показывает, числится ли за компанией долг.
Возьмите за правило смотреть письма от инспекции в личном кабинете сами. Квитанции о приёме электронных документов от налоговой отменены с февраля 2025 года, теперь документ считается полученным на шестой рабочий день после отправки, даже если его никто не открывал.
Что спросить с бухгалтера или обслуживающей компании
Шесть вопросов, на которые бухгалтер должен отвечать без подготовки.
- Какой полный перечень отчётов у нас за год и в какие даты они уходят?
- Кто подписывает отчётность и что мы делаем, если директор в отпуске или на больничном?
- Как вы подтверждаете сдачу и когда я получаю квитанции о приёме?
- Попали ли мы в выборку Росстата на этот год и кто это проверял?
- Какая у нас выручка нарастающим итогом и сколько осталось до 20 миллионов?
- Какое сальдо на едином налоговом счёте на сегодня?
Спокойные конкретные ответы означают, что процесс выстроен и не держится на памяти одного человека. Если по первому же вопросу вам обещают «посмотреть и перезвонить», это повод проверить всё остальное. Полный порядок проверки работы бухгалтера мы описывали в отдельном материале.
Итоги
Отчётность компании складывается из четырёх блоков, каждый штрафуется сам по себе. Декларации по вашему режиму, отчёты по людям в налоговую и Социальный фонд, годовой баланс до 31 марта, формы Росстата по выборке. Спящее ООО на нулёвках в 2026 году сдаёт двадцать три документа и платит около ста тысяч рублей взносов за директора. Первый сотрудник добавляет 6-НДФЛ и однодневные сроки по кадровым событиям, переход через 20 миллионов добавляет НДС с квартальными декларациями. Для контроля собственнику хватает личного кабинета, квитанций о приёме и квартальной сверки по единому налоговому счёту.
Частые вопросы
Что делать, если срок сдачи выпал на выходной или праздник?
Срок автоматически переносится на ближайший рабочий день, отдельно об этом просить никого не нужно. Именно поэтому в 2026 году отчётность за первый квартал уходит 27 апреля, а не 25-го. Специально сдавать раньше выходных закон не требует, но на практике запас в два-три дня спасает от сбоев у оператора связи.
Отчёт отправили в срок, но налоговая его не приняла. Срок нарушен?
Отказ в приёме означает, что отчёт не сдан. Если инспекция признала декларацию непредставленной, у компании есть пять рабочих дней на исправление и повторную подачу, тогда датой сдачи считается первоначальная отправка. Пропустите эти пять дней, и штраф пойдёт от изначального срока.
Кто отвечает за просрочку, если бухгалтерию ведёт сторонняя компания?
Перед бюджетом отвечает всегда организация, штраф выпишут ей, а административный директору. С обслуживающей компании убытки можно взыскать только по договору, поэтому ответственность за сроки и порядок возмещения штрафов должны быть прописаны в нём прямым текстом.
Можно ли сдавать отчётность на бумаге?
Бухгалтерская отчётность и декларация по НДС сдаются только электронно, без вариантов. РСВ, 6-НДФЛ и ЕФС-1 можно подать на бумаге, пока в компании не больше десяти человек. Как только людей становится больше, все эти формы уходят исключительно по телекоммуникационным каналам.
Мы меняем бухгалтера. Что забрать, чтобы не остаться без документов?
Заберите базу учёта с паролями, все квитанции о приёме и извещения о вводе за последние периоды, акты сверки с инспекцией и доступ к личному кабинету. Всё это фиксируется актом приёма-передачи. Документы компании нужно хранить пять лет, и спрашивать их при проверке будут с вас, а не с прежнего бухгалтера.
Появятся ли новые отчёты в 2027 году?
Отмены действующих форм не заявлено, порог по НДС на упрощёнке заморожен до 2029 года включительно. При этом бланки РСВ, 6-НДФЛ и ЕФС-1 обновляются приказами почти каждый год, и сдача на устаревшей форме приравнивается к несдаче. За актуальностью бланков следит бухгалтер, но спросить об этом в январе стоит.



