Содержание статьи
Сколько налогов платит ООО и что входит в этот счёт
Собственник обычно держит в голове одну ставку. Шесть процентов на упрощёнке, пятнадцать на «доходы минус расходы», двадцать пять на прибыли. Реальный платёж в бюджет складывается минимум из четырёх частей, и налог с выручки в этом списке редко оказывается самым большим.
Считать нужно всё, что уходит из выручки государству. Налог по выбранному режиму, НДС, если компания его платит, страховые взносы за сотрудников и за директора, НДФЛ, который компания удерживает из зарплаты и перечисляет за работника, и НДФЛ с дивидендов, когда прибыль забирает владелец.
Формально НДФЛ платит работник, а не фирма. Деньги на него компания всё равно зарабатывает той же выручкой, поэтому в расчёте «сколько дошло до кармана» его надо видеть.
Компания, на которой считаем
Возьмём небольшое оптовое ООО. Выручка миллион рублей в месяц. Закупка товара 500 тысяч, аренда, связь и прочая мелочь 60 тысяч. В штате двое сотрудников с зарплатой по 70 тысяч рублей, то есть 140 тысяч фонда. Собственник он же директор, отдельную зарплату себе не начисляет.
Все четыре расчёта ниже сделаны на этих цифрах, меняется только налоговый режим. Так видно, что режим меняет не всё, а часть картины.
Двое сотрудников обходятся дороже налога с выручки
Начисленная зарплата 140 тысяч рублей превращается в три платежа. Работники получают на руки 121 800 рублей. НДФЛ по ставке 13 процентов, 18 200 рублей, компания удерживает и перечисляет в бюджет. Сверху начисляются страховые взносы по общему тарифу 30 процентов, это ещё 42 000 рублей из денег компании. Как складывается полная цена сотрудника со взносами, мы разбирали в отдельном материале.
Итого фонд из 140 тысяч стоит бизнесу 190 128 рублей вместе со взносами за директора, а сотрудники видят 121 800. Разница почти в 68 тысяч уходит государству. Для сравнения, налог по УСН «доходы» с этого же миллиона после законного вычета составит 30 тысяч. Зарплатные платежи оказываются вдвое тяжелее самого налога.
Тариф 30 процентов действует до предельной базы 2 979 000 рублей на человека за год, дальше ставка падает до 15,1 процента. При зарплате 70 тысяч в месяц эта планка за год недостижима, поэтому весь год идёт полный тариф. Пониженный тариф МСП 15 процентов с 2026 года остался только у компаний из перечня приоритетных отраслей, торговая фирма из примера в него не входит.
Взносы за директора идут даже без зарплаты
Много лет работала схема, при которой собственник числился директором без зарплаты и взносы не платил вовсе. С 2026 года она закрыта. База взносов по руководителю коммерческой организации не может быть ниже федерального МРОТ, даже если начислений за месяц не было ни рубля.
МРОТ 2026 года равен 27 093 рубля. Взносы по нему 8 127,90 рубля в месяц, 97 534,80 рубля за год. Эта сумма капает у любого действующего ООО независимо от выручки, поэтому в наш пример она входит наравне с зарплатой сотрудников.
Миллион на УСН «доходы» 6 процентов
Налог считается со всей выручки без учёта расходов, 60 000 рублей с миллиона. Организация вправе уменьшить его на уплаченные страховые взносы, но не больше чем наполовину. Взносов у нас 50 128 рублей, потолок вычета 30 000, значит в бюджет по УСН уходит 30 000 рублей.
Дальше складываем всё остальное. Взносы 50 128, НДФЛ с зарплаты 18 200. Государству ушло 98 328 рублей ещё до того, как собственник прикоснулся к прибыли. Прибыль после всех расходов и налога составила 219 872 рубля.
Миллион на УСН «доходы минус расходы»
Здесь налог считается с разницы. Расходы у нас 750 128 рублей, это закупка, аренда, зарплата и взносы. База 249 872 рубля, налог 15 процентов даёт 37 481 рубль. Минимальный налог в 1 процент от выручки, то есть 10 000 рублей, до этой суммы не дотягивает и не применяется.
Итог по бюджету 105 809 рублей, прибыль 212 391 рубль. Компания с расходами в три четверти выручки на пятнадцати процентах заплатила больше, чем заплатила бы на шести. Так вышло из-за вычета взносов, который на «доходах» срезает налог вдвое, а здесь не работает.
Где проходит граница между шестью и пятнадцатью
Без вычета взносов границей считают долю расходов в 60 процентов. Как только компания использует право уменьшить налог на взносы наполовину, эффективная ставка на «доходах» падает с 6 до 3 процентов, и граница уезжает к 80 процентам расходов.
| Расходы за месяц | Налог на УСН 15% | Налог на УСН 6% |
|---|---|---|
| 500 000 | 75 000 | 30 000 |
| 700 000 | 45 000 | 30 000 |
| 800 000 | 30 000 | 30 000 |
| 950 000 | 10 000 | 30 000 |
500 000
- Налог на УСН 15%
- 75 000
- Налог на УСН 6%
- 30 000
700 000
- Налог на УСН 15%
- 45 000
- Налог на УСН 6%
- 30 000
800 000
- Налог на УСН 15%
- 30 000
- Налог на УСН 6%
- 30 000
950 000
- Налог на УСН 15%
- 10 000
- Налог на УСН 6%
- 30 000
В последней строке расчётный налог был бы 7 500 рублей, но включается минимальный налог в 1 процент от выручки, и компания платит 10 000. Убыточный год на «доходах минус расходы» не освобождает от платежа, миллион выручки в любом случае стоит 10 тысяч рублей налога.
Отдельно проверьте, все ли ваши расходы вообще годятся. С 2026 года перечень расходов на упрощёнке перестал быть закрытым, к нему добавили иные расходы по правилам главы 25 НК. Но требования к документам никто не отменял, и расход без первички в расчёт не встанет.
Миллион на УСН с НДС 5 процентов
После того как годовая выручка перевалила за 20 миллионов рублей, упрощенец становится плательщиком НДС. Можно выбрать ставку 5 процентов без права на вычеты либо общую 22 процента с вычетами. Выбор пониженной ставки связывает компанию на 12 кварталов подряд, поэтому решение принимают один раз и надолго. Если ваша выручка подошла к порогу, посмотрите что происходит при доходе близко к 20 млн на УСН.
Тот же миллион теперь содержит внутри себя НДС. Налог считаем расчётным способом, 1 000 000 умножаем на 5 и делим на 105, получаем 47 619 рублей. Их надо отдать в бюджет, вычетов на этой ставке нет.
Доходом для УСН остаётся сумма без НДС, 952 381 рубль. Налог 6 процентов с неё 57 143 рубля, вычет взносов наполовину оставляет к уплате 28 571 рубль. Общий счёт государству вырос до 167 097 рублей, прибыль сжалась до 173 682 рублей.
Считайте разницу честно. До порога тот же миллион давал 219 872 рубля прибыли, после порога 173 682, то есть минус 46 тысяч с каждого миллиона. Именно поэтому переход через 20 миллионов планируют заранее, а не обнаруживают по факту в январе.
Миллион на общей системе
Здесь два налога сразу. НДС по ставке 22 процента внутри миллиона составляет 180 328 рублей. Из них вычитается входной НДС по закупке товара, 90 164 рубля. К уплате остаётся 90 164 рубля.
Выручка без НДС 819 672 рубля, расходы без НДС 659 964 рубля. Прибыль 159 708 рублей, налог на прибыль 25 процентов забирает 39 927 рублей. Всего в бюджет уходит 213 991 рубль, чистая прибыль 119 781 рубль.
Обратите внимание на арендную часть. В расчёте 60 тысяч прочих расходов идут от поставщиков без НДС, поэтому вычета по ним нет. Если бы арендодатель работал с НДС, к вычету добавилось бы ещё около 10,8 тысячи рублей, и налог упал бы на ту же сумму. Наличие или отсутствие входящего налога у поставщиков двигает нагрузку на общей системе сильнее, чем любые тонкости учёта.
Сколько отнимает вывод прибыли
Прибыль на счёте компании ещё не деньги собственника. Чтобы забрать её законно, участники распределяют дивиденды, а компания удерживает НДФЛ. Ставка 13 процентов, пока дивиденды за год не превысили 2,4 миллиона рублей, дальше 312 000 рублей плюс 15 процентов с превышения. Дивиденды считаются отдельной налоговой базой и с зарплатой не складываются.
| Режим | Прибыль | НДФЛ 13% | Собственнику |
|---|---|---|---|
| УСН 6% | 219 872 | 28 583 | 191 289 |
| УСН 15% | 212 391 | 27 611 | 184 780 |
| УСН 6% + НДС 5% | 173 682 | 22 579 | 151 103 |
| ОСНО | 119 781 | 15 572 | 104 209 |
УСН 6%
- Прибыль
- 219 872
- НДФЛ 13%
- 28 583
- Собственнику
- 191 289
УСН 15%
- Прибыль
- 212 391
- НДФЛ 13%
- 27 611
- Собственнику
- 184 780
УСН 6% + НДС 5%
- Прибыль
- 173 682
- НДФЛ 13%
- 22 579
- Собственнику
- 151 103
ОСНО
- Прибыль
- 119 781
- НДФЛ 13%
- 15 572
- Собственнику
- 104 209
Дивиденды нельзя выдать себе в любой момент просто платёжкой. Нужна чистая прибыль по данным бухгалтерского учёта, решение участников и полностью оплаченный уставный капитал. Альтернатива в виде зарплаты собственнику считается по другой арифметике, потому что зарплата уменьшает базу по налогу на прибыль и по УСН «доходы минус расходы», а дивиденды нет. Что в итоге выгоднее владельцу, дивиденды или зарплата, зависит от режима и суммы вывода.
Сколько из миллиона доходит до владельца
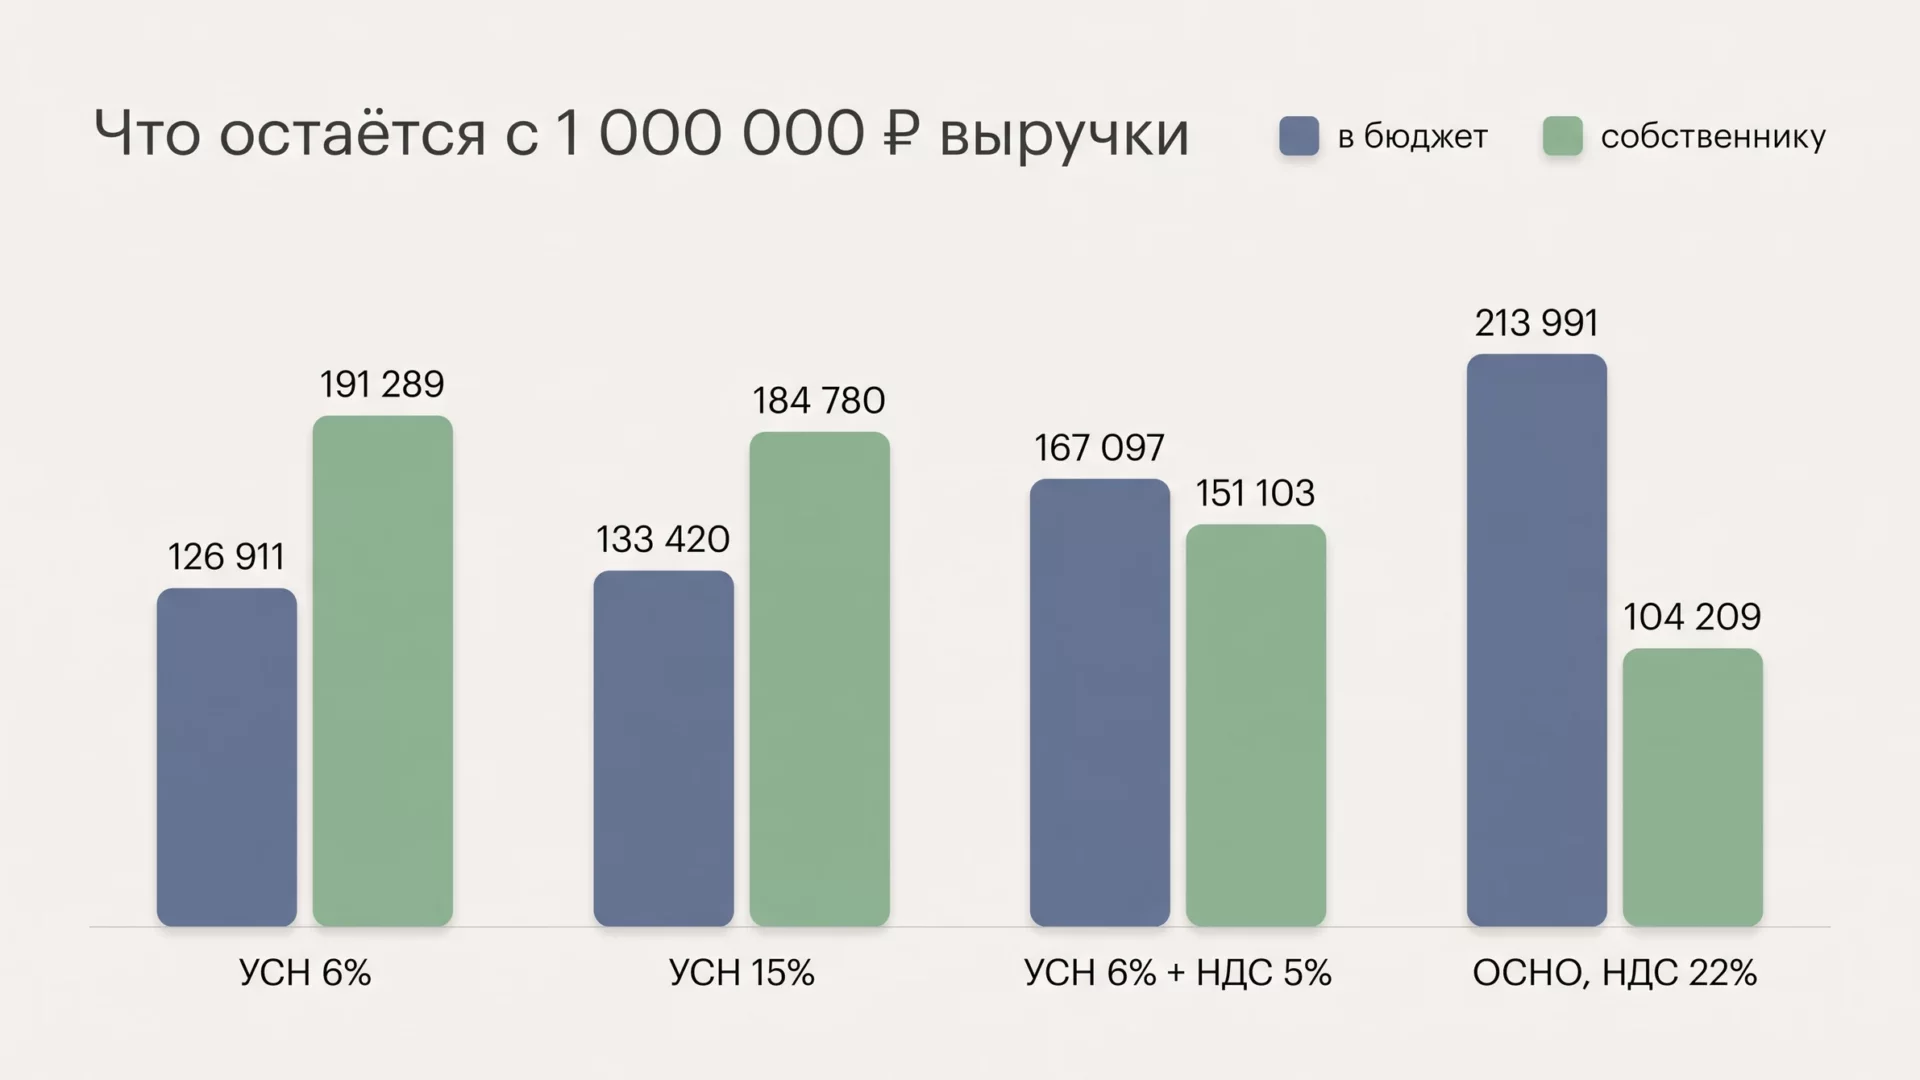
Собираем всё вместе. Столбец «в бюджет» включает налог по режиму, НДС, взносы, НДФЛ с зарплаты и НДФЛ с дивидендов.
| Режим | В бюджет | Доля выручки | Собственнику |
|---|---|---|---|
| УСН 6% | 126 911 | 12,7% | 191 289 |
| УСН 15% | 133 420 | 13,3% | 184 780 |
| УСН 6% + НДС 5% | 167 097 | 16,7% | 151 103 |
| ОСНО, НДС 22% | 213 991 | 21,4% | 104 209 |
УСН 6%
- В бюджет
- 126 911
- Доля выручки
- 12,7%
- Собственнику
- 191 289
УСН 15%
- В бюджет
- 133 420
- Доля выручки
- 13,3%
- Собственнику
- 184 780
УСН 6% + НДС 5%
- В бюджет
- 167 097
- Доля выручки
- 16,7%
- Собственнику
- 151 103
ОСНО, НДС 22%
- В бюджет
- 213 991
- Доля выручки
- 21,4%
- Собственнику
- 104 209
Оставшаяся часть миллиона в каждой строке распределена одинаково. 560 тысяч ушло поставщику и арендодателю, 121 800 сотрудникам на руки. Разница между строками целиком приходится на бюджет и на карман владельца.
Крайние варианты отличаются вдвое. Одна и та же торговая операция на упрощёнке до порога оставляет собственнику 191 тысячу, а на общей системе 104 тысячи. При этом сама компания, товар, аренда и люди не поменялись.
Почему у соседей по обороту нагрузка разная
Две компании отчитались об одинаковой годовой выручке, а заплатили суммы, которые отличаются в несколько раз. Так бывает регулярно, и причин обычно пять.
Структура расходов. Услуги живут почти без затрат, торговля отдаёт поставщику половину выручки и больше. При расходах 30 процентов ставка 15 процентов разорительна, при расходах 85 процентов она вдвое дешевле шестёрки.
Доля зарплаты. Фонд оплаты труда тянет за собой 30 процентов взносов и 13 процентов НДФЛ. Компания с одним директором и компания с восемью сотрудниками при равной выручке отдают государству совершенно разные суммы.
Входящий НДС. На общей системе всё решает то, работают ли ваши поставщики с НДС. Закупка у упрощенца без налога означает, что вычета нет и НДС платится почти со всей выручки.
Момент прохождения порога. Компания с выручкой 19 миллионов и компания с выручкой 21 миллион отличаются на 10 процентов оборота, а по налогам расходятся заметно сильнее.
Регион и вид деятельности. Субъекты вправе снижать ставку УСН до 1 процента на «доходах» и до 5 процентов на «доходах минус расходы», а также уменьшать региональную часть налога на прибыль. С 2026 года региональные льготы по упрощёнке применяются только к видам деятельности из перечня Правительства, поэтому проверять надо не регион вообще, а связку региона и своего ОКВЭД.
Что с этим делать законно
Начните с расчёта по вашим настоящим цифрам за прошлый год. Возьмите выручку, документально подтверждённые расходы, фонд оплаты труда и посчитайте нагрузку по всем доступным режимам. Часто выясняется, что объект налогообложения выбирали пять лет назад под другую структуру бизнеса.
Дальше проверьте три вещи. Попадаете ли вы в приоритетные отрасли для пониженного тарифа МСП 15 процентов. Есть ли в вашем регионе пониженная ставка УСН под ваш основной вид деятельности. Не работаете ли вы на общей системе там, где упрощёнка со ставкой 5 процентов дала бы тот же результат для покупателей.
И считайте прогноз выручки до конца года. Порог в 20 миллионов проходят незаметно, а платить НДС приходится с квартала превышения. Ошибка в планировании здесь стоит дороже любой экономии на ставке. Если сомневаетесь, что учёт в компании держит эти цифры, начните с проверки работы бухгалтера.
Итоги
С миллиона выручки обычное торговое ООО с двумя сотрудниками отдаёт от 127 до 214 тысяч рублей вместе со взносами и НДФЛ с дивидендов. Собственнику остаётся от 104 до 191 тысячи. Налог с выручки при этом занимает меньшую часть счёта, а основную долю дают зарплатные платежи и НДС.
Режим меняет результат сильнее всего в момент прохождения порога по НДС и при переходе на общую систему. Взносы за директора от МРОТ идут независимо от выручки. А выбор между шестью и пятнадцатью процентами упирается в одну цифру, долю подтверждённых расходов, и граница проходит около 80 процентов выручки.
Частые вопросы
Считается ли доля налогов, которую видит инспекция, так же?
Нет. ФНС смотрит налоговую нагрузку по своей методике, где в числитель попадают уплаченные налоги, а страховые взносы учитываются отдельным показателем. Поэтому ваша внутренняя цифра «сколько ушло из миллиона» и показатель из отчётности инспекции обычно не совпадают.
Что будет, если платить заметно меньше средних по отрасли?
Низкая нагрузка относительно среднеотраслевой входит в критерии отбора на выездную проверку. Само по себе отклонение нарушением не является, но компанию могут вызвать на комиссию и попросить пояснения. Если разница объясняется реальными расходами или льготной ставкой, вопрос закрывается документами.
Входят ли в этот счёт налог на имущество, транспортный и земельный?
В расчёте их нет, потому что у компании из примера нет ни недвижимости, ни машин. Транспортный и земельный налоги платят все организации независимо от режима. От налога на имущество упрощёнка освобождает, кроме объектов, которые облагаются по кадастровой стоимости. Если такие активы у вас есть, добавьте их платежи к любой строке таблицы.
Есть ли режимы, где взносы за сотрудников считаются иначе?
Да, на АУСН со ставкой налога 8 процентов страховые взносы за сотрудников по общему тарифу не начисляются, компания платит только фиксированный взнос на травматизм. Взамен ставка самого налога выше, а по обороту и численности действуют жёсткие ограничения. Для компании из примера этот режим стоит просчитывать отдельно.
Как изменится нагрузка, если собственников двое?
Сумма налогов компании не изменится, изменится дивидендная часть. Порог в 2,4 миллиона рублей для ставки 13 процентов считается по каждому получателю отдельно, поэтому при делении прибыли пополам оба дольше остаются на базовой ставке.
Можно ли пересчитать налоги за прошлые годы, если режим был выбран неудачно?
Задним числом сменить режим или объект налогообложения нельзя, такие изменения работают только с начала следующего года и по заявлению. Пересчитать можно ошибки в расчёте, для этого подаётся уточнённая декларация. Смена объекта на упрощёнке заявляется до 31 декабря года, предшествующего переходу.



