Содержание статьи
Не каждая ошибка стоит денег
Реакция на кривой документ обычно одинаковая. Бухгалтер нашёл опечатку в накладной, начинается суета, поставщика дёргают, документ переделывают. Хотя половина найденных ошибок вообще не влияет ни на расходы, ни на вычет.
Налоговый кодекс прямо говорит, какие ошибки безопасны. Если по документу всё равно понятно, кто продал, кто купил, что именно продали, за сколько, по какой ставке и на какую сумму налога, отказать в вычете только из-за опечатки инспекция не вправе. С расходами логика та же. Статья 252 требует, чтобы затраты были документально подтверждены, а не чтобы каждая буква в реквизитах была безупречна.
Спокойно можно жить с опечаткой в адресе, сокращённым названием компании вместо полного, неверным кодом единицы измерения, лишним или пропущенным реквизитом, которого нет в обязательном перечне.
А вот эти ошибки действительно стоят денег. Неверный ИНН любой из сторон. Другой предмет сделки, когда в накладной написано одно, а везли другое. Неправильная сумма, ставка или сумма налога. Подпись человека без полномочий или отсутствие подписи вообще. Документ, по которому нельзя понять, что и когда произошло.
Семь реквизитов, без которых бумага пустая
Закон о бухгалтерском учёте называет обязательные реквизиты первичного документа. Наименование самого документа, дата составления, название компании-составителя, содержание операции, её величина с указанием единиц измерения, должность ответственного лица и подпись с расшифровкой.
Если чего-то из этого нет, документа юридически нет тоже. Исправление тут не поможет, нужен новый документ. Именно поэтому «акт» из абзаца текста без даты, суммы и подписи инспекция снимает первым.
Два законных способа исправления в первичных документах
Порядок задаёт стандарт ФСБУ 27/2021. Способов ровно два, и компания сама закрепляет в учётной политике, какой из них применяет.
Первый работает только с бумагой. Ошибочное значение зачёркивается одной чертой так, чтобы старое всё равно читалось, сверху надписывается верное. Рядом ставится надпись «Исправлено», дата исправления и подписи тех же людей, которые подписывали исходный документ, с должностями и расшифровкой фамилий. Исправить надо оба экземпляра, ваш и контрагента, иначе при встречной проверке у инспекции окажутся две разные бумаги на одну поставку.
Второй способ подходит и бумаге, и электронике. Составляется новый документ, в котором прямо сказано, что он выпущен взамен первоначального, с указанием номера и даты того документа. Плюс дата исправления и подписи. Такой документ живёт только в паре с первоначальным, отдельно он ничего не подтверждает.
Отдельно про кассовые и банковские документы. Их исправлять запрещено вообще, любым способом. Испорченный приходный ордер или платёжку переоформляют заново.
Замазка, подчистка лезвием, стирание ластиком, аккуратно перепечатанная накладная поверх старой без единой пометки об исправлении - всё это не способы исправления, а порча документа.
Почему переподписать задним числом опаснее самой ошибки
Соблазн понятный. Проще напечатать новую накладную с той же датой, подписать и забыть, чем объяснять зачёркивания. Проблема в том, что подмена почти всегда всплывает.
У контрагента остался первый экземпляр. При встречной проверке инспекция получает его напрямую и сравнивает с вашим. Дальше начинается разговор не про опечатку, а про достоверность документов в целом.
В электронном документообороте всё ещё нагляднее. Дата подписания квалифицированной подписью фиксируется технически, и она никак не совпадёт с датой отгрузки полугодичной давности. Оператор хранит историю обмена.
Подписанты меняются. Кладовщик уволился, директор сменился, а на «свежей» накладной прошлого года стоит их подпись. Почерковедческая экспертиза в налоговых спорах давно норма.
И главное. Спор об ошибке в реквизите вы имеете хорошие шансы выиграть. Переподписанный задним числом комплект переводит разговор в другую плоскость, где инспекция говорит уже о нереальности сделки. Цена вопроса вырастает в разы.
Исправленный счёт-фактура и корректировочный, это разные истории
Эти два документа путают чаще всего, а выбор неправильного означает, что вычет вы всё равно потеряете.
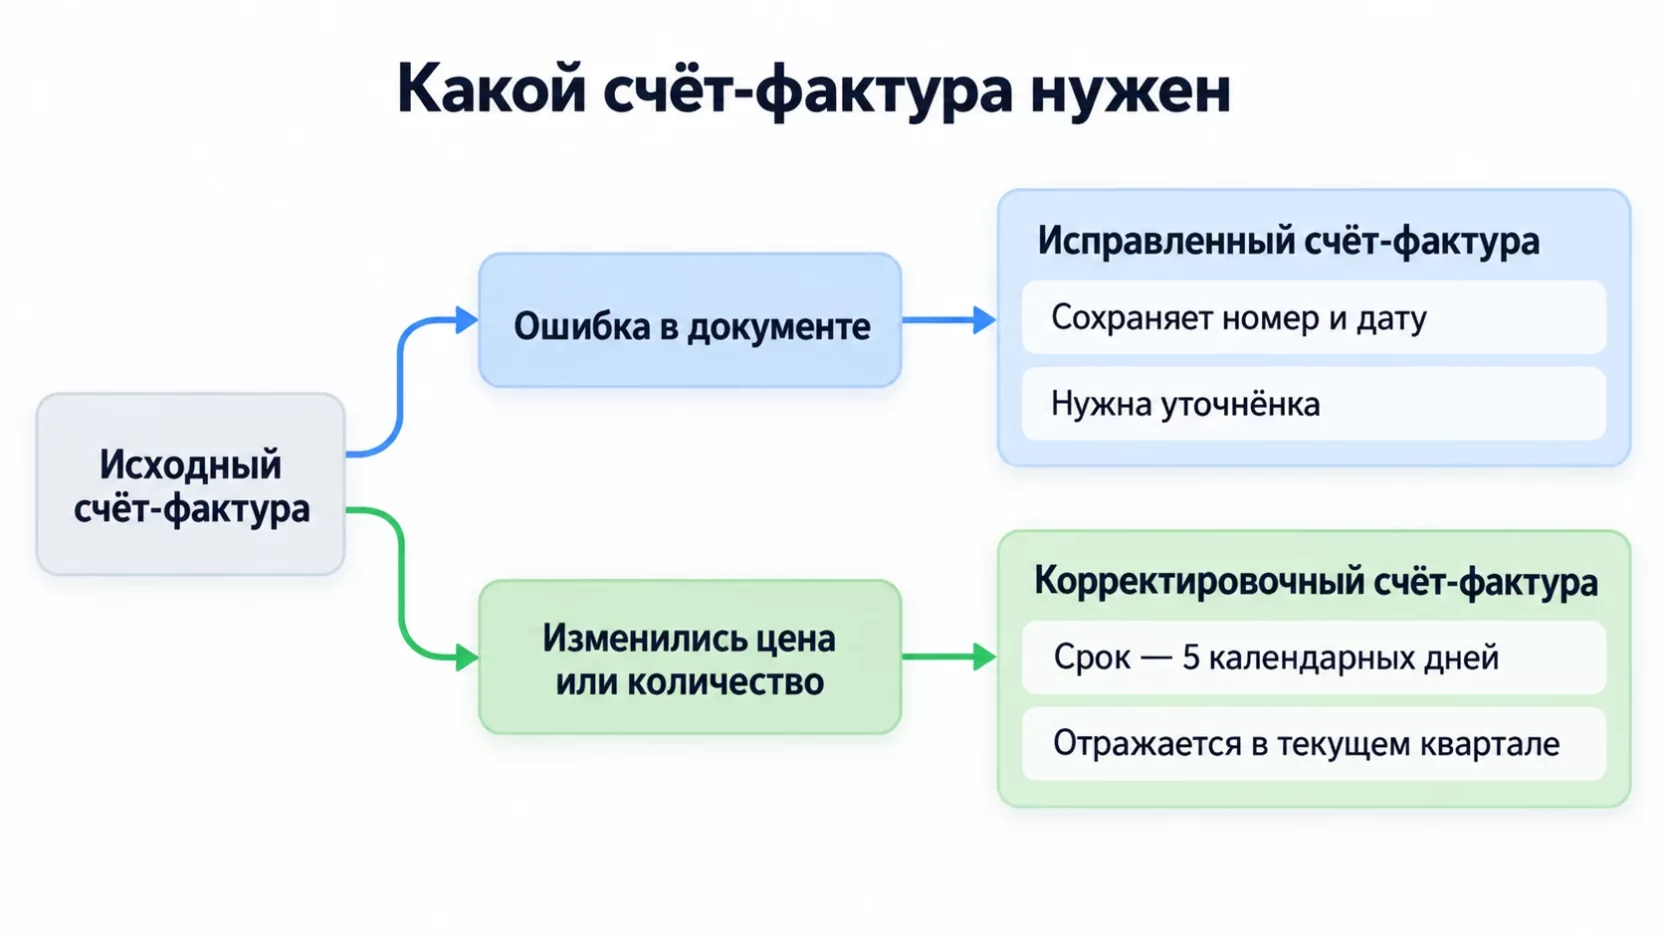
Исправленный счёт-фактура нужен, когда в документе ошибка. Менеджер поставил не ту цену, бухгалтер промахнулся в арифметике, кто-то указал не ту ставку налога. Ничего в сделке не менялось, изменилась только бумага, которая её описывает.
Корректировочный счёт-фактура нужен, когда изменились сами условия сделки. Стороны договорились о скидке, покупатель вернул часть товара, при приёмке насчитали другое количество. Документ был верным на момент выставления, а потом стороны согласовали новые цифры.
Разберём на одной поставке. Отгрузили 500 упаковок по 900 рублей, итого 450 000 рублей плюс НДС 22 процента, то есть 99 000 рублей налога.
Ситуация первая. Менеджер вбил цену 990 рублей вместо 900. Сумма в документах завышена по ошибке, никаких договорённостей об этом не было. Нужен исправленный счёт-фактура, в нём сохраняются номер и дата исходного документа, а в отдельной строке указывается номер и дата исправления.
Ситуация вторая. Через месяц покупатель нашёл брак в 50 упаковках, стороны подписали соглашение и снизили стоимость поставки на 45 000 рублей. Здесь нужен корректировочный счёт-фактура на разницу, налог по нему составит 9 900 рублей. Выставить его надо в течение пяти календарных дней с даты, когда покупатель подписал документ о согласии.
| Признак | Исправленный | Корректировочный |
|---|---|---|
| Причина | Ошибка в документе | Согласованное изменение цены или количества |
| Основание | Обнаружение ошибки | Договор, соглашение, акт с согласием покупателя |
| Срок выставления | Не установлен | 5 календарных дней |
| Уточнёнка по НДС | Обычно нужна | Обычно не нужна |
Причина
- Исправленный
- Ошибка в документе
- Корректировочный
- Согласованное изменение цены или количества
Основание
- Исправленный
- Обнаружение ошибки
- Корректировочный
- Договор, соглашение, акт с согласием покупателя
Срок выставления
- Исправленный
- Не установлен
- Корректировочный
- 5 календарных дней
Уточнёнка по НДС
- Исправленный
- Обычно нужна
- Корректировочный
- Обычно не нужна
Что делать с уже сданной отчётностью
Исправили документ, а декларация за тот квартал давно ушла. Дальше три сценария.
Суммы не поменялись, поправили только реквизит. Уточнённую декларацию сдавать не нужно, достаточно исправленного документа в папке.
Суммы выросли, налог оказался занижен. Тогда уточнённая декларация по НДС обязательна. Порядок действий важен по деньгам. Сначала доплачиваете налог и пени, и только потом отправляете уточнённую декларацию. Если сделать наоборот, штраф по статье 122 в размере 20 процентов от недоимки прилетит законно.
Суммы уменьшились, налог переплачен. Это уже ваше право, а не обязанность. Более того, ошибку, которая привела к переплате, кодекс разрешает исправить в текущем периоде, не трогая старую декларацию. Для компании это часто спокойнее, чем сдавать уточнёнку и привлекать внимание к закрытому кварталу.
Корректировочный счёт-фактура прошлые декларации вообще не тревожит. Продавец и покупатель отражают его в текущем квартале, каждый со своей стороны.
Исправления в электронном документообороте
В ЭДО зачеркнуть нечего, поэтому работает только второй способ. Отправитель формирует новый электронный документ с признаком исправления и ссылкой на первоначальный, обе стороны его подписывают. Старый документ никуда не пропадает, он остаётся в системе оператора вместе с историей.
Ключевое отличие от бумаги в том, что «переделать по-тихому» технически невозможно. Нельзя удалить отправленный документ и залить новый той же датой. Аннулирование тоже двустороннее, в одиночку его не проведёшь.
Есть свежая деталь. С 1 января 2026 года электронные форматы товарной накладной ТОРГ-12 и акта выполненных работ прекратили действовать в формализованном обмене, их заменил универсальный передаточный документ формата 5.03. Бумажных ТОРГ-12 и актов это не касается, а перевозочные документы уходят в электронку по своим правилам, их задаёт обязательный ЭДО с 1 сентября 2026. А вот если ваш обмен до сих пор идёт по отменённым форматам, при проверке такие документы могут просто не принять.
Худший вариант, когда документа нет вообще
Кривой документ можно исправить. Отсутствующий исправить нельзя, и это самая дорогая из ситуаций.
Отсутствие первички или счетов-фактур кодекс называет грубым нарушением правил учёта. Штраф начинается с 10 тысяч рублей за один налоговый период и вырастает до 30 тысяч, если нарушение растянулось на несколько периодов. Если из-за этого занижен налог, штраф составит 20 процентов от неуплаченной суммы, но не меньше 40 тысяч рублей. Плюс 200 рублей за каждый непредставленный по требованию документ.
Но главная потеря не в штрафах. Без документов инспекция вправе определить ваши налоги расчётным путём, по данным об аналогичных компаниях. На практике эта цифра почти всегда выходит больше вашей.
Как восстанавливать утраченные документы
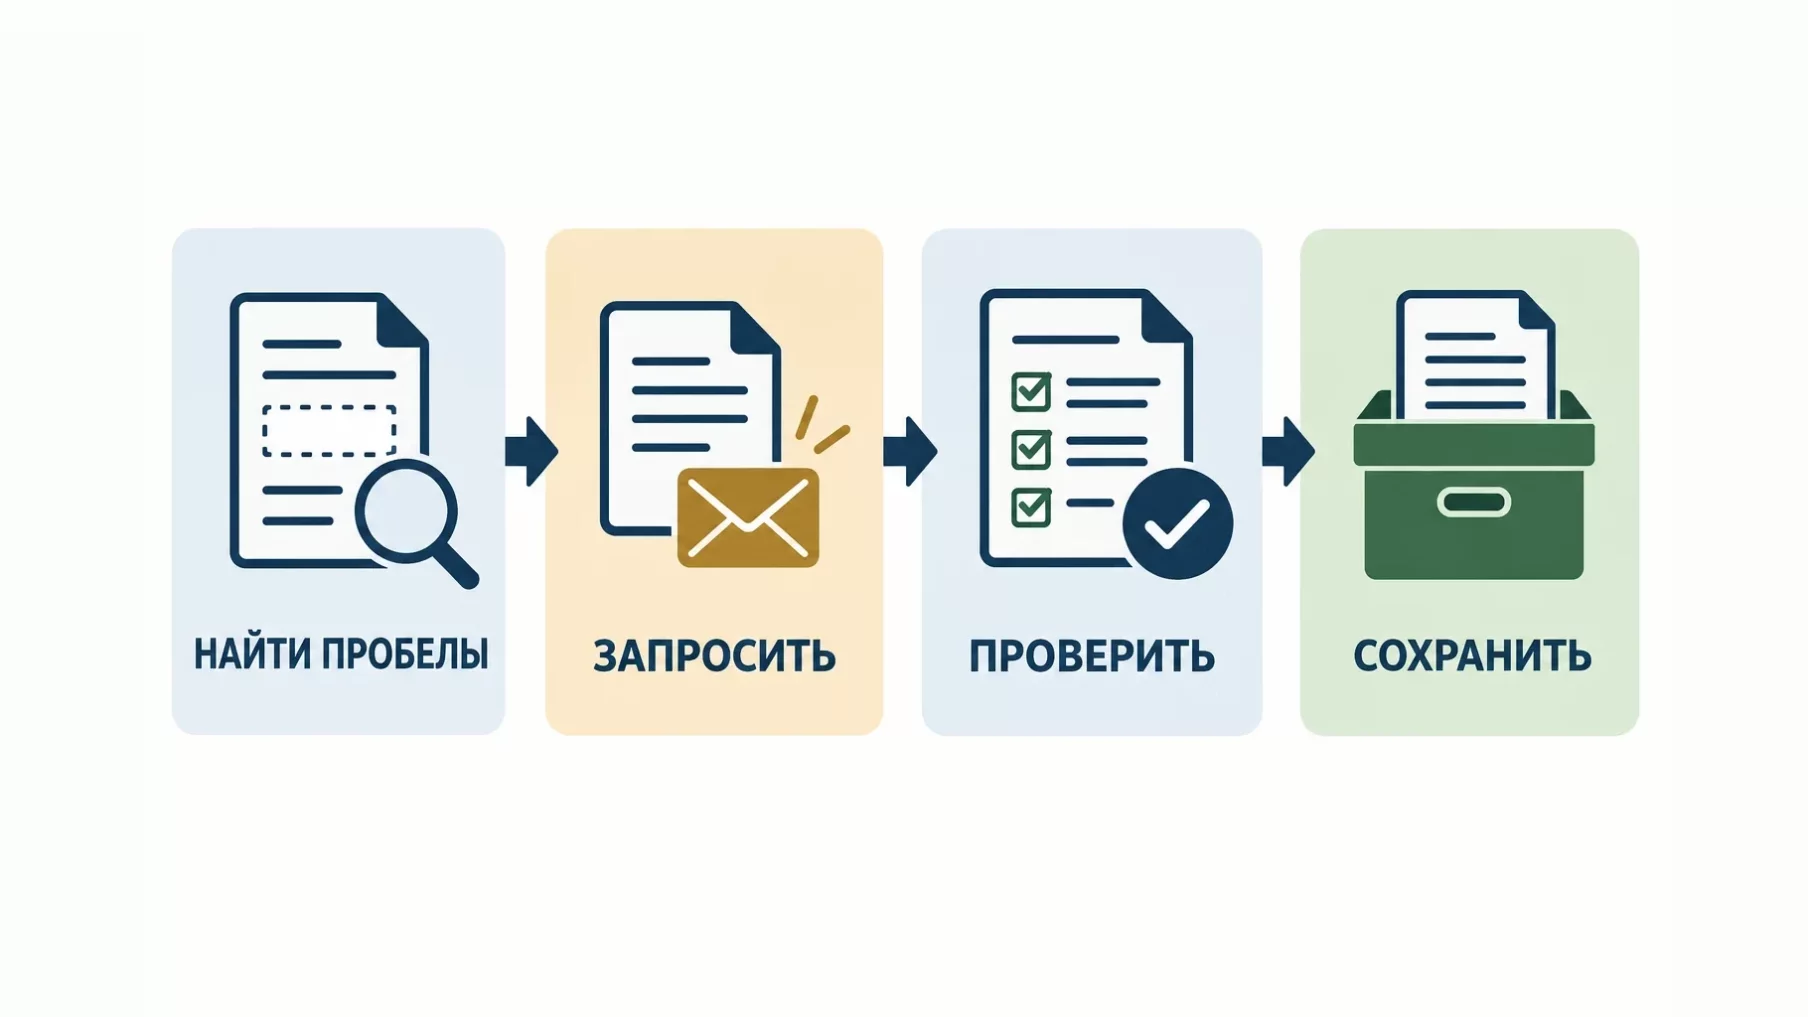
Порядок примерно такой, он же работает и при восстановлении запущенного учёта целиком. Директор издаёт приказ и назначает комиссию, комиссия фиксирует факт утраты актом с описанием причины и перечнем того, чего не хватает. Если причина внешняя, к акту прикладывают подтверждение от пожарной службы, полиции или управляющей компании.
Дальше идёт сбор. У контрагентов запрашивают дубликаты письменно, чтобы остался след переписки. Банк выдаёт выписки за нужный период. Оператор ЭДО хранит электронный архив, и это часто самый быстрый источник. Отчёты площадок выгружаются из личных кабинетов. Внутренние документы вроде авансовых отчётов и приказов оформляются заново с пометкой о том, что это дубликат.
Если восстановление идёт параллельно с полученным требованием, не молчите. Сообщите инспекции о причине задержки на следующий рабочий день после получения требования и попросите продлить срок, приложив акт комиссии.
Смысл всей этой возни один. Даже частично восстановленный комплект с перепиской и актом выглядит совсем не так, как пустая полка и фраза «документы потерялись». В первом случае вы спорите за расходы, во втором почти наверняка их теряете. Регулярная сверка первички с контрагентами дешевле любого восстановления, и это как раз то, что собственник может проверить у бухгалтера сам.
Сколько документы надо хранить
Базовый срок пять лет. Отсчёт идёт не от даты документа, а от года, следующего за годом последнего использования документа для отчётности. Правило одинаково работает и в законе о бухучёте, и в Налоговом кодексе.
Из этого срока есть исключения, о которых забывают чаще всего. Документы, подтверждающие убыток, хранятся весь период его переноса плюс те же пять лет. Документы по основным средствам живут весь срок амортизации и ещё пять лет сверху. Кадровые уходят за горизонт налоговых сроков совсем далеко.
Электронные документы хранятся ровно столько же, что и бумажные. И хранить надо не картинку с экрана, а сам файл вместе с электронной подписью и подтверждениями оператора.
Что говорить инспектору, когда пришло требование
Сроки зависят от того, какое требование пришло. Если у вас запрашивают документы по конкретной сделке, а проверки при этом нет, срок 10 рабочих дней. Если это встречный запрос по проверке вашего контрагента, срок 5 рабочих дней. Их часто путают местами и попадают на штрафы на ровном месте.
Что делать по существу. Отвечать письменно и по каждому пункту требования, даже если ответ отрицательный, по тем же правилам, что и ответ на требование о пояснениях. Прикладывать опись с реквизитами каждого документа. Если какой-то бумаги нет, писать об этом прямо, с указанием причины, а не оставлять пустое место в комплекте.
Если документ был исправлен, ничего скрывать не надо. Прикладывайте исправленный вариант вместе с пояснением, когда и почему вносилось исправление. Для инспектора это нормальная ситуация. Ненормально выглядит другое, когда на требование приходит комплект, который отличается от того, что уже лежит у налоговой от контрагента.
Чего делать нельзя. Молчать в надежде, что забудут. Досылать переподписанные задним числом бумаги. Отдавать документы без описи.
Считаем цену снятых расходов
Компания на общей системе получила от поставщика партию на 3 660 000 рублей, в том числе НДС 22 процента, то есть 660 000 рублей налога и 3 000 000 рублей стоимости без налога.
Проверка находит, что в накладной и счёте-фактуре указан неверный ИНН поставщика, а вместо исправленного документа компания подложила заново распечатанный комплект с той же датой. У поставщика при встречной проверке оказался первый вариант. Инспекция снимает и расходы, и вычет.
Налог на прибыль вырастает на 750 000 рублей, это 25 процентов от трёх миллионов. НДС к доплате 660 000 рублей. Вместе 1 410 000 рублей. Сверху штраф 20 процентов от недоимки, ещё 282 000 рублей. Пени идут за весь срок с момента, когда налог надо было заплатить.
Итого свыше 1,69 млн рублей плюс пени. Правильное исправление тех же двух документов стоило бы одного письма поставщику и получаса работы бухгалтера. В договорах и первичке вообще многое решается на этапе оформления, и небрежная цена без НДС в договоре обходится примерно по той же логике.
Что сделать прямо сейчас
Закрепите в учётной политике, каким из двух способов вы исправляете документы. Без этого бухгалтер каждый раз решает по настроению.
Проведите сверку первички с ключевыми поставщиками за текущий год, пока сделки свежие и люди на местах. Отдельно проверьте, не идёт ли ваш электронный обмен по отменённым с января форматам накладной и акта.
И не откладывайте исправления. Документ, поправленный через неделю после отгрузки, никого не удивляет. Документ, «поправленный» через два года под требование, вызывает вопросы сам по себе.
Частые вопросы
Контрагент отказывается подписывать исправленный документ. Что делать?
Направьте ему исправленный экземпляр письмом с описью вложения или через оператора ЭДО и сохраните доказательство отправки. Односторонний отказ контрагента не лишает вас права на расходы, если операция была реальной и подтверждается договором, оплатой и деловой перепиской. При системном отказе разумно предусмотреть в договоре срок на подписание документов и ответственность за его нарушение.
Можно ли исправить документ, если поставщик уже ликвидирован?
Подписать исправление с его стороны некому, и корректурный способ здесь не сработает. Остаётся доказывать реальность сделки другими доказательствами, договором, платёжками, транспортными документами, складскими и производственными отчётами, перепиской. Практика на стороне налогоплательщика, когда видно, что товар действительно получен и использован в деятельности.
Нужно ли исправлять документы за период, который уже прошёл выездную проверку?
Исправлять сам документ можно всегда, срок для этого не установлен. Но пересдавать отчётность за проверенный период смысла обычно нет, повторная выездная проверка по тому же периоду и налогу возможна как раз при подаче уточнённой декларации с уменьшением налога. Такие решения лучше принимать с бухгалтером и оценивать риск заранее.
Директор сменился, а исправить надо документ, который подписывал прежний. Как быть?
Корректурное исправление требует подписи тех, кто составлял документ, поэтому в такой ситуации применяют второй способ и составляют новый документ взамен первоначального. Подписывает его действующий руководитель или уполномоченный сотрудник по доверенности, а в самом документе указывается, взамен какого он выпущен и когда внесено исправление.
Считается ли скан или фотография документа подтверждением расходов?
Сам по себе нет. Скан помогает в текущей работе, но при проверке нужен либо оригинал на бумаге, либо электронный документ с квалифицированной подписью. Если бумажный оригинал утрачен, скан пригодится как отправная точка для запроса дубликата у контрагента, но заменить его в комплекте документов он не может.
Инспекция требует документы за 2019 год, а мы их уничтожили по истечении срока. Что отвечать?
Отвечать письменно в срок, указанный в требовании, и прикладывать акт об уничтожении документов с датой и перечнем. Если срок хранения к моменту уничтожения истёк и акт оформлен, штрафа за непредставление быть не должно. Уничтожать документы без акта и описи не стоит, именно этот документ и защищает вас в подобной ситуации.



