Содержание статьи
Займ от учредителя работает в обе стороны
Собственник и его компания постоянно перекидывают друг другу деньги. Закрыть кассовый разрыв, купить станок, внести аванс поставщику. Обратное движение случается не реже, когда владельцу срочно нужна крупная сумма на личное, а до распределения прибыли ещё квартал.
Оба направления закон разрешает, договор займа по главе 42 Гражданского кодекса компания и физлицо заключают без ограничений по сумме. А вот налоговые последствия у двух направлений разные, и почти все проблемы начинаются там, где собственник считает движение денег перекладыванием из кармана в карман.
Займ от учредителя в компанию почти безобиден. Займ из компании учредителю оплачивается налогом каждый месяц, пока деньги не вернулись.
Деньги идут в компанию
Полученный займ доходом компании не считается, прямая норма есть в подпункте 10 пункта 1 статьи 251 НК. Работает она одинаково на общей системе и на упрощёнке. Возврат денег собственнику в расходы тоже не попадает, это пункт 12 статьи 270 НК.
Для упрощенцев есть отдельный плюс. Займ не увеличивает облагаемый доход, а значит, не приближает компанию к лимитам по режиму. Если выручка подходит к 20 млн рублей на УСН и на горизонте маячит НДС, заведённые собственником деньги эту границу не двигают.
Оформляется всё договором и платёжкой с личного счёта учредителя. Наличными тоже можно, через кассу и с приходным ордером.
Беспроцентный займ и взаимозависимость
Самый частый вопрос от собственников звучит так. Компания получила деньги бесплатно, не должна ли она заплатить налог с этой экономии.
Не должна. В главе 25 НК нет нормы, которая заставляла бы заёмщика-организацию считать доход от неполученных процентов, и Минфин подтверждает это письмами много лет подряд.
Вторая часть вопроса сложнее. Учредитель с долей больше 25 процентов и его компания взаимозависимы по статье 105.1 НК, а сделки взаимозависимых инспекция вправе проверять на рыночность цен. Беспроцентные займы между российскими лицами из этой проверки выведены прямо, подпункт 7 пункта 4 статьи 105.14 НК. К тому же контролируемой такая сделка становится только при доходах свыше миллиарда рублей за год.
Нулевая ставка сама по себе претензий не вызывает. Инспекцию интересует не процент, а поведение сторон.
Процентный займ и проценты в расходах
Иногда процент всё же нужен. Собственник хочет получать доход от вложенных денег, либо компании выгодно уменьшить прибыль.
Проценты по такому займу учитываются в расходах по фактической ставке договора, без нормирования. Это пункт 1 статьи 269 НК. Нормирование включается в двух случаях, при контролируемой сделке и при контролируемой задолженности перед иностранным участником. Обычного российского ООО с займом на пару миллионов от директора это не касается.
Обратная сторона видна не сразу. Для учредителя проценты становятся обычным доходом, НДФЛ по прогрессивной шкале из пяти ставок начиная с 13 процентов. Удерживает и перечисляет налог компания, она здесь налоговый агент. На упрощёнке с объектом «доходы» такая конструкция вообще теряет смысл, потому что расходов там нет, а НДФЛ платить придётся.
Обратное движение, деньги уходят собственнику
Здесь и стоят все мины.
Сама сумма займа доходом физлица не считается, деньги ведь надо вернуть. Но пока они лежат у собственника бесплатно или под символический процент, у него ежемесячно возникает доход в виде материальной выгоды от экономии на процентах. Статья 212 НК.
Возникает он не у всех подряд, а когда стороны взаимозависимы либо связаны трудовыми отношениями. Учредитель с долей больше 25 процентов попадает под первое условие, директор на трудовом договоре под второе. Участник с долей 10 процентов, не работающий в компании, материальной выгоды не получает, но в малом бизнесе такое сочетание редкость.
Как считают материальную выгоду
Порог отсечения равен двум третям ключевой ставки Банка России. Если ставка в договоре ниже, разница признаётся доходом физлица.
Для рублёвых займов берётся меньшее из двух значений ключевой ставки, на дату заключения договора и на последнее число месяца, за который считается доход. Правило удобное. Рост ключевой ставки после подписания договора порог не поднимает, а её снижение порог опускает.
Ставка НДФЛ по материальной выгоде отдельная, 35 процентов для налогового резидента и 30 процентов для нерезидента. Это не та шкала, что у зарплаты и дивидендов. Материальная выгода образует самостоятельную налоговую базу, никакие вычеты к ней не применяются.
Доход признаётся на последнее число каждого месяца пользования деньгами. Компания как налоговый агент удерживает налог из ближайшей денежной выплаты этому человеку. Если выплат нет вовсе, она сообщает о неудержанном налоге в инспекцию, и дальше физлицо платит его самостоятельно по налоговому уведомлению, до 1 декабря следующего года.
Считаем беспроцентный займ директору
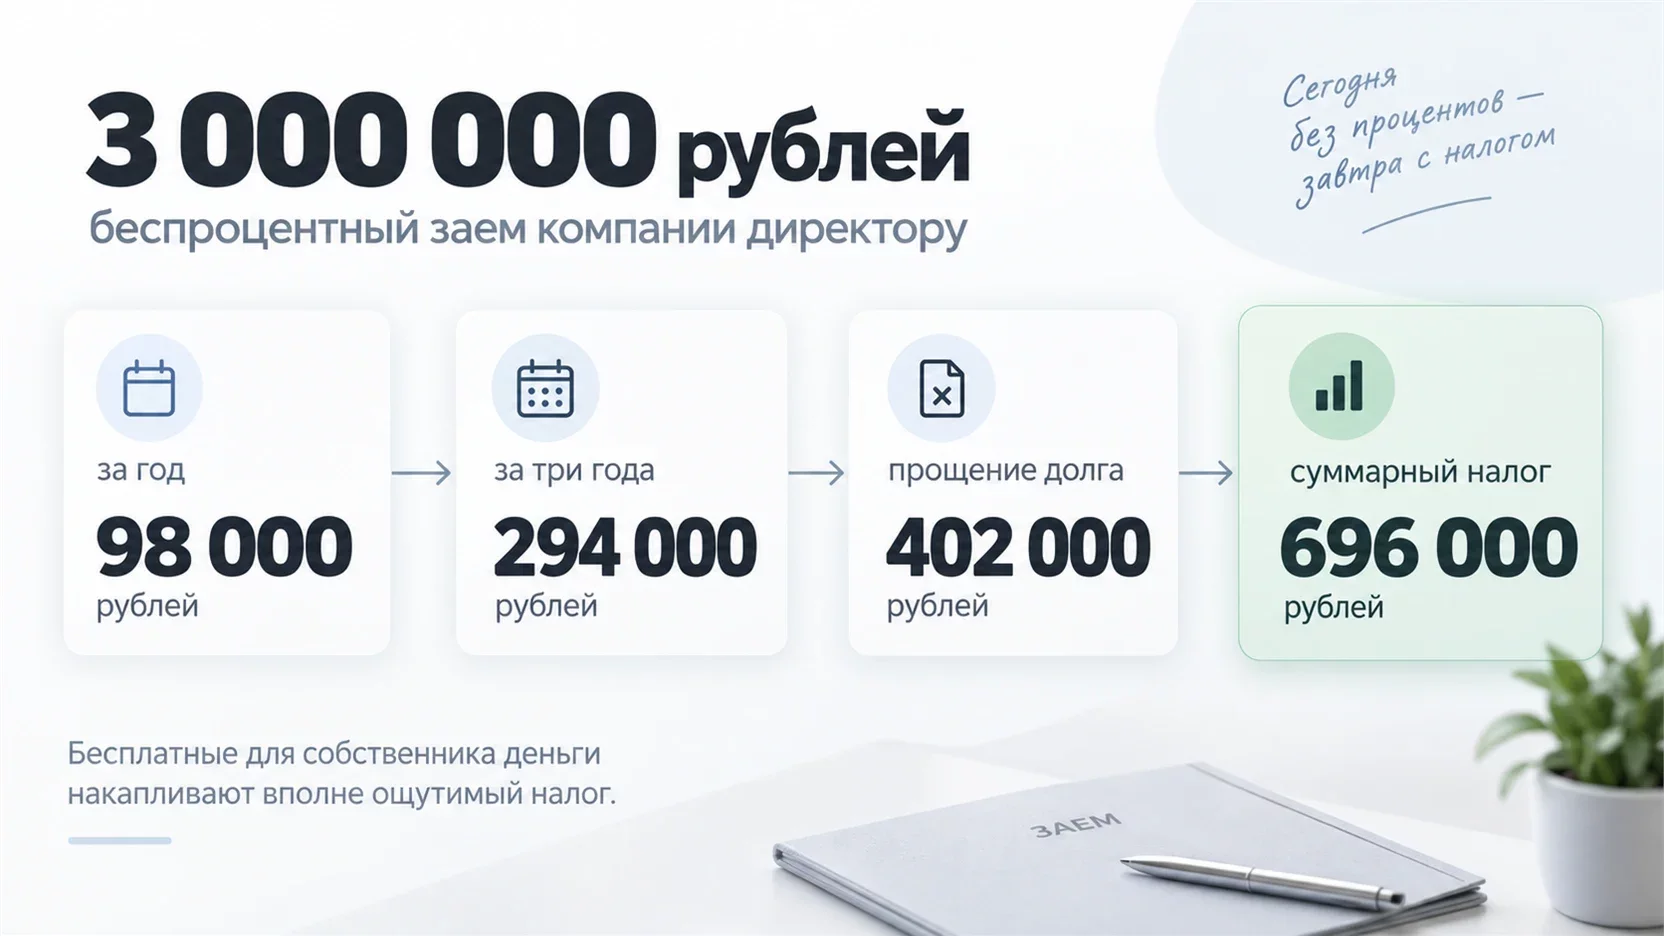
Возьмём типичную ситуацию. Директор и единственный участник взял у своей компании 3 000 000 рублей на год без процентов.
Годовая материальная выгода равна 3 000 000, умноженным на 9,33 процента, то есть 280 000 рублей. НДФЛ по ставке 35 процентов составляет 98 000 рублей за год, около 8 167 рублей в месяц. Эти деньги компания удержит из его зарплаты либо сообщит о них в налоговую.
Займ редко живёт один год. Три года пользования при той же ключевой ставке обойдутся уже в 294 000 рублей налога, и это без единого рубля дохода в кармане собственника, деньги-то он всё равно должен вернуть.
Дальше многие приходят к мысли простить долг. Прощённые 3 000 000 рублей становятся обычным доходом физлица. По прогрессивной шкале это 312 000 рублей налога с первых 2,4 млн и ещё 90 000 рублей с оставшихся 600 тысяч, итого 402 000 рублей. Вместе с уже уплаченной материальной выгодой три миллиона обходятся почти в 700 тысяч рублей налогов.
Как убрать материальную выгоду законно
Способ ровно один, и он записан в самом Налоговом кодексе. Поставьте в договоре ставку не ниже двух третей ключевой, сейчас это 9,33 процента годовых. Материальной выгоды тогда не возникает вовсе, потому что экономии на процентах нет.
С теми же тремя миллионами собственник заплатит компании 280 000 рублей процентов за год вместо 98 000 рублей НДФЛ государству. Разница в том, куда уходят деньги. Проценты остаются внутри бизнеса, хотя компания и заплатит с них свой налог, а НДФЛ уходит в бюджет безвозвратно.
Ставку лучше писать конкретным числом, а не формулой со ссылкой на ключевую. Число проще проверить, и правило о меньшем из двух значений страхует его от роста ключевой ставки.
У жилищных займов есть отдельная льгота, но она почти закрыта. Материальная выгода не облагается НДФЛ, только если договор заключён до 31 декабря 2024 года, деньги пошли на покупку или строительство жилья либо земли, а право на имущественный вычет подтверждено инспекцией.
Прощение долга обходится дороже займа
Прощение выглядит красиво и стоит дорого. Для собственника прощённая сумма превращается в доход, компания удерживает с неё НДФЛ по обычной шкале. В расходы эту сумму компания не поставит, пункт 16 статьи 270 НК запрещает.
Если долг прощают работнику компании, инспекция иногда пробует начислить сверху страховые взносы, рассматривая прощение как замаскированную выплату по трудовым отношениям. Разовое прощение обычно отбивается, регулярное превращается в проигранный спор.
Обратная ситуация мягче. Когда учредитель прощает долг своей компании, у неё появляется внереализационный доход. Освобождение по подпункту 11 пункта 1 статьи 251 НК действует при доле участника больше 50 процентов, но инспекции и суды толкуют его по-разному. Безопаснее не прощать долг, а внести деньги вкладом в имущество и погасить заём ими. Возможность вносить такие вклады должна быть заранее прописана в уставе.
Когда займ признают дивидендами или зарплатой
Схема «беру займ вместо дивидендов, налог 35 процентов всё равно только с выгоды» разбивается о простой аргумент проверяющих. Если возвращать деньги никто не собирался, займа не было, была выплата.
Верховный Суд уже переквалифицировал заём, выданный учредителю, в дивиденды. Инспекция доначисляет НДФЛ со всей суммы, добавляет пени и штраф от 20 до 40 процентов. Когда получатель одновременно работает в компании и зарплату ему не начисляли, разговор идёт уже о скрытой оплате труда, а к НДФЛ прибавляются страховые взносы.
Признаки повторяются из дела в дело. Займ бессрочный или со сроком возврата через десять лет. Срок продлевали три раза подряд. Ни рубля возврата за всё время. Компания сама берёт кредиты в банке, но бесплатно кредитует владельца. Директор работает без зарплаты, а деньги получает займами.
Один такой признак ещё не приговор. Три и больше делают исход спора предсказуемым.
Чем займ отличается от подотчёта и дивидендов
Три инструмента часто путают, хотя работают они по-разному.
Подотчёт выдаётся сотруднику на расходы компании, и по нему отчитываются чеками и авансовым отчётом, а остаток возвращают в кассу. Это деньги компании в руках сотрудника.
Дивиденды идут из чистой прибыли, обратно не возвращаются, требуют решения участников и облагаются НДФЛ по ставке 13 или 15 процентов. При убытке их выплатить нельзя, а что собственнику выгоднее, дивиденды или зарплата, считается на его налоговом режиме.
Займ возвращается всегда. Прибыль для него не нужна, решение участников тоже, зато каждый месяц капает материальная выгода. Займом закрывают временную нехватку денег, а не забирают свою долю прибыли.
Что записать в договоре
Существенное условие в договоре займа одно, сумма. Всё остальное закон разрешает не указывать, и именно этим пользуется инспекция, когда доказывает, что договор был формальным.
Рабочий договор содержит сумму и валюту, конкретную дату возврата, процентную ставку числом или прямую оговорку о беспроцентности, порядок уплаты процентов, способ передачи денег и ответственность за просрочку. Пункт о неустойке важнее, чем кажется. Договор без санкций за невозврат выглядит как документ, по которому никто ничего не ждал обратно.
Если займ выдаёт директор своей же компании, договор подписывается с обеих сторон одним человеком, и сделка попадает под правила о заинтересованности. Крупные суммы безопаснее одобрить решением общего собрания или единственного участника, даже когда устав это прямо не требует.
Деньги должны реально пройти по счёту или через кассу. Выдавать и возвращать займы наличными из выручки нельзя, сначала деньги снимают с расчётного счёта. Ограничение в 100 тысяч рублей по одному договору на расчёты с физическим лицом не распространяется.
Срок возврата и бесконечные продления
Срок возврата стоит ставить реальный, год или два, и соблюдать его. Хотя бы частичный возврат по графику снимает половину вопросов.
Продление само по себе законно, опасна серийность. Дополнительное соглашение, которое каждый декабрь двигает дату ещё на год, инспекция читает как признание того, что возвращать никто не собирается.
Просроченный и невостребованный долг тоже не исчезает. Через три года после срока возврата истекает исковая давность, и невозвращённая сумма становится внереализационным доходом должника. Брала деньги компания, налог заплатит компания. Брал собственник, инспекция увидит доход физлица.
Как налоговая находит такие займы
Сложной аналитики тут не требуется, всё лежит на поверхности.
Долги учредителя и займы от него видны в бухгалтерском балансе и расшифровках к нему. Материальная выгода отражается в расчёте 6-НДФЛ отдельным кодом дохода, и её отсутствие при живом займе на балансе бросается в глаза. Движение денег инспекция запрашивает у банка по статье 86 НК, а в выписке хорошо читается, уходили ли суммы на личный счёт собственника раз за разом.
Дальше данные сопоставляются автоматически. Компания годами показывает долг участника и не начисляет ему зарплату. Убыточная фирма кредитует владельца. Расхождение попадает в предпроверочный анализ, и оттуда приходит требование пояснить сделку.
Если займ директора висит в учёте несколько лет, а вы узнаёте об этом от инспектора, стоит проверить работу бухгалтера хотя бы по этому участку.
Что делать со старым займом
Ситуация, знакомая многим. На балансе висят несколько миллионов долга собственника, набранного мелкими суммами за пять лет, договоров толком нет, НДФЛ с материальной выгоды никогда не считался.
Разбор начинается с инвентаризации. Поднимите все платежи в пользу собственника и разберитесь, что было займом, что подотчётом без авансовых отчётов, что возвратом его же денег. Восстановите договоры, посчитайте материальную выгоду за открытые годы и подайте уточнённые расчёты. Добровольная доплата налога и пеней до требования инспекции освобождает от штрафа.
Дальше решается судьба самого долга. Реальный возврат денег закрывает вопрос полностью. Замена на процентный займ по ставке от 9,33 процента останавливает начисление материальной выгоды на будущее. Дивиденды с последующим зачётом встречных требований работают, когда у компании есть чистая прибыль и оформленное решение участников.
Оставлять всё как есть в надежде, что три года пройдут и вопрос рассосётся, не стоит. Он не рассасывается, а превращается в доход с доначислением.
Итоги
Деньги собственника, заведённые в компанию, налога не создают ни ей, ни ему. Обратный займ облагается по ставке 35 процентов с разницы между двумя третями ключевой ставки и ставкой договора, на трёх миллионах это 98 000 рублей за год. Материальная выгода исчезает, если поставить в договоре ставку от 9,33 процента. Прощение долга добавляет НДФЛ по обычной шкале, а бессрочный невозвратный займ инспекция переквалифицирует в дивиденды или зарплату с пенями и штрафом. Рабочая формула простая. Реальный договор с конкретным сроком, реальное движение денег и реальный возврат.
Частые вопросы
Учредитель зарегистрирован как ИП. Что-то меняется, если займ берёт он?
Материальная выгода считается так же и облагается НДФЛ по ставке 35 процентов, даже когда предприниматель работает на упрощёнке или патенте. Спецрежим тут не спасает, потому что доход возникает у него как у физического лица.
Учредитель хочет внести в компанию не деньги, а материалы. Это тоже займ?
Гражданский кодекс такой заём допускает, вернуть придётся столько же вещей того же качества. Ловушка в НДС. Передача имущества по товарному займу считается реализацией, поэтому компания-плательщик НДС начислит налог, когда будет возвращать материалы собственнику. Деньгами такие вложения оформлять проще и дешевле.
Можно ли зачесть долг учредителя дивидендами вместо возврата денег?
Да, это законный вариант закрытия займа. Участники принимают решение о распределении прибыли, компания начисляет дивиденды, удерживает с них НДФЛ и подписывает с собственником соглашение о зачёте встречных требований на сумму за вычетом налога. Работает только при реальной чистой прибыли и правильно оформленном решении.
Что будет с моим займом компании, если она обанкротится?
Требование участника не пропадает автоматически, но и в общую очередь кредиторов попадает не всегда. Верховный Суд в обзоре от 29 января 2020 года разрешил понижать очередность требований контролирующих лиц, если деньги давались в момент имущественного кризиса и заменяли собой вклад в капитал. Тогда участник получает выплату после всех независимых кредиторов, то есть чаще всего не получает ничего.
Учредитель продаёт долю и выходит из бизнеса. Долг уходит вместе с ним?
Нет. Обязательство по договору займа живёт отдельно от статуса участника, продажа доли его не прекращает. Стороны остаются должны друг другу, пока не рассчитаются или не переведут долг на нового участника отдельным соглашением.
Можно ли выдать займ не собственнику, а его супруге или сыну?
Технически да, но налоговая экономия при этом не появляется. Близкие родственники участника считаются взаимозависимыми с компанией через него, поэтому материальная выгода возникает на общих основаниях. А если возврата не последует, инспекция увидит ровно ту же схему вывода прибыли, только с лишним звеном.



