Содержание статьи
Освобождение держится на отдельном законе
АУСН живёт не по главе Налогового кодекса про упрощёнку, а по федеральному закону от 25.02.2022 № 17-ФЗ. Это эксперимент, он идёт с 1 июля 2022 года и рассчитан до 31 декабря 2027 года. В самом законе записано, что участники режима не признаются плательщиками НДС, и никакой суммы выручки рядом с этой нормой не стоит.
Отсюда и вся путаница. Реформа переписывала главу об упрощёнке, добавила упрощенцам обязанность считать НДС с 20 млн рублей выручки и дала выбор между пониженными ставками 5 и 7 процентов без вычетов либо общей 22 процента с вычетами. Закон об АУСН эта правка не затронула. Порог, ставки и сама конструкция «доход превысил, включился НДС» на автоматизированный режим не переносятся.
Почему на АУСН НДС не появляется после 20 млн
Правило про 20 млн написано для налогоплательщиков упрощённой системы. Компания на АУСН налогоплательщиком упрощёнки не является, поэтому норма к ней просто не применяется. Проверять выручку помесячно, следить за нарастающим итогом и готовить документы к переходу на НДС здесь не нужно.
У режима другой ограничитель. Он не включает налог, а заканчивает сам режим, и стоит гораздо выше.
До какой выручки налога нет вообще
До 60 млн рублей выручки НДС на АУСН не возникает ни при каких оборотах внутри этого коридора. Компания с выручкой 19 млн и компания с выручкой 58 млн находятся в одинаковом положении, счета-фактуры не выставляют, книги покупок и продаж не ведут, декларацию по НДС не сдают.
Дойдёте до 60 млн, и права на режим больше нет. Налог при этом не «включается», как на упрощёнке. Вместо этого бизнес выпадает из эксперимента и оказывается на общей системе с начала месяца, в котором лимит пробит, со всеми обязанностями плательщика НДС. Разница принципиальная, и её стоит держать в голове тем, кто планирует рост.
Ещё три ограничителя из условий АУСН в 2026 году работают так же жёстко, как и денежный. Средняя численность за месяц не выше 5 человек, остаточная стоимость основных средств не выше 150 млн рублей, доля других организаций в уставном капитале не выше 25 процентов.
Аренда у государства и муниципалитета
Первая ситуация, где НДС приходит и на АУСН. Если вы арендуете помещение или землю напрямую у органа власти, комитета по имуществу или администрации, вы становитесь налоговым агентом. Собственного налога у вас нет, но налог арендодателя вы удерживаете из арендной платы и перечисляете в бюджет за него.
Важна именно фигура арендодателя. Аренда у обычной компании, у предпринимателя или у государственного учреждения, которое владеет имуществом на праве оперативного управления, агентских обязанностей не создаёт. Смотреть надо в договор, а не на вывеску здания.
За квартал, в котором прошла такая аренда, придётся сдать декларацию по НДС в электронном виде и заплатить удержанную сумму. Принять её к вычету нельзя, вычеты положены только плательщикам налога.
Расчёты с иностранными поставщиками
Вторая ситуация похожа на первую. Вы покупаете услуги или работы у иностранной компании, которая не стоит на учёте в российской налоговой, а местом реализации считается Россия. Тогда российский покупатель удерживает НДС из платежа и перечисляет его в бюджет.
Чаще всего под это попадают консультации, юридическая и рекламная помощь, разработка и поддержка программ, права на программное обеспечение, аренда оборудования. Малый бизнес встречается с этим неожиданно для себя, когда оплачивает работу зарубежного подрядчика.
Отдельная сложность в том, что иностранный контрагент обычно называет цену без оглядки на российский налог. Если в контракте не оговорено, что сумма включает НДС, налог придётся начислить сверху и заплатить из своих денег.
Ввоз товаров из-за границы
Третья ситуация самая прямая. Ввозной НДС на таможне платят все, никакие спецрежимы от него не освобождают. При импорте из стран Евразийского союза налог уплачивается в налоговую по месту учёта не позднее 20-го числа месяца, следующего за месяцем принятия товаров на учёт, и в тот же срок сдаётся отдельная декларация по косвенным налогам.
Для торговой компании на АУСН это ощутимая сумма, которую не вернуть вычетом. Она просто увеличивает себестоимость партии, и закладывать её надо в цену закупки, а не вспоминать о ней на таможне.
Счёт-фактура, выставленный по своей воле
Четвёртый случай бизнес создаёт себе сам. Компания на АУСН счета-фактуры выставлять не обязана и по общему правилу не выставляет. Но если вы всё-таки выписали документ и выделили в нём сумму налога, эту сумму придётся перечислить в бюджет по пункту 5 статьи 173 Налогового кодекса.
Дальше по цепочке идут обязанности плательщика. Электронная декларация по НДС до 25-го числа месяца после квартала, сведения о каждом таком счёте-фактуре в отдельном разделе декларации, уплата налога тремя равными долями до 28-го числа каждого из трёх следующих месяцев. Вычетов при этом нет, входной налог зачесть нечем.
Считайте на простом примере. Отгрузка на 1 200 000 рублей, налог выделен внутри этой суммы по общей ставке 22 процента. В бюджет уходит 216 393 рубля, а налог по самому режиму всё равно считается с полной суммы поступления. Никакой скидки за «доброту» контрагент не даст, зато ваша выручка похудеет почти на пятую часть.
Контрагент просит счёт-фактуру, что отвечать
Просьба звучит убедительно, особенно от крупного заказчика. Логика покупателя понятна, он хочет вычет и не хочет переплачивать. Логика продавца на АУСН другая, вычет получит покупатель, а налог заплатите вы.
Правильный ответ спокойный и деловой. Вы не плательщик НДС по закону 17-ФЗ, счёт-фактуру не выставляете, а в договоре и первичных документах цена указывается без налога с прямой оговоркой об основании. Если бухгалтерия покупателя настаивает, вопрос переходит в переговоры о цене, а не в бухгалтерию. Скидка на сумму, сопоставимую с вычетом, обходится дешевле, чем добровольно взятый на себя налог. Отдельно проверьте, как цена без НДС в договоре сформулирована в ваших шаблонах, потому что размытая формулировка потом вытаскивает налог из вашего кармана.
Есть и здоровый выход. Часть покупателей на самом деле не нуждается в вычете, это розница, физлица, компании на спецрежимах, бюджетные учреждения. Для АУСН это естественная клиентская база, и строить продажи стоит вокруг неё.
Почему туда пошли те, кто упёрся в 20 млн
До реформы автоматизированный режим выглядел экзотикой. Ставка выше, чем на обычной упрощёнке, ограничений много, регионов было мало. Всё изменилось, когда упрощенцы с выручкой выше 20 млн получили НДС, декларации, книги продаж и встречные проверки по расхождениям.
Сегодня режим действует уже почти по всей стране, вводится он законом субъекта, и список регионов расширялся каждый год. Для компании, которая живёт в диапазоне от 20 до 60 млн и работает с покупателями без вычета, АУСН оказался единственным законным способом не заниматься НДС вообще.
Второй мотив весомее первого. На АУСН обнулены страховые взносы за сотрудников по единому тарифу, а у предпринимателя нет и фиксированных взносов за себя. Вместо них платится фиксированный взнос на травматизм 2 959 рублей за 2026 год, по 246,58 рубля в месяц до 15-го числа, независимо от численности и от фонда оплаты труда.
Считаем в деньгах
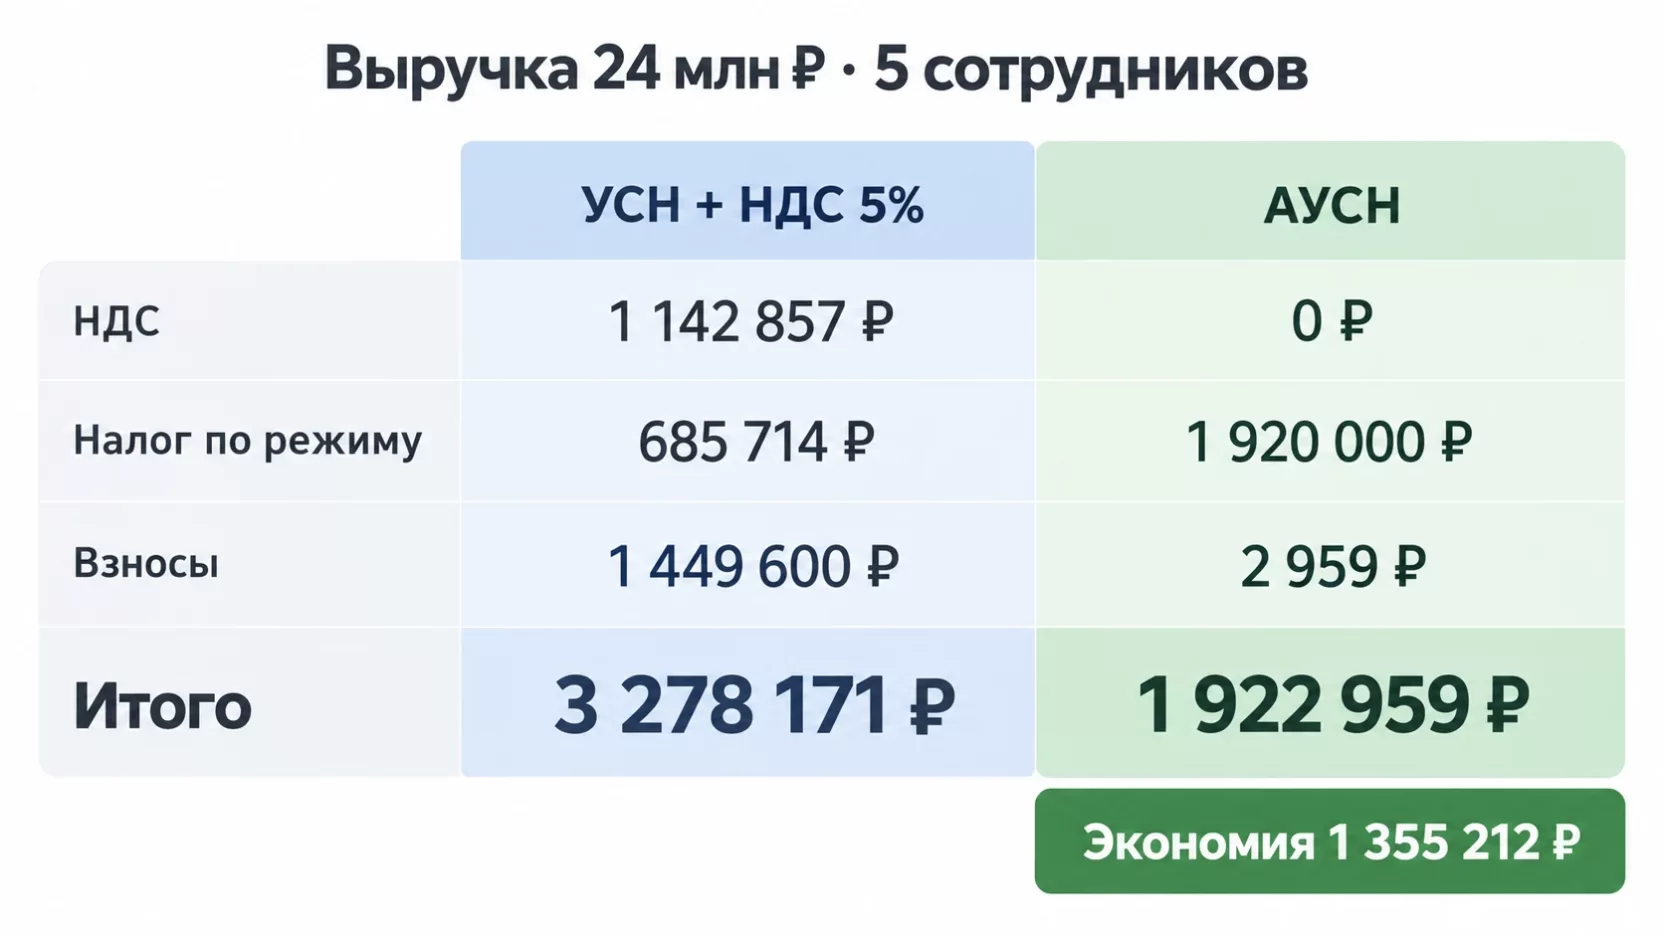
Сервисная компания, выручка 24 млн рублей за год, пятеро в штате вместе с директором, зарплата 80 000 рублей у каждого, фонд оплаты труда 4 800 000 рублей. На упрощёнке объект «доходы», ставка 6 процентов, НДС по пониженной ставке 5 процентов без вычетов. Цену покупателям поднять не удалось, поэтому налог сидит внутри прежней суммы.
| Показатель | УСН «доходы» с НДС 5% | АУСН «доходы» |
|---|---|---|
| Выручка за год | 24 000 000 | 24 000 000 |
| НДС в бюджет | 1 142 857 | 0 |
| Налог по режиму | 685 714 | 1 920 000 |
| Взносы за сотрудников | 1 449 600 | 2 959 |
| Итого за год | 3 278 171 | 1 922 959 |
Выручка за год
- УСН «доходы» с НДС 5%
- 24 000 000
- АУСН «доходы»
- 24 000 000
НДС в бюджет
- УСН «доходы» с НДС 5%
- 1 142 857
- АУСН «доходы»
- 0
Налог по режиму
- УСН «доходы» с НДС 5%
- 685 714
- АУСН «доходы»
- 1 920 000
Взносы за сотрудников
- УСН «доходы» с НДС 5%
- 1 449 600
- АУСН «доходы»
- 2 959
Итого за год
- УСН «доходы» с НДС 5%
- 3 278 171
- АУСН «доходы»
- 1 922 959
Разница 1 355 212 рублей в пользу автоматизированного режима. Складывается она из двух частей. Налог по самому режиму на АУСН выше, 1 920 000 против 685 714, зато НДС нет совсем, а взносы за пятерых сотрудников превращаются из полутора миллионов в три тысячи рублей.
Отсюда простое правило про структуру расходов. Чем больше в вашей себестоимости зарплата и чем меньше закупки с входным налогом, тем сильнее выигрывает АУСН. Компания услуг с людьми и без товарных закупок получает максимум выгоды. У торговли с высокой долей закупок картина мягче, ставка 8 процентов считается со всей выручки, и там честнее сравнивать объект «доходы минус расходы» со ставкой 20 процентов, помня про минимальный налог 3 процента от дохода.
Ставка 8 процентов против шести
Главная ловушка проста. АУСН выгоден там, где НДС уже наступил или вот-вот наступит. Пока выручка ниже 20 млн, налога на упрощёнке нет, и сравнение идёт между ставками 8 и 6 процентов, а это чистый проигрыш.
Возьмите предпринимателя без работников с выручкой 18 млн. На упрощёнке налог 1 080 000 рублей уменьшается на страховые взносы за себя полностью, поэтому итоговая нагрузка равна 6 процентам выручки. На АУСН взносов за себя нет, но налог считается по ставке 8 процентов и составляет 1 440 000 рублей. Переход обошёлся бы в 360 000 рублей лишних за год.
Ниже порога уменьшить налог на АУСН нечем, вычета взносов на этом режиме не существует, потому что не существует и самих взносов. Так что тем, кто ещё далеко от 20 млн, спешить некуда. Правильный момент для разговора наступает, когда доход близко к лимиту 20 млн на УСН и решение о ставке НДС уже нависает.
Лимиты, пятеро сотрудников и запрет наличных
Экономия на НДС и взносах оплачивается жёсткой рамкой. Пять человек средней численности за месяц закрывают режим для любого бизнеса с планами по найму. Договоры подряда с физлицами в эту численность тоже попадают, так что обойти ограничение внешними исполнителями не получится.
Все расчёты идут только безналично и только через счёт в банке из перечня Федеральной налоговой службы. Зарплату наличными из кассы выдавать нельзя, запрет прописан в самом законе о режиме. Для розницы, ремонта, услуг населению с наличной выручкой это часто становится главным препятствием.
Дальше идут запреты по деятельности. Режим закрыт для посредников, то есть агентов, комиссионеров и поверенных, для участников простых товариществ, для производителей подакцизных товаров, для торговли ювелирными изделиями кроме серебряных, для ломбардов, страховых и микрофинансовых организаций. Нельзя брать в штат сотрудников без статуса налогового резидента России и людей на работах с правом на досрочную пенсию. Филиалов и обособленных подразделений быть не должно, а совмещать АУСН с другим режимом запрещено.
Что будет при выходе за 60 млн
Право на режим теряется с начала того месяца, в котором нарушено любое условие. Сообщить об этом надо не позднее 15-го числа следующего месяца, электронно, через уполномоченный банк или личный кабинет налогоплательщика.
С этого момента бизнес считается работающим на общей системе, а значит становится полноценным плательщиком НДС со ставкой 22 процента, декларациями и книгами. Переход на упрощёнку сразу, задним числом, законом не предусмотрен, и заявиться туда получится только с начала следующего календарного года.
Поэтому за приближением к 60 млн следят не в декабре, а помесячно. Если по расчёту год закрывается около лимита, часть работ логичнее перенести на январь, чем встретить общую систему в середине квартала с уже отгруженными документами.
Итоги
На АУСН НДС действительно не платят, и порог 20 млн сюда не дотягивается, потому что режим живёт по собственному закону. Освобождение действует до 60 млн рублей выручки, а дальше заканчивается не льгота, а сам режим. Четыре исключения остаются в силе всегда, это аренда государственного имущества, покупка у иностранцев, ввоз товаров и добровольно выставленный счёт-фактура с выделенным налогом. Считать выгоду имеет смысл на своих цифрах, потому что ниже 20 млн ставка 8 процентов дороже обычной упрощёнки, а выше порога разница за год измеряется миллионом и больше.
Частые вопросы
Могут ли снизить лимит АУСН до 20 млн, как это сделали на упрощёнке?
До 31 декабря 2027 года лимит менять нельзя, это прямо записано в законе об эксперименте. Ставки и условия на этот период тоже заморожены. Обсуждения о судьбе режима идут, но действующие участники защищены до конца эксперимента.
Что будет с режимом после 2027 года?
Эксперимент рассчитан до 31 декабря 2027 года, решение о продлении пока не принято. Возможных вариантов несколько, от превращения АУСН в постоянный режим до его закрытия. Планируя переход сейчас, считайте и запасной сценарий на 2028 год, чтобы появление НДС не застало бизнес врасплох.
Надо ли восстанавливать НДС при переходе на АУСН с общей системы?
Да, налог, ранее принятый к вычету по товарам, материалам и основным средствам, которые останутся у вас на момент перехода, восстанавливается. По основным средствам сумма считается пропорционально остаточной стоимости. Это разовый платёж, но для компании с большим складом или дорогим оборудованием он может оказаться заметным, и его считают заранее.
Можно ли на АУСН торговать на маркетплейсах?
Продавать через площадку по агентскому договору можно, запрет касается тех, кто сам выступает агентом или комиссионером. Но есть практическая сложность, площадка удерживает своё вознаграждение из выручки, а доходом считается полная цена покупателя, поэтому лимит 60 млн вырабатывается быстрее, чем приходят деньги на счёт.
АУСН действует по всей России?
Режим вводится законом субъекта, и за последние годы к эксперименту присоединилось большинство регионов. Тем не менее перед переходом на АУСН статус вашего региона надо проверить отдельно, а заодно убедиться, что ваш банк входит в перечень уполномоченных на сайте налоговой службы.
Можно ли совмещать АУСН с патентом, чтобы растянуть лимит?
Нет, автоматизированный режим не совмещается ни с патентом, ни с упрощёнкой, ни с сельхозналогом. Он применяется по всей деятельности целиком. Схема с разделением оборотов между режимами здесь не работает.



