Содержание статьи
Кто сдаёт первую декларацию по НДС на УСН и в какой срок
Освобождение от НДС на упрощёнке работает, пока доход за прошлый год не превысил 20 миллионов рублей. Как только выручка текущего года перевалила через эту черту, компания становится плательщиком налога с первого числа следующего месяца. Не с нового квартала и не с нового года.
Дальше начинается квартальная отчётность. Декларация по НДС на УСН сдаётся до 25 числа месяца, следующего за кварталом, а когда эта дата выпадает на выходной, срок сдвигается на ближайший рабочий день. За третий квартал 2026 года крайняя дата 26 октября, за четвёртый 25 января 2027 года.
Сдавать декларацию нужно каждый квартал, даже если продаж не было и налог получился нулевым. Компании, у которых все операции освобождены от налога, отчитываются на общих основаниях.
Ошибка первая. Налог начали считать не с того месяца
Самая дорогая ошибка первого года. Собственник узнаёт про НДС в июле, бухгалтер отвечает «с нового квартала», и компания спокойно отгружает август и сентябрь по старым ценам без налога.
Выручка нарастающим итогом перешла 20 миллионов в июле 2026 года, значит плательщиком НДС компания стала с 1 августа. За август и сентябрь она отгрузила товар на 6 миллионов рублей и ни в одном документе налог не выделила. Ставка выбрана пониженная, 5 процентов.
Налог всё равно придётся заплатить. Задним числом переписать цены покупателям почти невозможно, поэтому НДС достают из уже полученной выручки по расчётной ставке. Шесть миллионов дают 285 714 рублей налога. Сверху штраф за занижение по статье 122 НК, это ещё 20 процентов, то есть 57 143 рубля. Итого около 343 тысяч рублей чистого убытка, плюс пени за каждый день.
Проверить дату перехода порога стоит один вечер работы бухгалтера. Если ваша выручка идёт близко к лимиту 20 млн на УСН, считать её нарастающим итогом надо ежемесячно, а не по итогам года.
Ошибка вторая. Вычеты на пониженной ставке
Ставки 5 и 7 процентов выглядят выгодно ровно до того момента, пока бухгалтер не пытается уменьшить налог на входной НДС от поставщиков. На пониженных ставках вычетов нет вообще. Ни по закупленному товару, ни по аренде склада.
Вычеты остаются только на общей ставке 22 процента. Именно поэтому торговым и производственным компаниям с большой долей закупок у плательщиков НДС ставка 5 процентов часто невыгодна, а бытовым услугам с зарплатой в основе расходов наоборот подходит.
Ошибка выглядит так. Компания заявила ставку 5 процентов, а в декларацию поставила вычеты по счетам-фактурам поставщиков на 400 тысяч рублей. Инспекция снимает всю сумму, доначисляет 400 тысяч и добавляет штраф 20 процентов, ещё 80 тысяч. Итого 480 тысяч рублей.
Ловушка первого года ещё и в том, что ставка нигде не заявляется заранее. Заявления в инспекцию подавать не надо, выбор фиксирует сама первая декларация.
Ошибка третья. Забыли про полученные авансы
Упрощёнка приучает считать налог по деньгам. НДС устроен иначе, и предоплата от покупателя облагается налогом в том квартале, когда она пришла на счёт, даже если товар вы отгрузите через месяц или через полгода.
Компания получила в сентябре предоплату 3 миллиона рублей, отгрузку сделала в октябре и в декларацию за третий квартал аванс не включила. На ставке 5 процентов налог с такой предоплаты считается по расчётной ставке и составляет 142 857 рублей. Добавьте штраф 20 процентов, это ещё около 29 тысяч, и пени за три месяца.
При отгрузке налог с аванса берётся к вычету, чтобы не платить дважды. Это единственный вычет, который работает и на пониженных ставках. Компания, которая не начислила НДС с предоплаты, теряет заодно и его.
Отдельно проверьте авансы, полученные до перехода на НДС, которые закрываются отгрузкой уже в статусе плательщика. Эти переходные сделки чаще всего и разъезжаются с отчётностью.
Ошибка четвёртая. Книга продаж не сошлась с декларацией покупателя
Ваша книга продаж и книга покупок покупателя должны совпадать до копейки. Одна и та же сделка приходит в налоговую с двух сторон, и система сравнивает книгу продаж с книгой покупок автоматически.
Причины расхождений обычно бытовые. Покупатель поставил вычет по счёту-фактуре, который вы забыли зарегистрировать. Номер документа у вас с буквой, у него без. Сумма отличается на копейки после округления.
Дальше приходит требование о представлении пояснений. Ответить надо в течение пяти рабочих дней и только в электронном виде по установленному формату. Молчание или ответ обычным письмом обходятся в 5 тысяч рублей штрафа по статье 129.1 НК, а при повторном нарушении в течение года в 20 тысяч.
Прямые потери здесь небольшие, а косвенные заметные. Покупатель, у которого сняли вычет из-за вашей ошибки, обычно требует деньги обратно и меняет поставщика. Особенно если сумма вычета сопоставима с вашей квартальной прибылью по этому клиенту.
Ошибка пятая. Декларацию отнесли на бумаге
Декларация по НДС принимается только в электронном виде через оператора электронного документооборота. Бумажный экземпляр, сданный лично или отправленный почтой, считается непредставленным. Инспекция не примет его с замечаниями и не попросит переделать, для неё отчёта просто нет.
Последствие первое. Отсчёт просрочки идёт так, будто вы не отчитались вообще. Последствие второе, и оно болезненнее. Через 20 рабочих дней после крайнего срока инспекция вправе приостановить операции по всем счетам компании, включая корпоративные карты. Зарплата и платежи поставщикам встают до тех пор, пока декларация не уйдёт правильным способом. Как выглядит эта процедура изнутри и сколько занимает разблокировка, мы разбирали в материале про то, что делать, когда налоговая заблокировала счёт.
Из той же серии история с оператором отчётности. Компания годами сдавала одну декларацию по упрощёнке и обходилась без него. Теперь договор нужен до первого квартала с НДС, а не в последнюю неделю перед сроком.
Просрочка декларации и просрочка уплаты стоят по-разному
Собственники часто считают это одним нарушением. Налоговая считает двумя, и наказывает за них по разным статьям.
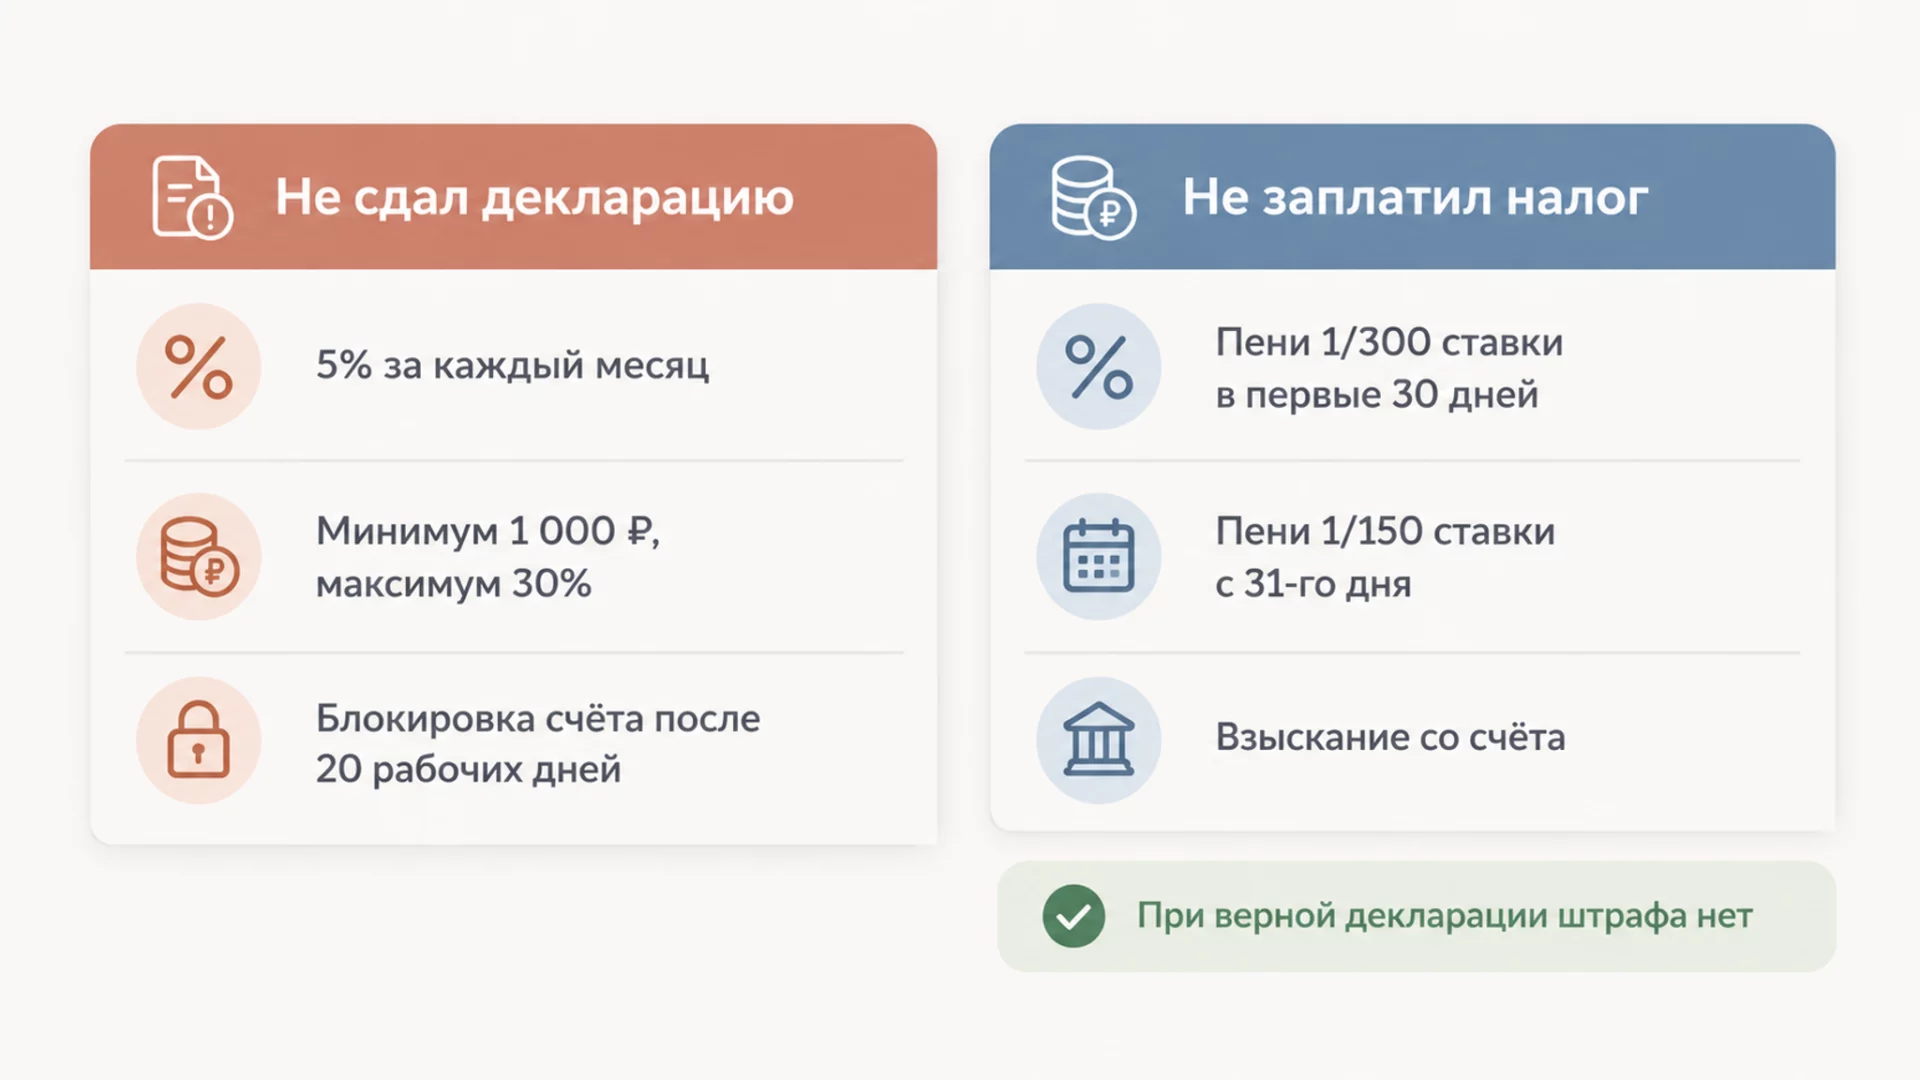
За несданную вовремя декларацию штраф составляет 5 процентов от неуплаченного по ней налога за каждый полный и неполный месяц опоздания. Минимум 1 000 рублей, максимум 30 процентов от суммы. Плюс блокировка счетов после 20 рабочих дней просрочки.
За неуплату налога в срок идут пени. Организации первые 30 дней просрочки платят 1/300 ключевой ставки в день, с 31 по 90 день ставка удваивается до 1/150, с 91 дня возвращается к 1/300. При ключевой ставке 14 процентов недоимка в 300 тысяч рублей стоит 140 рублей в день первый месяц и 280 рублей в день второй.
А вот штрафа 20 процентов за одну только просрочку платежа нет. Если декларация сдана верно и налог в ней посчитан правильно, но деньги ушли позже, начисляются пени, а состава нарушения по статье 122 НК не возникает. Штраф появляется тогда, когда налог занижен в самой декларации.
Сам НДС платится не одной суммой. Налог за квартал делится на три равные части, и каждая перечисляется до 28 числа очередного месяца следующего квартала. За третий квартал 2026 года это 28 октября, 30 ноября и 28 декабря.
Почему ошибку находят через три недели, а не через три года
Внутрь декларации по НДС целиком попадают книга продаж и книга покупок. Инспекция получает не сводные суммы, а каждый ваш счёт-фактуру с номером, датой, суммой и реквизитами контрагента.
Все декларации страны сходятся в одну систему и сопоставляются попарно. Ваша запись о продаже ищет запись покупателя о покупке. Совпало, вопросов нет. Не совпало, программа формирует требование с кодом ошибки, и оно уходит вам по электронным каналам без участия инспектора.
Поэтому расхождения всплывают в первые же недели после сдачи, а не на выездной проверке через три года. Зато и исправляются такие ошибки дёшево, если не тянуть с ответом.
Отдельно система сверяет декларацию с вашими же данными. Выручка в декларации по НДС должна биться с выручкой по упрощёнке, а нарастающий доход с моментом, когда вы перешли порог. Компания, которая начала платить НДС на квартал позже, чем следовало, обнаруживает себя автоматически.
Одна поблажка 2026 года, на которую нельзя рассчитывать дважды
Снижение порога до 20 миллионов завело в НДС десятки тысяч компаний, которые с этим налогом никогда не работали. Для новичков на 2026 год сделали разовое послабление.
Границы у этой льготы жёсткие. Она снимает только штраф по статье 119 НК за сам факт опоздания с первой декларацией. Пени за неуплаченный налог никуда не деваются, штраф за занижение суммы тоже, приостановление операций по счетам инспекция применяет на общих основаниях. И работает освобождение один раз, за второй пропущенный квартал заплатите полностью.
Умышленные схемы под льготу не подпадают. Если компания дробила выручку по нескольким юрлицам, чтобы не переходить порог, разговор пойдёт совсем другой, вплоть до штрафа 40 процентов.
Что делать, если ошибку нашли сами
Здесь работает правило, которое экономит собственникам сотни тысяч рублей, а знают его почему-то немногие. Штрафа не будет, если вы исправитесь раньше налоговой.
Порядок такой. Сначала считаете реальную сумму налога и доплачиваете недоимку. Следом платите пени за все дни просрочки. И только после этого отправляете уточнённую декларацию по НДС. Именно в такой последовательности, потому что освобождение по статье 81 НК действует, когда деньги ушли в бюджет до подачи уточнёнки.
Опоздание с этой процедурой обходится дорого. Как только пришло требование по декларации или решение о выездной проверке, компания считается узнавшей об ошибке от инспекции, и штраф 20 процентов применяется в полном объёме.
Сколько стоят пять ошибок в деньгах
| Ошибка | Что прилетит | Цена на примере |
|---|---|---|
| НДС начали считать не с того месяца | Налог за пропущенный период и штраф 20 процентов | 343 000 руб. с отгрузки 6 млн |
| Вычеты на ставке 5 процентов | Снятие всех вычетов и штраф 20 процентов | 480 000 руб. с вычетов на 400 тыс. |
| Не начислен НДС с аванса | Налог с предоплаты, штраф и пени | 171 000 руб. с аванса 3 млн |
| Расхождение с книгой покупок клиента | Штраф за пояснения и претензии покупателя | 5 000 руб., при повторе 20 000 |
| Декларация сдана на бумаге | Декларация не принята, счета приостановлены | Остановка платежей через 20 рабочих дней |
НДС начали считать не с того месяца
- Что прилетит
- Налог за пропущенный период и штраф 20 процентов
- Цена на примере
- 343 000 руб. с отгрузки 6 млн
Вычеты на ставке 5 процентов
- Что прилетит
- Снятие всех вычетов и штраф 20 процентов
- Цена на примере
- 480 000 руб. с вычетов на 400 тыс.
Не начислен НДС с аванса
- Что прилетит
- Налог с предоплаты, штраф и пени
- Цена на примере
- 171 000 руб. с аванса 3 млн
Расхождение с книгой покупок клиента
- Что прилетит
- Штраф за пояснения и претензии покупателя
- Цена на примере
- 5 000 руб., при повторе 20 000
Декларация сдана на бумаге
- Что прилетит
- Декларация не принята, счета приостановлены
- Цена на примере
- Остановка платежей через 20 рабочих дней
Цифры рассчитаны для компании с квартальной отгрузкой около 6 миллионов рублей на ставке 5 процентов. У бизнеса покрупнее они растут пропорционально выручке.
С чего начать, если первый квартал с НДС уже идёт
- Поднимите помесячную выручку 2026 года нарастающим итогом и найдите месяц, в котором она перешла 20 миллионов. Обязанность началась с первого числа следующего месяца.
- Посчитайте налог по обеим схемам, на пониженной ставке без вычетов и на ставке 22 процента с вычетами. Сравнивайте не ставки, а итоговые суммы к уплате за квартал.
- Проверьте договор с оператором электронного документооборота и действующую электронную подпись у того, кто будет подписывать декларацию.
- Соберите все счета-фактуры и полученные авансы квартала, включая предоплаты, по которым отгрузки ещё не было.
- До отправки сверьте книгу продаж с крупными покупателями, хотя бы по суммам и номерам документов.
- Поставьте в календарь три даты уплаты, а не одну. Налог за квартал уходит тремя частями.
Собрать первую декларацию лучше за неделю до срока. Именно на первой сдаче вылезают технические сюрпризы, от просроченной подписи до неработающего обмена с оператором.
Что запомнить собственнику
НДС на упрощёнке начинается с первого числа месяца, следующего за превышением 20 миллионов рублей выручки. Декларация сдаётся каждый квартал и только электронно, бумага равна несданному отчёту. Пониженные ставки 5 и 7 процентов лишают права на вычеты, авансы облагаются налогом сразу при поступлении денег. Опоздание с отчётом и опоздание с деньгами наказываются по разным статьям, и в 2026 году прощается только первое, один раз.
Частые вопросы
Порог 20 миллионов будут снижать в 2027 году?
Нет. Федеральный закон от 04.07.2026 № 228-ФЗ зафиксировал порог на уровне 20 млн рублей для доходов 2025-2028 годов. Снижение до 15 млн отложено до 2029 года, до 10 млн до 2030 года. Планировать переход на НДС по старым проектам законов, где лимит падал уже с 2027 года, не нужно.
Можно ли передумать и уйти с пониженной ставки на 22 процента?
Тем, кто впервые применил ставку 5 или 7 процентов в 2026 году, разрешили отказаться от неё в течение четырёх кварталов подряд, считая с квартала первой декларации со спецставкой. Для перешедших на пониженные ставки раньше действует прежнее правило, ставка применяется 12 кварталов подряд.
Мы продаём через маркетплейс. Кто платит НДС с комиссии площадки?
Налог с вознаграждения площадки платит сама площадка, а вы получаете от неё счёт-фактуру. Принять этот НДС к вычету можно только на ставке 22 процента. На ставках 5 и 7 процентов комиссия ложится в расходы целиком с налогом внутри, и при высокой комиссии это заметно меняет расчёт выгодной ставки.
Что делать с товаром, который купили до перехода на НДС, а продаём уже с налогом?
Продажа облагается по вашей текущей ставке, независимо от того, когда товар попал на склад. Входной налог по остаткам, купленным в период освобождения, на пониженных ставках к вычету не принимается. На ставке 22 процента вопрос по остаткам решается отдельно и требует разбора с бухгалтером.
Если компания вернулась под порог, НДС отменяется автоматически?
Нет. Освобождение считается по доходу прошедшего года, поэтому снижение выручки в 2026 году отразится только с 1 января 2027 года, и то при доходе за 2026 год ниже 20 млн рублей. До конца текущего года компания остаётся плательщиком и сдаёт декларации за все кварталы.
Нужно ли платить НДС с продажи основного средства и старого автомобиля?
Да, реализация имущества компании облагается наравне с обычной выручкой и попадает в книгу продаж. Разовая продажа станка или служебной машины способна сама по себе подтолкнуть годовой доход к следующему лимиту, поэтому такие сделки лучше планировать заранее.



