Содержание статьи
Почему деньги и товар оказались в разных налоговых периодах
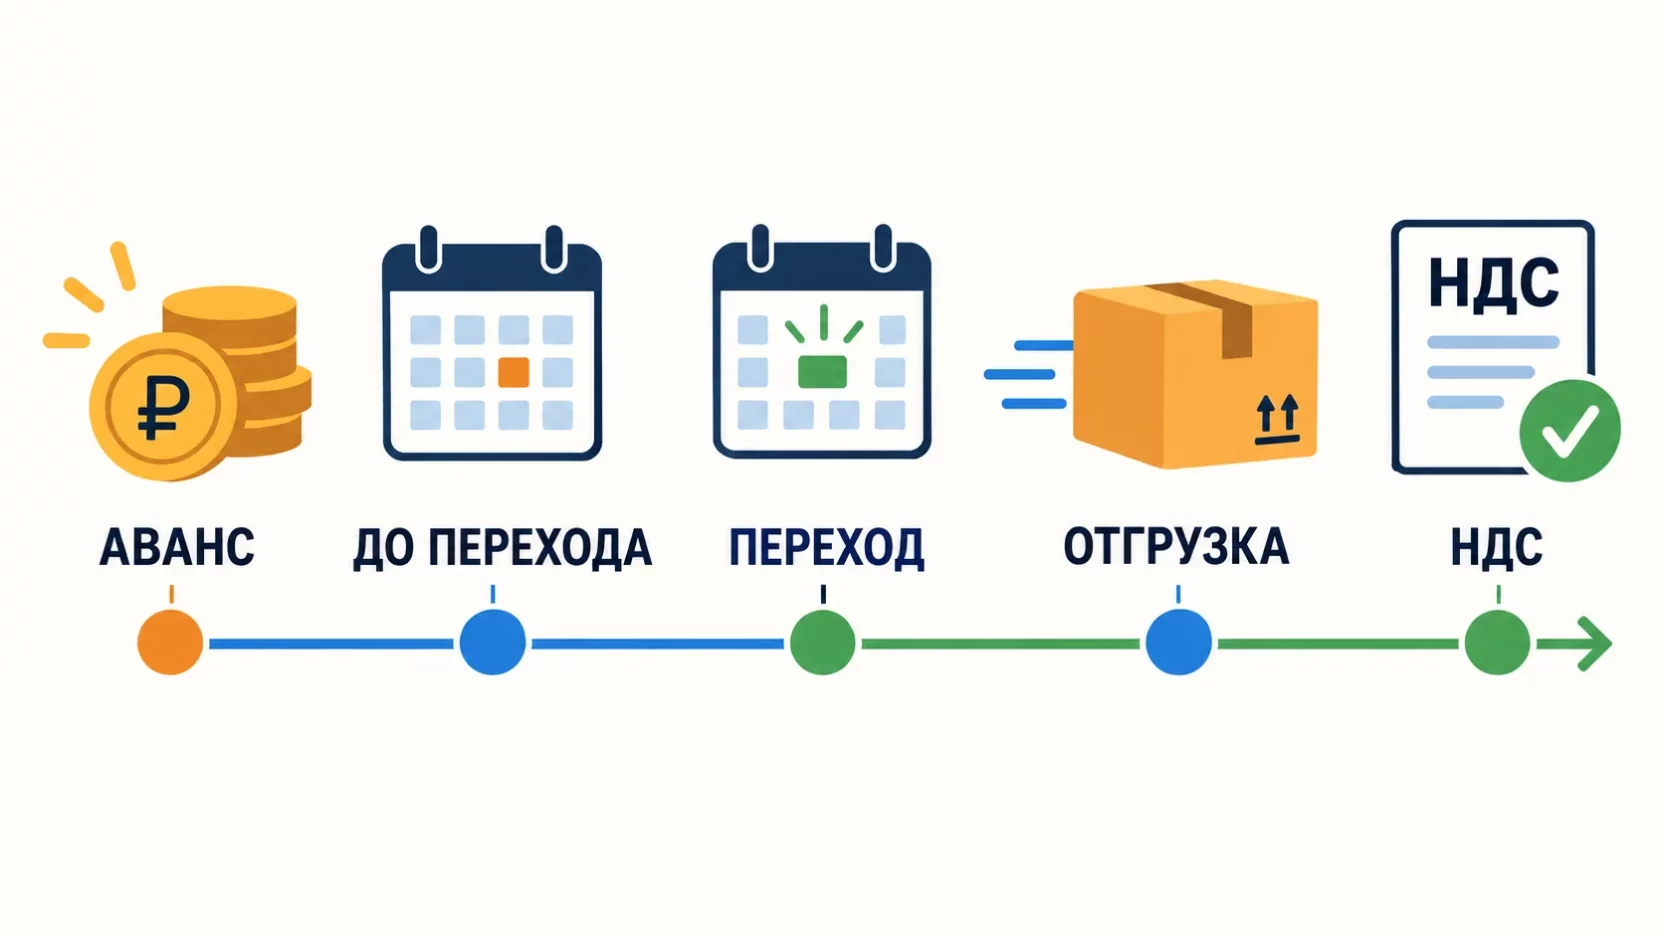
Компания на упрощёнке весь год работала без НДС. В декабре покупатель перечислил предоплату, цена в договоре одна, никакого налога в ней нет и быть не должно. В январе бухгалтер посчитал выручку прошлого года, порог оказался пройден, и с первого числа компания стала плательщиком НДС. Товар уходит покупателю уже в новом статусе.
Дальше начинается неприятное. Налог привязан не к дате денег, а к дате отгрузки. Деньги пришли в старом периоде, отгрузка попала в новый, и НДС берётся именно с отгрузки. Аванс к этому моменту уже потрачен на закупку и зарплату, а бюджету компания должна налог, которого в цене никогда не было.
Ситуация массовая. Под неё попадают оптовики с предоплатой, производители с длинным циклом изготовления, подрядчики с авансированием работ, поставщики оборудования под заказ. Везде, где между деньгами и передачей товара проходят недели или месяцы, декабрьский аванс превращается в январскую проблему.
Когда упрощенец становится плательщиком НДС
Освобождение действует, пока доход не превысил 20 млн рублей за год. Дальше есть два входа в налог.
Первый вариант, доход за прошедший год перевалил за порог. Тогда обязанность появляется с 1 января. Второй вариант, порог пройден в течение года. Тогда НДС начинается с первого числа месяца, следующего за месяцем превышения.
Именно первый вариант и создаёт декабрьскую ловушку. В декабре компания спокойно принимает предоплату без налога, а в январе просыпается плательщиком НДС, хотя ни одного нового договора не подписывала. Тем, кто идёт близко к лимиту 20 млн на УСН, считать переходящие авансы нужно уже осенью, а не в январе.
Почему НДС на аванс при УСН не начисляют до перехода
Пока действует освобождение, компания не выставляет счета-фактуры и не считает налог ни с отгрузок, ни с предоплат. Декабрьский аванс приходит на счёт целиком, без выделенного НДС и без авансового счёта-фактуры.
ФНС подтверждает это прямо. Аванс, полученный в период освобождения, налогом не облагается, даже если отгрузка запланирована уже после перехода. Доначислений задним числом за декабрь не будет, и переписывать декабрьские документы не нужно.
Легче от этого не становится. Налог никуда не делся, он просто сместился на дату отгрузки и достался продавцу целиком.
Кто платит налог при январской отгрузке
Плательщик один, и это продавец. Покупатель по закону ничего сверх договора не должен, пока стороны не договорились об этом отдельно.
Весь вопрос в том, откуда взять деньги. Раскладов два.
Соглашение о повышении цены на сумму налога снимает вопрос. Покупатель доплачивает, продавец перечисляет доплату в бюджет и свою выручку сохраняет в прежнем размере.
Без такого соглашения включается правило по умолчанию. Цена договора считается включающей НДС, налог выделяется из неё расчётным методом, и продавец платит его из уже полученных денег.
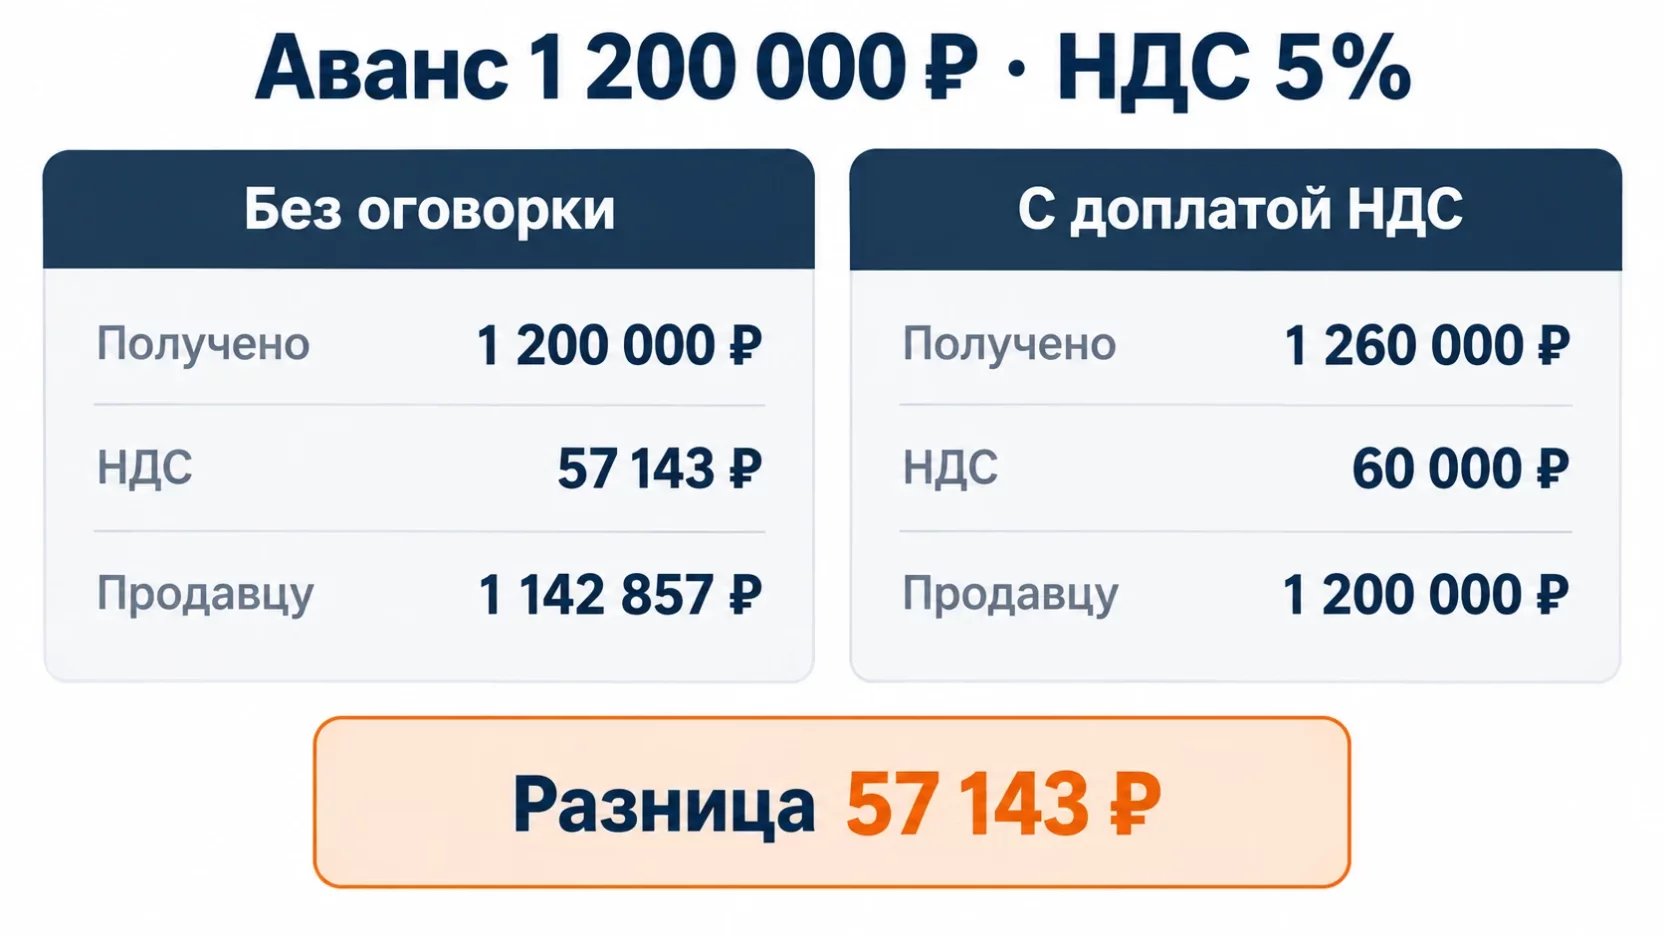
Считаем на авансе в 1 200 000 рублей
Компания поставляет оборудование. В декабре покупатель перечислил аванс 1 200 000 рублей, в договоре стоит просто цена и ни слова про налог. Отгрузка в январе, к этому моменту компания уже плательщик НДС и выбрала ставку 5 процентов без вычетов.
При отгрузке налог считается расчётным методом. 1 200 000 умножаем на 5 и делим на 105, получается 57 143 рубля. Эту сумму компания отдаёт в бюджет из аванса, а себе оставляет 1 142 857 рублей вместо 1 200 000.
Если компания работает по общей ставке 22 процента, картина жёстче. 1 200 000 умножаем на 22 и делим на 122, выходит 216 393 рубля. Продавцу остаётся 983 607 рублей.
Теперь масштаб. Если на стыке периодов зависло переходящих авансов на 12 млн рублей, при ставке 5 процентов бизнес теряет 571 429 рублей, при ставке 22 процента - 2 163 934 рубля. Это деньги, которые компания уже считала своими и, скорее всего, уже потратила.
Что меняет одна строка в договоре
Теперь тот же аванс, но в договоре есть оговорка о доплате налога, и стороны подписали дополнительное соглашение.
Цена вырастает на сумму НДС. При ставке 5 процентов она становится 1 260 000 рублей, покупатель доплачивает 60 000, ровно эти 60 000 уходят в бюджет, а у продавца остаются прежние 1 200 000. При ставке 22 процента цена становится 1 464 000 рублей, доплата 264 000, у продавца снова 1 200 000.
Разница между двумя сценариями по одной сделке составляет 57 143 или 216 393 рубля. Стоит эта разница одного абзаца в договоре, написанного до того, как покупатель перечислил деньги.
Формулировки, которые закрывают риск заранее
Оговорка нужна не в момент перехода, а при подписании договора, когда порог ещё далеко. Рабочих вариантов несколько.
- «Цена указана без НДС. Если на дату отгрузки поставщик является плательщиком НДС, налог начисляется сверх указанной цены и оплачивается покупателем дополнительно.»
- «При возникновении у поставщика обязанности по уплате НДС цена увеличивается на сумму налога по действующей ставке. Стороны подписывают дополнительное соглашение в течение пяти рабочих дней с даты уведомления поставщика.»
- «Аванс засчитывается в счёт оплаты товара без учёта НДС. Сумма налога, начисленного при отгрузке, оплачивается покупателем отдельным платежом до передачи товара.»
Разница между «цена 1 200 000 рублей» и «цена 1 200 000 рублей без НДС» кажется косметической, а стоит сотни тысяч. Про то, как эта разница читается судами и налоговой, есть отдельный разбор про цену без НДС в договоре.
Если покупатель отказывается доплачивать
Отказ вполне вероятен, особенно когда покупатель сам на упрощёнке без НДС и вычет ему не нужен. Заставить его нельзя, цена договора меняется только по соглашению сторон.
Варианты у продавца небогатые. Заплатить налог из своих денег и закрыть сделку. Договориться о частичной доплате и разделить потерю пополам. Расторгнуть договор и вернуть аванс, пока товар не отгружен и штрафов за срыв поставки не набежало.
Если покупатель на общем режиме, переговоры идут легче. Он примет ваш НДС к вычету и по факту доплата обойдётся ему дешевле номинала. Этот аргумент стоит проговорить до того, как отношения испортятся.
Как оформить документы на стыке периодов
За декабрь ничего не меняется. Авансового счёта-фактуры нет, в книге продаж пусто, декларации по НДС за тот квартал у компании тоже нет.
При январской отгрузке порядок обычный. Выставляете покупателю счёт-фактуру в течение пяти календарных дней с даты отгрузки, регистрируете её в книге продаж, налог попадает в декларацию за первый квартал и уплачивается по общим срокам.
Дополнительное соглашение о цене подписывайте до отгрузки. Если подписали после, потребуется корректировочный счёт-фактура, и объяснять инспектору расхождения придётся дольше, чем заняло бы согласование бумаги.
Вычет НДС с аванса, когда налог уже был начислен
После перехода механика меняется. С каждой новой предоплаты налог считается сразу, по расчётной ставке 5/105, 7/107 или 22/122, и покупателю выставляется авансовый счёт-фактура.
При отгрузке налог начисляется второй раз, уже с полной стоимости, а НДС с аванса принимается к вычету по пункту 8 статьи 171 НК. Двойной уплаты не происходит. Право на этот вычет есть и у тех, кто применяет ставки 5 и 7 процентов, хотя обычных вычетов по покупкам у них нет.
Не путайте два случая. Вычет возможен, только если налог с аванса был фактически исчислен. Если аванс пришёл в период освобождения, вычитать нечего, и весь налог ложится на отгрузку.
Что происходит при возврате аванса
Сделка может не состояться. Тогда важно, в каком периоде пришли деньги.
Аванс получен в период освобождения и возвращается покупателю. НДС не начислялся, вычитать нечего, вы просто отдаёте сумму обратно. Доход по упрощёнке уменьшается в том периоде, когда деньги ушли покупателю.
Аванс получен уже с налогом и возвращается. Тогда НДС, исчисленный с этой предоплаты, принимается к вычету по пункту 5 статьи 171 НК. Условия простые. Договор изменён или расторгнут, деньги фактически возвращены, с момента возврата не прошло года.
Обратная ситуация, когда компания уходит с НДС
Бывает и наоборот. Выручка за год оказалась ниже порога, с 1 января освобождение вернулось, а на счету лежит прошлогодний аванс, с которого НДС уже начислен и уплачен.
Отгрузка проходит без налога. Дальше два пути. Если стороны уменьшили цену на сумму НДС и продавец вернул разницу покупателю, налог с аванса принимается к вычету. Если цена осталась прежней и покупателю ничего не возвращали, ранее уплаченный налог из бюджета не вернуть.
Покупателю тоже придётся поработать. Он принимал НДС к вычету по авансовому счёту-фактуре, а отгрузка пришла без налога, значит вычет нужно восстановить. Предупредите его заранее, иначе требование от инспекции придёт ему сюрпризом и отношения испортятся на ровном месте.
Что проверить в договорах прямо сейчас
Разбор занимает пару часов и окупается одной сделкой. Проходите по списку.
- Соберите все действующие договоры, по которым получена предоплата, а отгрузки или акта ещё нет.
- Посмотрите формулировку цены. Опасны варианты без слов про налог и фразы вроде «цена включает все налоги и сборы».
- Сложите суммы таких авансов и умножьте на расчётную ставку своей будущей ставки НДС. Это ваш потенциальный убыток в рублях.
- Проверьте, есть ли в договоре право поставщика изменить цену при возникновении обязанности по НДС.
- По договорам без оговорки подготовьте дополнительные соглашения и разошлите покупателям до конца года.
- В новые договоры вносите оговорку сразу, независимо от того, насколько далеко вы от порога.
Отдельно поднимите длящиеся договоры аренды и абонентского обслуживания. Там предоплата за год вперёд встречается чаще всего, и суммы там самые крупные.
Частые ошибки на стыке периодов
- Оставить в договоре фразу «цена включает все налоги». Она защищает покупателя, а не вас, и лишает права на доплату.
- Подписать дополнительное соглашение задним числом. Дата раньше фактической переписки видна по документам и вызывает вопросы.
- Начислить НДС на декабрьский аванс на всякий случай. Оснований нет, а лишний налог из бюджета придётся возвращать через уточнёнку.
- Забыть про давние авансы. Предоплата двухлетней давности по незакрытому договору всплывает в момент отгрузки, когда её уже никто не помнит.
- Отгрузить товар и только потом сесть считать налог. К этому моменту повлиять на цену уже нельзя.
- Не предупредить покупателя о переходе. Он получит счёт-фактуру с налогом вместо ожидаемого документа без НДС и начнёт спорить.
Итоги
Аванс, полученный до перехода на НДС, налогом не облагается, но при отгрузке налог возникает и платит его продавец. Без соглашения с покупателем цена договора считается включающей НДС, и налог вычитается из вашей выручки расчётным методом. Один аванс в 1 200 000 рублей стоит 57 143 рубля по ставке 5 процентов и 216 393 рубля по ставке 22 процента. Закрывается это одной оговоркой в договоре и дополнительным соглашением, подписанным до отгрузки. Если вы приближаетесь к 20 млн, поднимите договоры с предоплатой сейчас, пока сделки ещё не закрыты.
Частые вопросы
Аванс пришёл в декабре, а товар отгрузили частями в декабре и январе. Как считать?
Налог берётся только с той части, которая ушла покупателю после перехода. Декабрьская отгрузка прошла в период освобождения и остаётся без НДС. По январской части считаете налог от её стоимости, счёт-фактуру выставляете только на неё. Разделение обязательно зафиксируйте накладными с разными датами, иначе доказать, что часть поставки прошла до перехода, будет нечем.
Влияет ли сам декабрьский аванс на то, попадём ли мы под НДС?
Да, и это упускают чаще всего. На упрощёнке доходы считаются по дате поступления денег, поэтому полученная предоплата попадает в доход того года, когда она пришла. Крупный декабрьский аванс способен сам вытолкнуть компанию за 20 млн и сделать её плательщиком НДС с 1 января. Прежде чем просить у покупателя предоплату в конце года, посчитайте, не переведёт ли она вас через порог.
Аванс за год по абонентскому договору пришёл в декабре, а услуги оказываем весь следующий год. Что делать?
Налог возникает по мере оказания услуг, то есть на дату подписания каждого акта. Услуги, оказанные после перехода, облагаются НДС, и налог считается от их стоимости. Годовая предоплата закрывает эти акты постепенно, поэтому и потеря растягивается на весь год. По таким договорам дополнительное соглашение о цене нужно подписывать в первую очередь.
Мы поставляем госзаказчику по твёрдой цене. Можно ли поднять её на сумму НДС?
Цена контракта по 44-ФЗ твёрдая, и переход поставщика на НДС сам по себе не даёт права её изменить. Основания для пересмотра ограничены законом и обычно связаны с другими обстоятельствами. На практике налог чаще всего приходится выделять из цены контракта расчётным методом. Такие контракты стоит разбирать с юристом до подачи заявки, а не после подписания.
Можно ли учесть НДС, уплаченный за свой счёт, в расходах на упрощёнке?
Налог, который вы исчислили с реализации и предъявили покупателю, в расходы на УСН не включается. Когда НДС пришлось выделить из уже полученной цены, доход по упрощёнке за период получения аванса уменьшается на сумму этого налога. Порядок за конкретный год лучше проверить с бухгалтером, потому что от него зависит и сумма налога по УСН, и необходимость уточнённой декларации по НДС.
Покупатель согласился доплатить НДС уже после отгрузки. Как это оформить?
Подписываете дополнительное соглашение об увеличении цены и выставляете корректировочный счёт-фактуру на разницу. Доплата в этом случае считается именно налогом, а не новым авансом, и повторно НДС на неё не начисляется. Регистрируете корректировочный документ в книге продаж того квартала, в котором подписано соглашение, и отражаете изменение в декларации.



