Содержание статьи
Почему налог считается по бизнесу, а не по кабинету
Каждая площадка живёт своей жизнью. Свой личный кабинет, свои сроки выплат, свой отчёт в собственном формате, своя логика удержаний. У продавца постепенно складывается ощущение, что он ведёт два отдельных бизнеса, и деньги он тоже видит двумя потоками на счёте.
Налоговая видит одно лицо. У вас один ИНН, одна декларация и один общий набор лимитов. Продажи на Wildberries, на Ozon, на Яндекс Маркете, через собственный сайт и через розничную точку складываются в одну сумму дохода. Отдельного порога на каждую площадку нет ни в одной норме Налогового кодекса.
Отсюда и главный риск. Продавец открывает кабинет, видит цифру заметно ниже лимита, успокаивается и не замечает, что вместе площадки лимит уже перешагнули.
Учет при торговле на нескольких маркетплейсах начинается со сведения доходов
Сведение это одна таблица, в которой по каждому месяцу стоят продажи покупателям по каждой площадке и общий итог нарастающим итогом с начала года. Не выплаты на счёт, а именно цена, которую заплатил покупатель.
Разница принципиальная. Площадка удерживает комиссию, логистику, хранение, рекламу и штрафы, а на счёт отправляет остаток. Доходом для налога считается полная цена покупателя до всех удержаний, поэтому выручка селлера для лимита НДС всегда больше денег на счёте. Продавец с годовыми продажами 23,7 млн рублей получает на счёт около 16,4 млн, разрыв 7,3 млн.
Пока площадка одна, ошибка ещё заметна по годовой декларации. Когда площадок две или три, каждая недосчитанная часть накладывается на другую, и расхождение растёт быстрее, чем продавец успевает его увидеть.
Пример компании, которая прошла порог незаметно
ООО торгует товарами для дома на двух площадках, режим УСН «доходы» со ставкой 6 процентов, продажи растут к концу года.
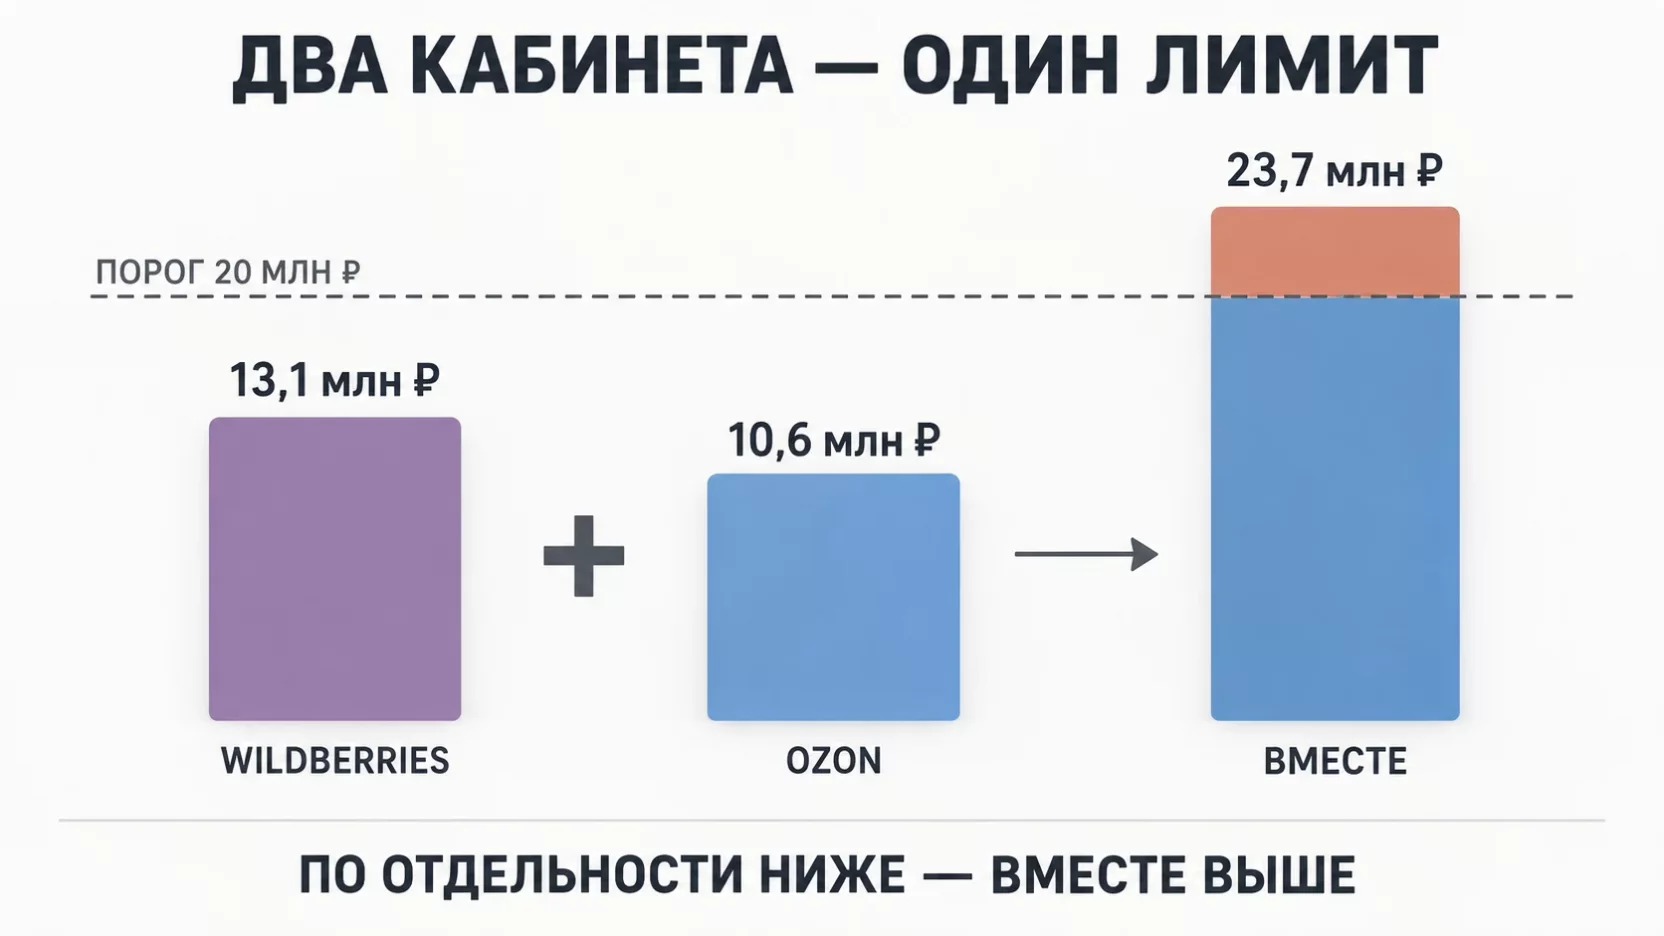
За год покупатели заплатили 13,1 млн рублей на Wildberries и 10,6 млн на Ozon. Собственник смотрит в кабинеты и видит две спокойные цифры, до 20 млн не дотягивает ни одна. Смотрит в банк и видит 16,4 млн поступлений, тоже спокойно.
Реальная выручка бизнеса 23,7 млн рублей. Нарастающим итогом на конец октября набралось 18,2 млн, в ноябре продажи двух площадок добавили ещё 2,6 млн, и порог был пройден. Обязанность по НДС появилась с 1 декабря, потому что налог начинается с 1-го числа месяца, следующего за месяцем превышения.
Во что обходится пропущенный порог
Продажи декабря по двум площадкам составили 2,9 млн рублей. Цены покупателям были назначены без налога, поднять их задним числом невозможно, поэтому НДС считается изнутри выручки. При пониженной ставке 5 процентов это 138 095 рублей, которые продавец платит из собственной прибыли.
Дальше добавляются санкции. Штраф за неуплату по статье 122 НК составляет 20 процентов от суммы налога, то есть 27 619 рублей. Декларация за четвёртый квартал не сдана, и штраф по статье 119 НК при задержке в полгода упирается в максимум 30 процентов, ещё 41 429 рублей. Итого 207 143 рубля плюс пени за каждый день просрочки.
Это цена одного месяца. Если ошибку не поймали и следующий год компания тоже отработала без налога с оборотом 28 млн, только НДС из выручки составит 1 333 333 рубля, и это ещё до штрафов. Разница между «заметили в ноябре» и «узнали через год» измеряется миллионом рублей чистой прибыли.
Вовремя замеченное превышение обходится дешевле любой из этих сумм. Продавцу, у которого суммарные продажи двух площадок подходят к 18 млн, полезно заранее посмотреть, что делать при приближении к лимиту 20 млн, и выбрать ставку до того, как порог пройден.
Какие ещё лимиты считаются по всем площадкам сразу
Порог НДС самый близкий, но не единственный. По всем каналам продаж вместе считаются и остальные ограничения упрощёнки.
- Предельный доход для сохранения права на УСН, в 2026 году это 490,5 млн рублей с учётом коэффициента-дефлятора 1,090.
- Остаточная стоимость основных средств не выше 218 млн рублей.
- Средняя численность работников не более 130 человек.
- Порог для пониженной ставки НДС 5 процентов, который в 2026 году составляет 272,5 млн рублей дохода.
Численность и стоимость имущества у продавца на маркетплейсах обычно далеко от границы, а доход и порог НДС подходят вплотную.
Разные периоды отчётов и как привести их к месяцу
Площадки закрывают периоды по-разному, и сложить их «как есть» не получается. Wildberries формирует детализированный отчёт о реализации понедельно. Ozon даёт отчёт о реализации за календарный месяц. Пока продавец работает на одной площадке, он просто привыкает к её ритму. На двух площадках ритмы расходятся, и недельный отчёт регулярно попадает сразу в два месяца.
Правило одно. Отчёт, который пересекает границу месяца, разносится по датам операций внутри него, а не относится целиком к тому месяцу, в котором отчёт сформирован. Неделя с 29 июня по 5 июля даёт две строки в сводной таблице, июньскую и июльскую.
Если этого не делать, доход одного месяца уезжает в другой. На годовую сумму это почти не влияет, а вот на квартальную декларацию по НДС и на дату прохождения порога влияет напрямую. Именно на стыке месяцев чаще всего и теряется момент превышения.
Какие выгрузки брать в каждом кабинете
Для сведения нужен не весь личный кабинет, а три отчёта маркетплейса и несколько сопутствующих документов.
| Что берём | Wildberries | Ozon |
|---|---|---|
| Основной документ по продажам | Детализированный отчёт о реализации за неделю | Отчёт о реализации товаров за месяц |
| Услуги площадки | Часть внутри отчёта, часть отдельными актами и счетами | Часть внутри отчёта, часть в начислениях и универсальных передаточных документах |
| Возвраты и невыкупы | Отдельные строки внутри отчёта и отчёт по возвратам | Отдельный блок возвратов в отчёте о реализации |
| Остатки товара | Отчёт по остаткам на складах площадки | Отчёт по остаткам на складах площадки |
| Формат файла | Таблица XLSX | Таблица XLSX и выгрузка через программный доступ |
Основной документ по продажам
- Wildberries
- Детализированный отчёт о реализации за неделю
- Ozon
- Отчёт о реализации товаров за месяц
Услуги площадки
- Wildberries
- Часть внутри отчёта, часть отдельными актами и счетами
- Ozon
- Часть внутри отчёта, часть в начислениях и универсальных передаточных документах
Возвраты и невыкупы
- Wildberries
- Отдельные строки внутри отчёта и отчёт по возвратам
- Ozon
- Отдельный блок возвратов в отчёте о реализации
Остатки товара
- Wildberries
- Отчёт по остаткам на складах площадки
- Ozon
- Отчёт по остаткам на складах площадки
Формат файла
- Wildberries
- Таблица XLSX
- Ozon
- Таблица XLSX и выгрузка через программный доступ
Названия и периодичность отчётов площадки время от времени меняют, поэтому перед первым закрытием месяца пройдитесь по разделу финансов в обоих кабинетах и запишите, что именно выгружаете.
Удержания, которые лежат вне отчёта о реализации
Самая частая потеря денег в учёте двух площадок. Продавец берёт отчёт о реализации, считает по нему комиссию и логистику и думает, что учёл всё. Но часть услуг площадка оформляет отдельными документами.
Это реклама и продвижение внутри площадки, платная приёмка на складе, хранение сверх бесплатного периода, утилизация невостребованного товара, услуги по обработке возвратов, штрафы за нарушение регламентов. На каждой площадке свой набор, и лежат они в разных разделах.
Цена вопроса зависит от режима. На УСН «доходы минус расходы» потерянные акты означают, что расход не попал в декларацию и налог переплачен, хотя перечень того, что списывает селлер на упрощёнке, давно известен. На УСН «доходы» переплаты нет, но собственник видит завышенную прибыль и принимает решения по неверным цифрам. При работе с НДС на общей ставке 22 процента потерянные документы это ещё и потерянные вычеты.
Как распределять общие расходы между площадками
Часть затрат относится сразу ко всему бизнесу. Зарплата менеджера, который ведёт оба кабинета, услуги дизайнера карточек, фотосъёмка, упаковка, аренда своего склада, бухгалтерское обслуживание, реклама бренда за пределами площадок.
Для налога делить эти расходы между площадками не нужно. Расход есть расход, он уменьшает базу целиком и никак не привязан к конкретному кабинету.
А вот для управления делить обязательно, иначе вы не увидите, какая площадка на самом деле зарабатывает. Самая понятная база это доля площадки в общей выручке. В примере выше Wildberries даёт 55 процентов продаж, Ozon 45 процентов. Общие расходы в 600 тысяч рублей за год раскладываются как 330 тысяч и 270 тысяч соответственно.
База может быть и другой, например количество отгруженных единиц. Главное выбрать одну и не менять её от месяца к месяцу, иначе сравнение площадок теряет смысл.
Остатки товара на разных складах
Один и тот же товар у продавца двух площадок лежит сразу в нескольких местах. Часть на складах Wildberries, часть на складах Ozon, часть на собственном складе, часть едет между ними, часть висит в возвратах и ещё не вернулась.
Пока учёт ведётся по кабинетам, общей картины нет. Продавец видит остаток в одном кабинете, остаток в другом и не может сказать, сколько всего единиц у него есть.
Собирается это только через единый справочник товаров. У каждой позиции своё внутреннее наименование и артикул, а рядом сопоставленные с ним артикулы обеих площадок. Одна позиция в вашей системе, два внешних кода. Без такого сопоставления остатки не сходятся никогда, и себестоимость на УСН «доходы минус расходы» тоже считается неправильно.
Регламент закрытия месяца при двух кабинетах
Разовое сведение не спасает. Спасает повторяемый порядок в одни и те же сроки каждый месяц. Для продавца на двух площадках он выглядит так.
- До 5-го числа выгружаются все отчёты за прошлый месяц по обоим кабинетам, включая недельные отчёты, попавшие на стык месяцев.
- До 7-го числа собираются акты и начисления за услуги, которых нет внутри отчётов о реализации.
- До 10-го числа продажи разносятся по датам операций и сводятся в общую таблицу по месяцам с нарастающим итогом.
- До 12-го числа сверяются выплаты площадок с поступлениями на расчётный счёт, расхождения расшифровываются построчно.
- До 15-го числа сверяются остатки товара по обеим площадкам и по своему складу.
- До 18-го числа общие расходы распределяются по выбранной базе и считается прибыль по каждой площадке отдельно.
- До 20-го числа собственник получает одну страницу с выручкой, удержаниями, прибылью и расстоянием до порога 20 млн.
Последний пункт важнее остальных. Если собственник каждый месяц видит одну цифру нарастающего итога, ситуация из примера физически не может повториться.
Кто за что отвечает
Учёт двух площадок разваливается там, где за него отвечают все и никто. Роли стоит закрепить письменно, даже если компания состоит из трёх человек.
Менеджер площадок отвечает за выгрузки. Он заходит в оба кабинета, скачивает отчёты и акты в срок и складывает их в одну папку по месяцам. Это не бухгалтерская работа, доступы к кабинетам обычно у него.
Бухгалтер отвечает за разноску и цифры. Он приводит периоды к месяцу, сводит доходы, проверяет удержания, считает налог и следит за порогом.
Собственник отвечает за то, что регламент выполняется. Один вопрос раз в месяц про нарастающий итог по всем площадкам держит систему живой лучше любого положения об учёте. Если ответ каждый раз запаздывает или меняется задним числом, это повод разобраться, как директору проверить бухгалтера, не дожидаясь декларации.
Типичные ошибки при сведении двух площадок
- Двойной учёт возвратов. Площадка уже вычла невыкупленный товар внутри отчёта, а бухгалтер вычитает его ещё раз вручную. Доход занижается, и в декларации появляется сумма, которой инспекция не найдёт подтверждения.
- Потерянные удержания. Реклама, платная приёмка и хранение остались в отдельных актах, которые никто не выгрузил. Расходы недосчитаны, прибыль на бумаге выше реальной.
- Разные единицы товара. На одной площадке позиция продаётся штуками, на другой набором из трёх штук под своим артикулом. Без сопоставления в справочнике остатки и себестоимость расходятся с первого же месяца.
- Складывание отчётов разных периодов. Недельные отчёты просто сваливаются в месяц по дате формирования, и доход переезжает между месяцами.
- Учёт дохода по банковской выписке. Удержания площадок выпадают из базы полностью, а на двух площадках это уже миллионы рублей за год.
- Контроль порога по каждому кабинету отдельно. Самая дорогая ошибка из всего списка.
Что проверить в ближайшую неделю
Начните с самой быстрой проверки. Возьмите отчёты обеих площадок с января и сложите продажи покупателям нарастающим итогом. Если сумма подошла к 18 млн рублей, вопрос ставки НДС надо решать сейчас, а не в декабре.
Дальше проверьте три вещи. Все ли акты за услуги площадок выгружены за последние три месяца. Сопоставлены ли артикулы обеих площадок с вашей внутренней номенклатурой. Назначен ли человек, который выгружает отчёты в срок.
Если хотя бы один ответ отрицательный, регламент закрытия месяца стоит запустить со следующего месяца, а не с нового года. Порог не ждёт удобного момента, он проходится тихо и обнаруживается по уже отгруженным заказам.
Частые вопросы
Нужен ли отдельный расчётный счёт под каждую площадку?
Закон этого не требует, выплаты обеих площадок могут приходить на один счёт. Отдельные счета иногда удобны для контроля, но учёт они не упрощают, потому что доход всё равно считается по отчётам площадок, а не по поступлениям. Гораздо полезнее один общий счёт и аккуратная сводная таблица продаж.
Можно ли вести обе площадки в одной учётной программе или нужны разные базы?
Нужна одна база. Разные базы под каждый кабинет означают два комплекта остатков, два справочника товаров и ручное сведение в конце года. В одной базе площадки заводятся как отдельные направления или склады, а отчёты по каждой из них строятся фильтром.
Мы закрыли магазин на одной площадке в середине года. Её выручка идёт в лимит?
Идёт. Лимит считается за календарный год по всем доходам, полученным до момента закрытия магазина. Закрытие кабинета не обнуляет уже полученную выручку, и отчёты закрытой площадки нужно сохранить, доступ к личному кабинету после ухода обычно теряется.
Продаём на площадках как ИП на патенте. Как считать доход по двум кабинетам?
Патент к продажам на маркетплейсе не применяется вообще. Торговля через компьютерные сети не признаётся розничной по подпункту 1 пункта 3 статьи 346.43 НК, поэтому такие продажи облагаются по УСН или по общей системе, и режим и ОКВЭД для ИП на маркетплейсе выбирают заранее. Если предприниматель совмещает патент по другому виду деятельности и продажи на площадках, для лимита по патенту доходы обоих режимов складываются.
На одной площадке магазин на ООО, на другой на ИП того же собственника. Пороги считаются раздельно?
Формально это два разных налогоплательщика с отдельными лимитами. Но если товар общий, склад один, сотрудники те же и решения принимает один человек, инспекция складывает выручку обратно и доначисляет налог одному лицу как при дроблении бизнеса. Разделение по площадкам само по себе деловой целью не считается.
Площадка компенсировала утраченный на складе товар. Это доход?
Да, полученная компенсация включается в доходы и попадает в общую сумму для порога. Сумма компенсации обычно приходит отдельным начислением, а не внутри отчёта о реализации, поэтому её легко пропустить при сведении двух кабинетов.



