Содержание статьи
Сколько стоит снятый вычет
Потеря вычета не сводится к сумме самого налога. Сверху инспекция начисляет штраф по статье 122 НК, это 20 процентов от неуплаченной суммы. Докажет умысел, штраф вырастет до 40 процентов. И всё время спора идут пени по налоговой задолженности.
Посчитаем на вычете в миллион рублей. Налог к доплате миллион, штраф 200 тысяч. Пени при ключевой ставке 14 процентов за восемь месяцев дадут ещё около 140 тысяч, потому что первые 30 дней просрочки считаются по 1/300 ставки, дни с 31-го по 90-й по 1/150, а дальше снова по 1/300. Получается 1 340 000 рублей.
Есть и второй счёт, который редко закладывают. Пока идёт спор, руководитель и бухгалтер тратят недели на пояснения, выемки документов и допросы сотрудников. Работа компании от этого не останавливается, но управленческое время уходит целиком.
Почему налоговая не принимает НДС к вычету
Оснований немного, и они повторяются из проверки в проверку.
- Дефекты счёта-фактуры. Отсутствует обязательный реквизит, неверный ИНН, подписал человек без полномочий.
- Разрыв по НДС в цепочке. Поставщик или его поставщик не отразил реализацию, и программа ФНС видит несопоставленный счёт-фактуру.
- Признаки технической компании у поставщика. Нет сотрудников, склада, транспорта, платежей за аренду и связь.
- Нереальность сделки. Инспекция считает, что товар не поставлялся, а работы не выполнялись.
- Исполнение не тем лицом. Договор с одной компанией, а фактически привозил и монтировал кто-то другой.
- Отсутствие деловой цели. Сделка выглядит так, будто нужна была только ради вычета.
Последние четыре пункта опираются на статью 54.1 НК. Она запрещает уменьшать налог, когда сведения о хозяйственной операции искажены, когда основной целью сделки была налоговая экономия и когда обязательство исполнил не тот, кто указан в договоре.
По каким основаниям спор реально выигрывают
Шансы зависят не от красноречия юриста, а от того, что именно вменяет инспекция.
| Основание отказа | Что решает исход |
|---|---|
| Дефект счёта-фактуры | Исправленный документ от поставщика, вычет заявляется заново |
| Разрыв на втором или третьем звене | Доказательства реальности поставки и вашей непричастности к схеме |
| Технический контрагент, прямой разрыв | Досье на поставщика и деловая переписка на момент сделки |
| Нереальность сделки | Товар на складе, документы перевозки, показания сотрудников |
| Отсутствие деловой цели | Коммерческие предложения конкурентов и расчёт выбора поставщика |
Дефект счёта-фактуры
- Что решает исход
- Исправленный документ от поставщика, вычет заявляется заново
Разрыв на втором или третьем звене
- Что решает исход
- Доказательства реальности поставки и вашей непричастности к схеме
Технический контрагент, прямой разрыв
- Что решает исход
- Досье на поставщика и деловая переписка на момент сделки
Нереальность сделки
- Что решает исход
- Товар на складе, документы перевозки, показания сотрудников
Отсутствие деловой цели
- Что решает исход
- Коммерческие предложения конкурентов и расчёт выбора поставщика
Практика последних лет держится на простой позиции. Разрыв сам по себе ещё не отказ. Инспекция обязана доказать связь между вашей компанией и организатором схемы. Одного факта, что где-то в четвёртом звене цепочки НДС не заплатили, для отказа мало. Если операция была настоящей, а исполнил её тот, кто указан в договоре, снимать вычет не за что.
Тяжелее всего дела, где сделки не было вовсе или где директор поставщика на допросе отказался от своей подписи. Здесь спор чаще всего проигрышный, и честнее это признать на раннем этапе.
Первый сигнал приходит задолго до акта
До акта инспекция почти всегда присылает требование дать пояснения. Камеральная проверка декларации по НДС идёт два месяца и продлевается до трёх, если инспекция видит признаки нарушения. В этот период приходят требования по конкретным счетам-фактурам, вызовы на комиссию и просьбы уточнить декларацию по-хорошему.
Это лучший момент для защиты. Пока решения нет, вы отвечаете документами, а не жалобами. Внятный ответ с приложенными договорами, накладными и перепиской нередко закрывает вопрос до всякого акта. Молчание работает против вас, потому что инспекция фиксирует отсутствие пояснений как признак неготовности подтвердить сделку.
Отдельно про уточнённую декларацию. Подавать её только потому, что попросили, не нужно. Убранный из декларации вычет означает согласие с претензией и добровольную доплату налога.
Акт проверки и месяц на возражения
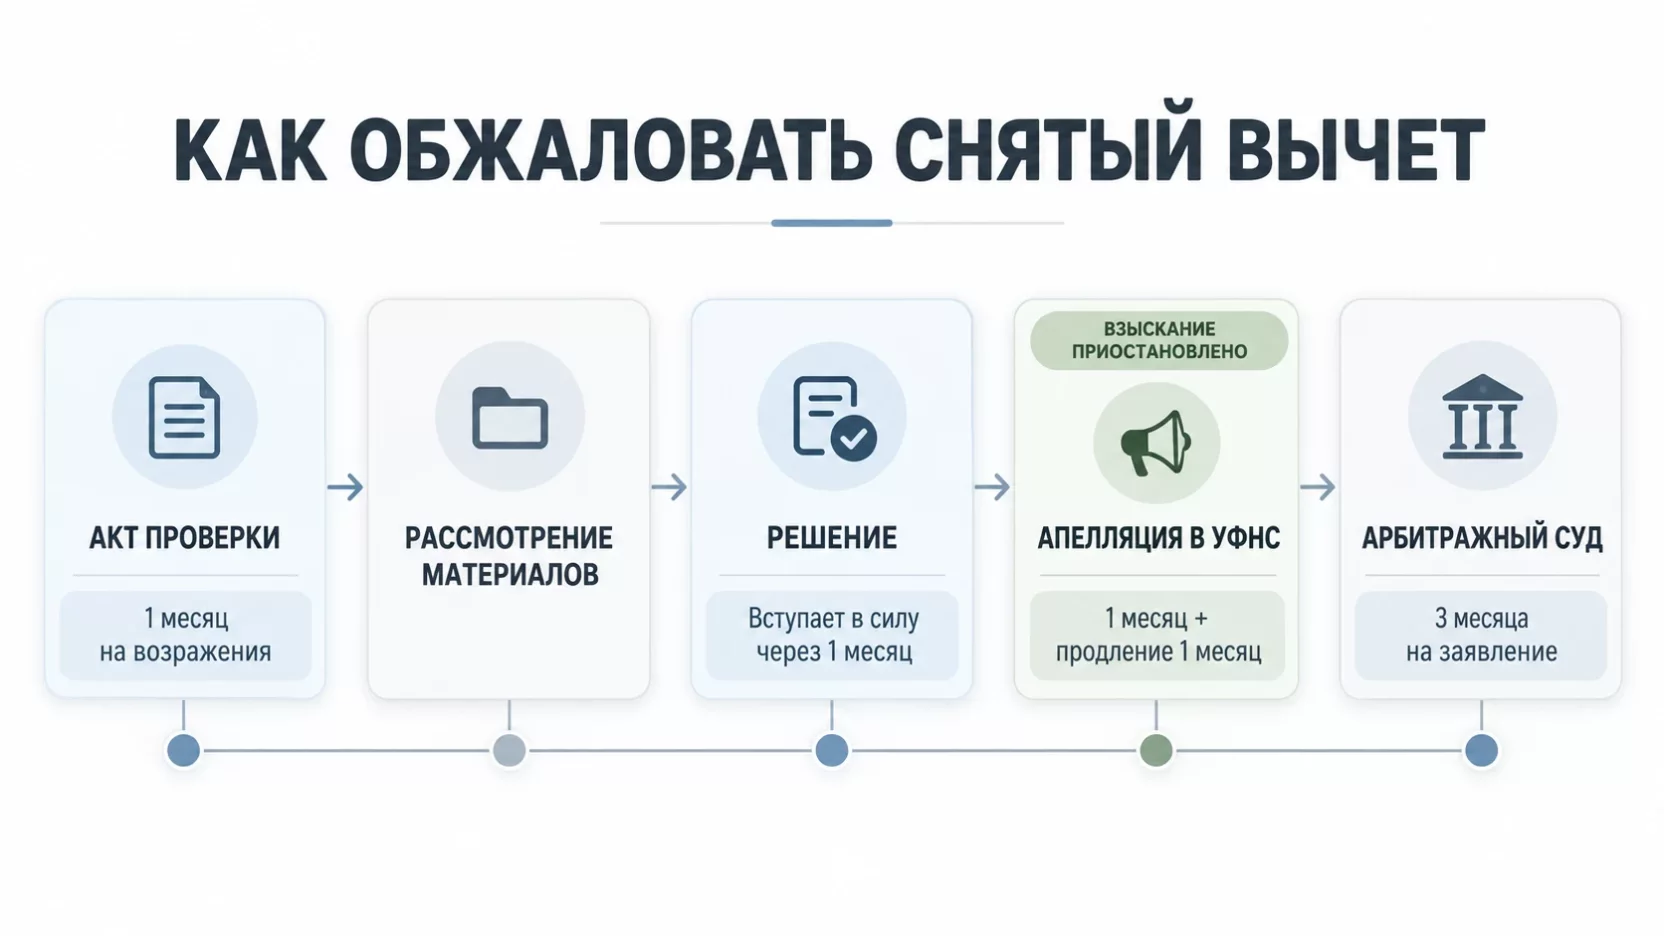
Если инспекция настаивает, она составляет акт. С этого дня у вас месяц на письменные возражения.
Возражения на акт проверки пишутся по пунктам акта, а не общими словами о добросовестности. На каждый довод инспекции нужен свой ответ и приложенный документ. Ссылки на нормы, письма ФНС и судебную практику по аналогичным делам уместны и работают.
С 1 сентября 2026 года закон от 28.11.2025 № 425-ФЗ добавил новые способы подачи возражений через личный кабинет и портал госуслуг, но это касается физлиц и ИП. Организации по-прежнему подают возражения на бумаге или по телекоммуникационным каналам через оператора, теперь в утверждённом электронном формате.
Решение инспекции
Материалы проверки рассматривает руководитель инспекции. Вас обязаны пригласить, и приходить стоит. Иногда после разбора назначают дополнительные мероприятия налогового контроля, это ещё до месяца работы и новое дополнение к акту.
Дальше выносится решение. Оно вступает в силу через месяц со дня вручения, и этот месяц и есть ваше окно на апелляционную жалобу.
Апелляционная жалоба в управление
Апелляционная жалоба подаётся через ту же инспекцию, которая вынесла решение, а рассматривает её вышестоящее управление ФНС по региону. Срок жёсткий, месяц со дня вручения решения.
Главный смысл именно в апелляционном порядке. Пока жалоба не рассмотрена, решение не вступило в силу, значит требование не выставят и деньги не спишут. Управление рассматривает жалобу месяц и вправе продлить срок ещё на месяц.
Если месяц пропущен, решение вступает в силу, но право на обжалование остаётся. Обычную жалобу можно подать в течение года, только взыскание она уже не останавливает.
Упрощённый порядок рассмотрения жалоб за семь рабочих дней, который действует с 2025 года, к решениям по проверкам не применяется. Здесь работает общий порядок.
Жалоба в ФНС России и выход в суд
Досудебный порядок обязателен. Пойти сразу в арбитражный суд нельзя, заявление вернут. Сначала управление, и только потом суд.
После отказа управления есть развилка. Можно подать жалобу в центральный аппарат ФНС России, на это три месяца, и такая жалоба иногда снимает часть доначислений без суда. Можно идти в арбитражный суд, срок тот же, три месяца со дня, когда вы узнали о решении по жалобе. Если управление вообще не уложилось в свой срок, ждать его решения не обязательно, суд примет заявление.
Что происходит с деньгами, пока идёт спор
Здесь и кроется главная ловушка. Апелляционная жалоба взыскание останавливает, а вот жалоба в ФНС России и обращение в суд его не останавливают.
Как только управление отказало, решение вступает в силу. Инспекция выставляет требование об уплате, и после истечения срока по нему включается принудительное взыскание с расчётного счёта. Дальше налоговая блокирует счёт на сумму долга, и работа компании встаёт.
Отдельная история начинается ещё раньше. Сразу после вынесения решения инспекция вправе принять свои обеспечительные меры по пункту 10 статьи 101 НК, то есть запретить продавать и закладывать имущество, а при нехватке имущества приостановить операции по счетам. Формально это ещё не взыскание, но распоряжаться активами компания уже не может.
Пени при этом не замирают. Они идут до фактической уплаты, и чем дольше спор, тем дороже проигрыш.
Как приостановить взыскание
Способа два, и оба стоят денег.
Первый работает на досудебной стадии. По пункту 5 статьи 138 НК вместе с жалобой подаётся заявление о приостановлении исполнения решения, к нему прикладывается банковская гарантия на всю сумму недоимки, пеней и штрафа со сроком действия не меньше шести месяцев. Банк даёт такую гарантию не каждому и берёт за неё процент.
Второй способ судебный. Одновременно с заявлением в арбитражный суд подаётся ходатайство о приостановлении действия оспариваемого решения. Суд смотрит, не парализует ли взыскание работу компании и хватит ли активов, чтобы исполнить решение потом. Госпошлина за такое ходатайство для организации 30 тысяч рублей, и суд может потребовать встречное обеспечение.
Компании часто пропускают этот шаг и узнают о списании из банковской выписки. Ходатайство подаётся вместе с основным заявлением, а не после первого списания.
Какие доказательства собирать
Договор, счёт-фактура и накладная только открывают спор. Выигрывают его документы, которые показывают живую сделку.
- Переписка с поставщиком по электронной почте и в рабочих чатах, включая согласование объёмов и сроков.
- Транспортные документы, путевые листы, заявки перевозчику, данные систем взимания платы.
- Пропуска на территорию, журналы въезда машин, записи с камер на складе и на объекте.
- Фотографии товара при приёмке, монтажа, готового объекта.
- Коммерческие предложения других поставщиков и внутренняя записка о том, почему выбрали именно этого.
- Досье на контрагента, собранное на дату договора.
- Сотрудники, готовые подтвердить приёмку. Показания кладовщика или прораба суды ценят высоко.
Порядок в первичке проверяется до проверки, а не во время неё. Если вы не уверены, что документы по сделкам собраны и хранятся, полезно проверить работу бухгалтера заранее.
Досье на контрагента собирают до сделки
Выписка из ЕГРЮЛ, скачанная после получения акта, доказывает только одно. Что вы посмотрели на контрагента через два года после сделки.
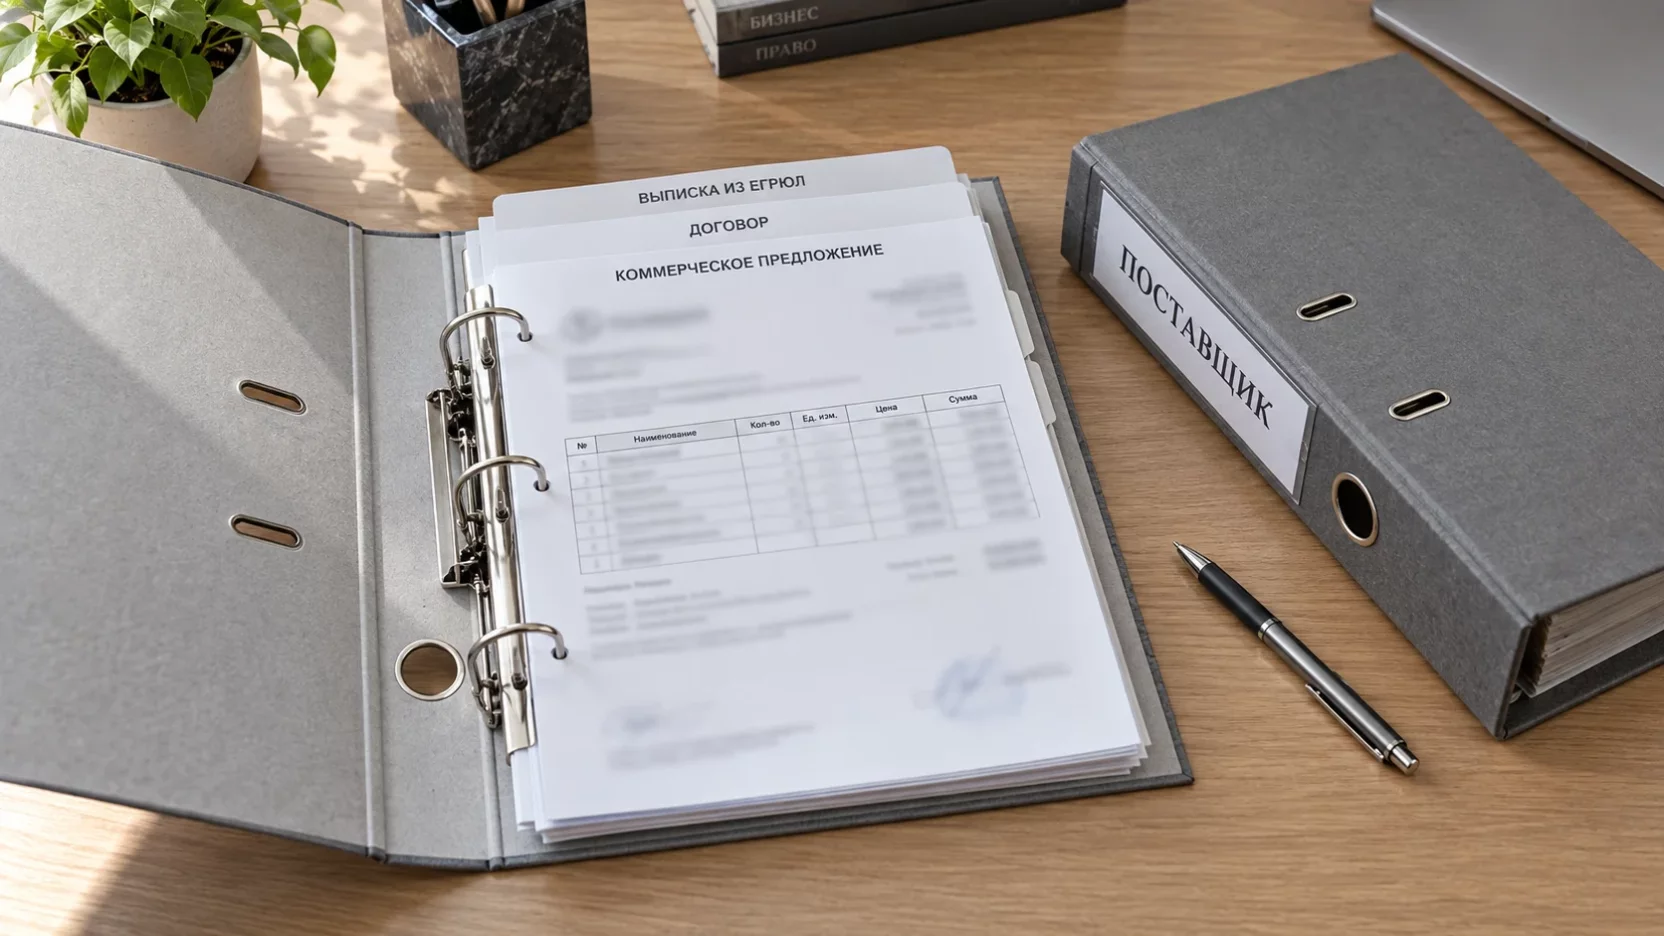
Суд оценивает осмотрительность на дату договора. Значит и документы должны быть той даты. Выписка из ЕГРЮЛ, сведения об отсутствии задолженности с сайта ФНС, копии устава и решения о назначении директора, доверенность подписанта, коммерческое предложение с реквизитами, распечатка страниц сайта поставщика. Всё это складывается в папку по контрагенту в день заключения договора и хранится вместе с договором.
Глубина проверки должна соответствовать сумме сделки. Разовая закупка канцелярии и подряд на 20 миллионов требуют разного объёма документов, и суды это учитывают. Формальной выписки для крупного договора мало, нужны следы реального выбора поставщика.
Сколько стоит спор
Досудебная стадия бесплатна по пошлинам. Возражения и жалобы в налоговые органы госпошлиной не облагаются, платите вы только за работу специалистов.
В суде начинается другая арифметика. С сентября 2024 года пошлины выросли в разы.
Если оспариваете и решение, и требование об уплате, пошлина считается за каждый документ отдельно. Прибавьте сопровождение налогового юриста, и полный путь до кассации обходится в сотни тысяч рублей. При выигрыше пошлину и судебные расходы взыскивают с инспекции, при проигрыше они остаются на вас.
Когда дешевле согласиться
Спорить стоит не всегда. Иногда согласиться выходит дешевле, и это трезвый расчёт.
Статистика отрезвляет. В 2025 году арбитражные суды рассмотрели требования налоговых органов на 287 миллиардов рублей и удовлетворили почти 90 процентов из них на 258,3 миллиарда. Досудебная стадия результативнее, там по оценкам удовлетворяется примерно каждая четвёртая жалоба на акты проверок. Именно поэтому основную энергию имеет смысл вкладывать в возражения и апелляционную жалобу, а не откладывать всё на суд.
Соглашаться разумно, когда доначисление меньше стоимости спора, когда реальность сделки подтвердить нечем или когда поставщик исчез, а сотрудники, принимавшие товар, давно уволились. В этом случае доплата налога и пеней до вынесения решения уменьшает потери, а смягчающие обстоятельства по статьям 112 и 114 НК позволяют снизить штраф минимум вдвое.
Промежуточный вариант тоже существует. Решение можно обжаловать частично, согласившись с бесспорными эпизодами и споря только за те, где позиция сильная. Управление и суд рассматривают такие жалобы спокойно.
Что сделать в первые дни после акта
Отметьте в календаре дату получения акта и дату плюс месяц. Это ваш срок на возражения, и восстановить его нельзя.
Поднимите все документы по спорным сделкам, включая переписку и логистику. Выясните, есть ли у вас досье на контрагента на дату договора. Оцените вместе с бухгалтером и юристом, какой из эпизодов акта защитим, а какой нет, и посчитайте цену спора против цены согласия. Если решаете спорить, готовьте апелляционную жалобу заранее, потому что второй месяц пролетает быстрее первого.
Частые вопросы
Можно ли взыскать снятый НДС с поставщика, из-за которого его сняли?
Да, если в договоре есть налоговая оговорка по статье 431.2 ГК, то есть заверение поставщика о достоверности его отчётности и обязанность возместить ваши потери при отказе в вычете. Суды такие иски удовлетворяют. Без оговорки в договоре шансы взыскать убытки заметно ниже, поэтому формулировку стоит включать в новые договоры заранее.
Вернут ли деньги, если решение отменили уже после списания со счёта?
Да. Излишне взысканные суммы возвращаются на единый налоговый счёт, и по статье 79 НК на них начисляются проценты по ключевой ставке ЦБ за каждый день с момента взыскания до возврата. Возврат делает сама инспекция, но на практике сроки лучше контролировать и сверять сальдо.
За какие годы налоговая может пересмотреть вычеты?
Выездная проверка охватывает три календарных года, предшествующих году её назначения, плюс истекшие периоды текущего года. Камеральная проверка ограничена конкретной декларацией. Уточнённая декларация за старый период открывает этот период для новой проверки, поэтому подавать уточнёнку по НДС без расчёта последствий не стоит.
Отказ в возмещении НДС из бюджета обжалуется так же?
Порядок обжалования тот же, но решений будет два, об отказе в возмещении и о привлечении к ответственности, и обжаловать нужно оба. Если сумму возместили в заявительном порядке, а потом отказали, её придётся вернуть с процентами по двойной ключевой ставке, и это отдельная строка расходов.
Грозит ли директору уголовное дело из-за доначисления НДС?
Только при крупных суммах. Уголовная ответственность по статье 199 УК начинается, когда неуплата за три года подряд превышает 18 750 000 рублей, особо крупный размер начинается с 56 250 000 рублей. Материалы уходят следователям, если долг не погашен в срок, указанный в требовании. Полная уплата налога, пеней и штрафа освобождает от ответственности при первом привлечении.
Изменится ли порядок обжалования в ближайшее время?
С 1 сентября 2026 года по закону № 425-ФЗ появились новые каналы подачи возражений через личный кабинет и госуслуги для физлиц и ИП, а электронные возражения организаций переводятся в утверждённый формат. Сам порядок обжалования, сроки и обязательная досудебная стадия сохраняются.



