Содержание статьи
НДС на УСН с какой суммы и с какого дня
Порог один и общий для всех упрощенцев. 20 млн рублей дохода с начала календарного года, считается нарастающим итогом по фактически поступившим деньгам. Как только сумма перешагнула эту отметку, освобождение от НДС по статье 145 НК заканчивается.
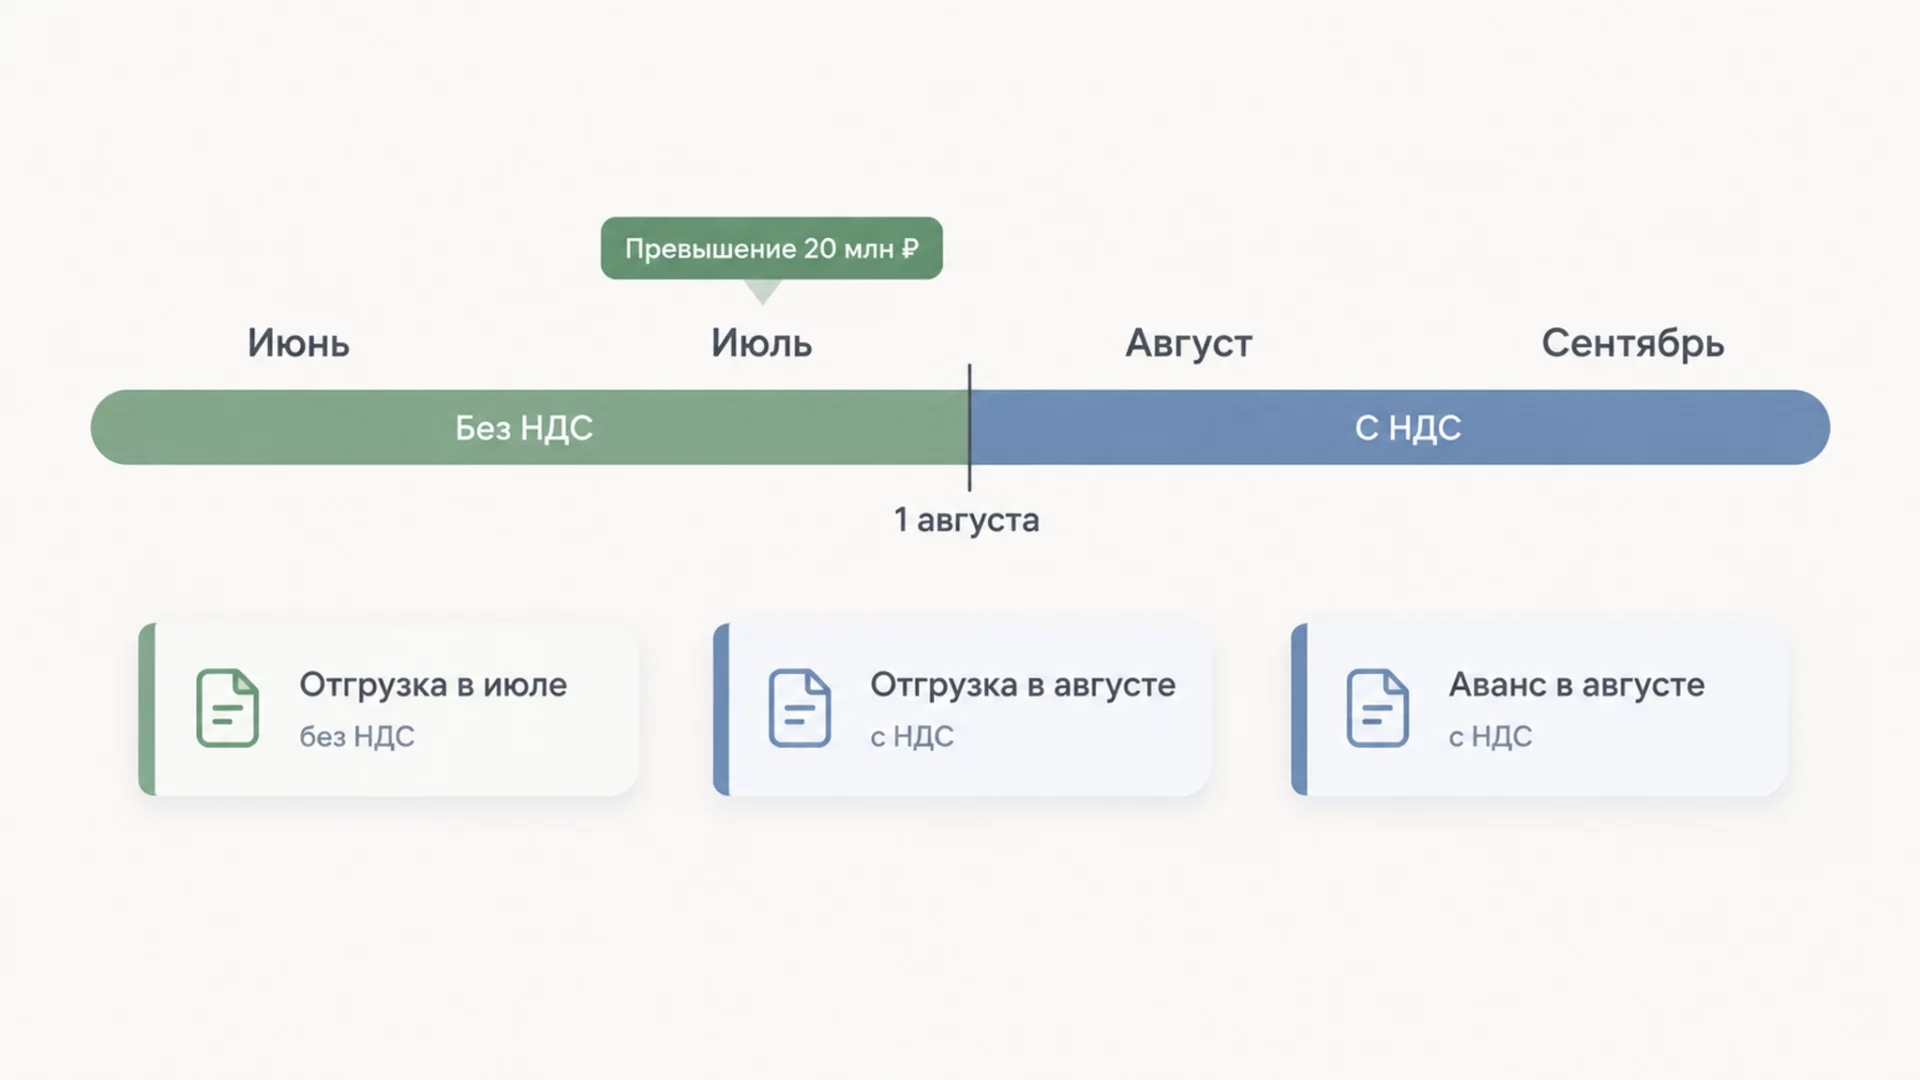
Дата, с которой вы становитесь плательщиком, привязана не к самой сделке, а к календарю. Налог начисляется с 1-го числа месяца, следующего за месяцем превышения. Прошли 20 млн 14 июля, значит НДС начинается 1 августа. Прошли 30 июля, всё равно 1 августа.
Месяц, в котором вы пробили порог, целиком остаётся без налога. Отгрузки с 1 по 31 июля в этом примере под НДС не попадают, включая те, что прошли уже после превышения. Единственная поблажка, которую даёт закон, и о ней часто не знают.
Если порог у вас пока впереди, готовиться надо совсем иначе, это разобрано в отдельном материале про доход близко к 20 млн на УСН. Здесь речь о ситуации, когда 20 млн уже позади.
Что попадает под налог, а что уже нет
Тут бизнес путается чаще всего, потому что порог и сам налог считаются разными способами. Двадцать миллионов вы набираете по кассе, то есть по поступившим деньгам. А НДС начисляете по отгрузке, независимо от того, рассчитался клиент или нет.
Из-за этой разницы возникают ситуации, которые легко посчитать неправильно.
- Товар отгружен в июле, оплата пришла в сентябре. Налога нет, отгрузка была в свободном месяце.
- Товар отгружен в августе, деньги придут в ноябре. Налог есть, и перечислить его придётся раньше, чем заплатит покупатель.
- Аванс получен в августе за отгрузку следующего года. Налог есть уже с аванса.
Последний пункт бьёт по кассовому разрыву сильнее всего. Компания, которая работает по предоплате и отгружает через два-три месяца, платит НДС авансом дважды, сначала с полученных денег, потом при отгрузке с зачётом ранее начисленного.
Аванс пришёл до перехода, товар уходит после
Самая дорогая ловушка перехода прячется в авансах, полученных до перехода на НДС. В июле клиент внёс предоплату 3 млн рублей за партию, которую вы отгружаете в сентябре. С аванса налога нет, в июле вы плательщиком ещё не были. А отгрузка в сентябре облагается полностью, со всей стоимости партии.
Денег с клиента вы уже не возьмёте, счёт выставлен и оплачен по старой цене. Налог уходит из вашей маржи. При ставке 5 процентов с трёх миллионов это примерно 143 тысячи рублей, при ставке 22 процента около 541 тысячи.
Поэтому первое, что стоит поднять после превышения порога, это список всех незакрытых авансов. По каждому надо понять, когда пройдёт отгрузка и кто в итоге заплатит налог. По части сделок ещё реально договориться с покупателем о доплате, по части придётся считать убыток и закладывать его в цену будущих контрактов.
Договоры, которые уже подписаны
Цена в договоре твёрдая. То, что у вас появилась обязанность по НДС, само по себе не даёт права поднять её в одностороннем порядке. Если в договоре стоит «стоимость работ 500 000 рублей, НДС не облагается», то после перехода налог по умолчанию считается сидящим внутри этой суммы, и на руки вы получите меньше.
Вариантов действий два. Подписать допсоглашение и увеличить цену на сумму налога либо оставить цену как есть и заплатить налог за свой счёт. Третьего нет, молча дописать НДС сверху в акте не получится, покупатель просто не примет документ.
Разбирайте договоры по срокам. Разовые сделки, которые закроются в ближайший месяц, часто дешевле доработать себе в убыток, чем тратить время на переговоры. А вот годовые контракты с ежемесячной отгрузкой надо править обязательно, за двенадцать месяцев потери накапливаются до серьёзных сумм. Формулировка про цену без налога в старом договоре после перехода играет против продавца, эту историю мы подробно разбирали в материале про цену без НДС в договоре.
Как говорить об этом с клиентами
Разговор проще, чем кажется, если разделить покупателей на две группы.
Тем, кто сам платит НДС, ваш налог почти безразличен. Они поставят предъявленную сумму к вычету и в итоге ничего не потеряют. Здесь достаточно письма с датой перехода и проекта допсоглашения, спорить обычно не о чем.
Клиентам на упрощёнке без НДС, на патенте и физлицам вычет не нужен. Для них любое повышение это чистое подорожание. Тут работает только честный разговор о том, что порог пройден и режим изменился по закону, а не по вашему желанию. Часть таких клиентов придётся удерживать скидкой или рассрочкой платежа.
Плохая тактика одна, тянуть до последнего и поставить покупателя перед фактом в декабре. К этому моменту у вас уже накопится налог за несколько месяцев, который никто не компенсирует.
Какую ставку выбрать
Вариантов три. Ставка 5 процентов без права на вычеты, пока доход держится в пределах 272,5 млн рублей. Ставка 7 процентов, тоже без вычетов, при доходе до 490,5 млн рублей. И общая ставка 22 процента с вычетом входного налога.
Арифметика простая. Посчитайте долю закупок с НДС в выручке. Оптовик, производство, стройка обычно набирают много входного налога, и общая ставка с вычетами у них выходит дешевле пониженной. Услуги, консалтинг, аренда у упрощенцев, основные расходы на зарплату дают почти нулевой входной НДС, и там выигрывает ставка НДС 5 процентов без вычетов.
Ошибка, которая стоит дороже всего, это выбрать ставку по её размеру. Пять процентов выглядят безобиднее двадцати двух ровно до того момента, пока не окажется, что половина ваших расходов приходит с выделенным налогом, который вы больше не можете зачесть.
Как заявить ставку и на сколько это вас свяжет
Отдельного уведомления в налоговую подавать не надо. Ставку вы объявляете первой декларацией по НДС, какую в ней указали, ту и применяете.
Дальше начинается жёсткая часть. Пониженные ставки 5 и 7 процентов применяются минимум 12 кварталов подряд, то есть три года. Передумать и уйти на общую ставку раньше нельзя. Послабление сделали только для тех, кто впервые перешёл на пониженную ставку, у них есть однократная возможность сменить её на 22 процента в течение первых четырёх кварталов применения.
Отсюда простое правило. Прежде чем сдавать первую декларацию, посчитайте нагрузку по обоим вариантам на годовом обороте, а не на одном месяце. Декларация уходит в налоговую один раз, а жить с последствиями вы будете три года.
Счета-фактуры с первого дня
С 1-го числа месяца перехода каждая отгрузка и каждый полученный аванс закрываются счётом-фактурой. Срок на оформление пять календарных дней. Все выставленные документы попадают в книгу продаж, и именно она станет основой декларации.
При продаже физлицам за наличные или картой счёт-фактуру на каждую покупку не оформляют, в книгу продаж вносят данные кассовых чеков.
Декларация по НДС сдаётся только в электронном виде через оператора. Бумажный отчёт налоговая не примет и будет считать, что декларации нет вовсе. Если оператора у вас до сих пор не было, договор нужен до конца квартала, а не в последнюю неделю перед сдачей.
Первая декларация и первый платёж
Первый отчётный период это квартал, в котором появилась обязанность. При переходе с 1 августа 2026 года первым будет третий квартал, декларацию сдают до 26 октября, потому что 25-е выпадает на воскресенье.
Налог платится не одной суммой. Квартальный НДС делится на три равные части, каждую перечисляют до 28-го числа каждого из трёх следующих месяцев. За третий квартал 2026 года это 28 октября, 30 ноября и 28 декабря, поскольку 28 ноября приходится на субботу.
Отдельно заложите деньги на первый платёж. У компаний, которые работают с отсрочкой, картина неприятная. Отгрузили в августе, деньги получите в ноябре, а первую часть НДС отдадите уже в октябре. Кассовый разрыв в первом квартале с налогом штука обычная, лучше увидеть его заранее.
Что будет, если пропустить момент перехода
Скрыть превышение не выйдет. Инспекция увидит его по вашей же декларации по УСН и сверит с движением по счетам. Дальше налог доначислят за все месяцы начиная с 1-го числа после превышения.
Неприятнее всего то, как считают сумму. Если в договорах и счетах налог не выделен, его не прибавляют к цене, а вынимают из неё расчётным способом. Покупателю вы уже ничего не допредъявите, платить будете из собственных денег. И ставку возьмут общую, 22 процента, потому что пониженную вы не заявили декларацией.
Сверху ложатся пени и штраф по статье 122 НК, 20 процентов от неуплаченного налога, а если инспекция докажет умысел, то 40 процентов. Плюс штраф за несданную декларацию, 5 процентов от суммы за каждый месяц просрочки, но не больше 30 процентов и не меньше тысячи рублей.
Считаем в деньгах
Оптовая компания на УСН прошла 20 млн в июле 2026 года. Плательщиком НДС стала с 1 августа, но этого никто не заметил, счета до конца года выставлялись без налога. Отгрузки с августа по декабрь составили 12 млн рублей.
| Что доначислят | Сумма |
|---|---|
| НДС расчётным способом, 12 млн по ставке 22/122 | 2 163 934 руб. |
| Штраф 20 процентов по статье 122 НК | 432 787 руб. |
| Пени примерно за год просрочки при ключевой ставке 14 процентов | около 429 000 руб. |
| Итого | около 3 026 000 руб. |
НДС расчётным способом, 12 млн по ставке 22/122
- Сумма
- 2 163 934 руб.
Штраф 20 процентов по статье 122 НК
- Сумма
- 432 787 руб.
Пени примерно за год просрочки при ключевой ставке 14 процентов
- Сумма
- около 429 000 руб.
Итого
- Сумма
- около 3 026 000 руб.
Три миллиона с двенадцати это четверть выручки за пять месяцев, снятая напрямую с прибыли. И вернуть её уже не с кого, клиенты рассчитались по ценам без налога и закрыли сделки.
Второй сценарий. Компания увидела превышение вовремя, с 1 августа выбрала ставку 5 процентов и добавила её к цене. Налог 600 тысяч рублей заплатили покупатели, собственных денег компания не потеряла. Вся разница между двумя сценариями упирается в одну дату, которую вовремя заметили в отчёте по выручке или не заметили.
Что сделать в ближайшие дни
- Поднимите поступления по месяцам и зафиксируйте точную дату, когда доход нарастающим итогом перевалил за 20 млн.
- Разделите отгрузки на две части, до 1-го числа следующего месяца и после него.
- Соберите все незакрытые авансы и посчитайте, сколько налога придётся отдать из своих денег.
- Посчитайте долю входного НДС в выручке и выберите ставку на годовом обороте.
- Просмотрите действующие договоры, начиная с самых длинных, и подготовьте допсоглашения.
- Подключите электронную отчётность, если её ещё нет.
- Настройте выставление счетов-фактур и ведение книги продаж с первого дня месяца.
- Заложите в бюджет первый платёж по НДС и посмотрите, не появляется ли кассовый разрыв.
Итоги
Обязанность по НДС появляется с 1-го числа месяца, следующего за месяцем, в котором доход перевалил за 20 млн рублей. Сам месяц превышения остаётся свободным от налога. Порог считают по деньгам, а налог начисляют по отгрузке, и это расхождение создаёт главные проблемы с переходящими авансами и договорами. Ставку вы объявляете первой декларацией и связываете себя на 12 кварталов, поэтому считать надо до её отправки. Цена невнимательности измеряется миллионами и платится из собственной прибыли, а не из денег покупателя.
Частые вопросы
Доход в этом году окажется ниже 20 млн. Когда нас освободят от НДС?
Освобождение вернётся с 1 января следующего года, если доход за истекший год не превысил 20 млн рублей. Заявление подавать не нужно, налоговая смотрит на показатели декларации. До конца текущего года вы остаётесь плательщиком, даже если выручка резко упала.
ИП совмещает УСН и патент. Патентная выручка считается в эти 20 млн?
Да, доходы по обоим режимам складываются. Многие предприниматели теряют освобождение неожиданно именно из-за этого, считая только упрощёнку. По той же причине можно вылететь и с патента на следующий год.
Мы торгуем в розницу, покупателям вычет не нужен. Есть смысл в ставке 22 процента?
Смысл появляется, если вы закупаете товар у поставщиков с НДС. Тогда входной налог уменьшает то, что вы платите в бюджет, и общая ставка может оказаться дешевле пониженной. Считать надо по вашей закупочной цепочке, универсального ответа нет.
Мы выбрали 22 процента. Можно принять к вычету НДС по товарам, купленным до перехода?
По остаткам товара, который лежит на складе на дату перехода, вычет заявить можно при наличии счетов-фактур или УПД от поставщиков с выделенным налогом. По уже проданным до перехода товарам вычета не будет, а при обратном движении, когда компания уходит с НДС, заявленный вычет восстанавливают по остаткам склада.
Порог мы превысили в декабре. Получается, НДС с 1 января?
Да, правило то же самое, обязанность возникает с 1-го числа следующего месяца. Декабрьские отгрузки остаются без налога, а с 1 января вы начинаете год как плательщик НДС и сдаёте первую декларацию за первый квартал.
Будут ли послабления для тех, кто впервые попал под НДС в 2026 году?
Общей амнистии за неуплату не объявляли, налог, пени и штраф по статье 122 НК действуют в обычном порядке. Смягчение обсуждается только по срокам сдачи первой декларации для новых плательщиков, и на сам налог оно не влияет.



