Содержание статьи
Сколько ИП платит за себя в 2026 году
Фиксированная часть взносов за 2026 год 57 390 рублей. Сумма одна для всех и не зависит ни от режима, ни от выручки, её не отменяют даже налоговые каникулы для новых ИП. ИП без единой сделки за год должен столько же, сколько ИП с оборотом в десятки миллионов.
Срок уплаты сдвинулся. Много лет фиксированные взносы платили до 31 декабря, с 2026 года крайняя дата 28 декабря. Разница всего в три дня, но она поймает тех, кто привык платить в самый последний момент.
Платить можно частями в течение года или одной суммой под конец. Деньги уходят на единый налоговый счёт, уведомление по фиксированным взносам подавать не нужно, налоговая сама спишет сумму в срок.
Дополнительный 1 процент и его потолок
Вторая часть взносов появляется, когда доход за год переваливает за 300 000 рублей. С суммы превышения ИП платит 1 процент. Срок у него свой, за 2026 год рассчитаться нужно до 1 июля 2027 года. Допвзнос за 2025 год надо было заплатить до 1 июля 2026-го, и если вы его пропустили, долг уже обрастает пенями.
Считается он просто. Доход за год 900 000 рублей, превышение 600 000, допвзнос 6 000 рублей.
У допвзноса есть предел. За 2026 год возьмут не больше 321 818 рублей, сколько бы предприниматель ни заработал. Потолок достигается на доходе около 32,5 млн рублей. Вместе с фиксированной частью максимум взносов за год 379 208 рублей.
С какого дохода считают 1 процент
Доход для допвзноса на каждом режиме свой, и с 2026 года правила переписали. Закон от 28.11.2025 № 425-ФЗ закрепил в Налоговом кодексе, что брать за базу.
| Режим | С чего считают 1 процент |
|---|---|
| УСН «доходы» | Все доходы за год |
| УСН «доходы минус расходы» | Доходы минус расходы, из расходов исключают взносы за себя |
| Патент | Потенциальный доход из патента |
| ОСНО | Доходы минус профессиональные вычеты |
УСН «доходы»
- С чего считают 1 процент
- Все доходы за год
УСН «доходы минус расходы»
- С чего считают 1 процент
- Доходы минус расходы, из расходов исключают взносы за себя
Патент
- С чего считают 1 процент
- Потенциальный доход из патента
ОСНО
- С чего считают 1 процент
- Доходы минус профессиональные вычеты
Для УСН «доходы минус расходы» и ЕСХН это перемена. Раньше 1 процент считали с разницы между доходами и всеми расходами, теперь взносы за себя из расходов вычёркиваются, и база выходит немного больше.
На патенте фактическая выручка роли не играет. Заработали больше потенциального дохода, и допвзнос не вырастет, заработали меньше, и он не уменьшится. При совмещении режимов доходы складываются, порог в 300 тысяч общий на все виды деятельности.
Календарь взносов на 2026 год
Сроки по взносам живут отдельно от налоговых, и путаница между ними стоит денег. Держите под рукой основные даты.
| Дата | Платёж |
|---|---|
| 1 июля 2026 | 1 процент с дохода 2025 года |
| 28 декабря 2026 | Фиксированные взносы 57 390 рублей |
| 1 июля 2027 | 1 процент с дохода 2026 года |
1 июля 2026
- Платёж
- 1 процент с дохода 2025 года
28 декабря 2026
- Платёж
- Фиксированные взносы 57 390 рублей
1 июля 2027
- Платёж
- 1 процент с дохода 2026 года
Авансы по УСН при этом платятся 28 апреля, 28 июля и 28 октября. Именно их выгодно уменьшать на взносы в течение года, не дожидаясь декабря. Когда вычет съедает аванс полностью, ни платить его, ни подавать по нему уведомление не нужно.
Как страховые взносы ИП в 2026 году уменьшают налог
Заплатить взносы - полдела. Вторая половина в том, чтобы вычесть их из налога, закон это прямо разрешает. На УСН «доходы» и патенте взносы вычитаются из самого налога, на УСН «доходы минус расходы» и общей системе они уменьшают налоговую базу.
Дожидаться фактической уплаты не нужно. С 2023 года налог уменьшают взносы, которые подлежат уплате в этом году, даже если деньги уйдут в бюджет только в декабре. Авансовый платёж за первый квартал 2026 года можно уменьшать на годовые 57 390 рублей уже в апреле.
Правила зачёта переписывали три года подряд, поэтому старые статьи с советом платить взносы поквартально ради вычета сейчас вредны. Ниже порядок, который действует в 2026 году, по каждому режиму.
УСН «доходы». Налог минус взносы
ИП без работников вычитает из налога всю сумму взносов, хоть до нуля. С работниками вычет ограничен половиной налога, зато в него попадают и взносы за сотрудников.
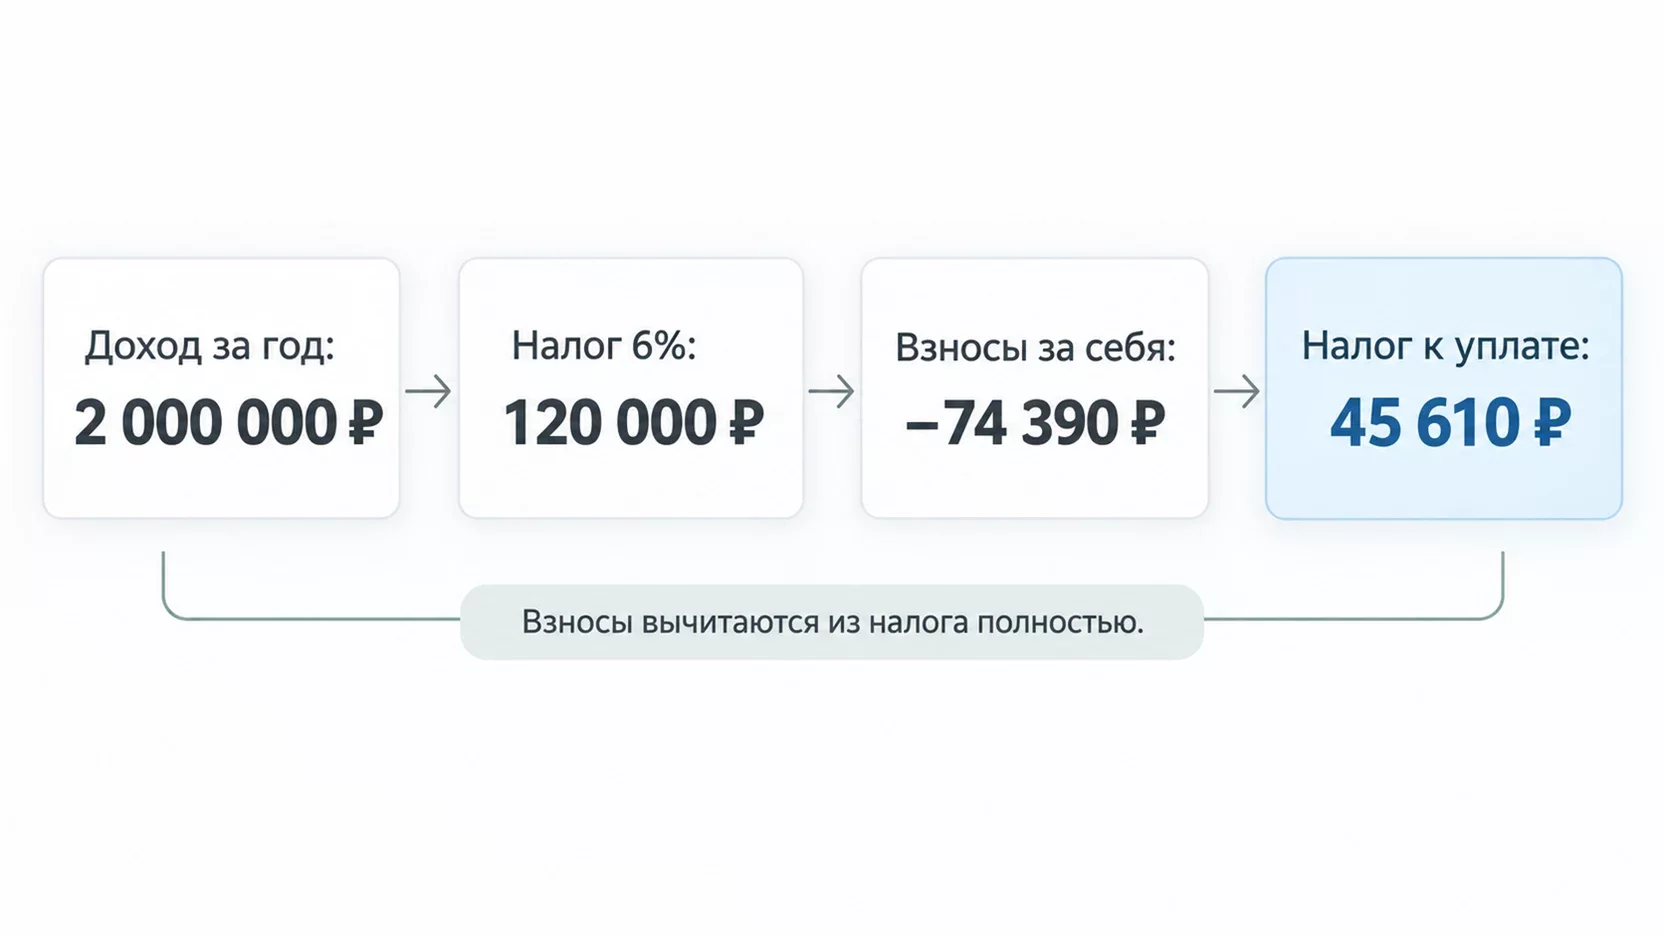
Пример. Доход за 2026 год 2 000 000 рублей, сотрудников нет. Налог по ставке 6 процентов равен 120 000 рублей. Взносы за год 74 390 рублей, из них 57 390 фиксированных и 17 000 допвзноса с превышения в 1,7 млн. После вычета в бюджет уходит 45 610 рублей налога. Без зачёта предприниматель отдал бы 194 390 рублей, с зачётом 120 000. Экономия 74 390 рублей, полностью законная.
У ИП с работниками математика другая. При том же доходе 2 000 000 и налоге 120 000 вычесть получится не больше 60 000, даже если взносов за себя и за сотрудников набежало вдвое больше. Остаток вычета на следующий год не переносится и сгорает.
УСН «доходы минус расходы». Взносы в расходах
На этом объекте взносы попадают в расходы и уменьшают налоговую базу, прямого вычета из налога нет. С 2025 года факт уплаты тоже не обязателен, в расходы идут взносы, подлежащие уплате в текущем году.
Пример. Доходы 5 000 000 рублей, подтверждённых расходов 3 000 000. База для допвзноса 1 700 000 рублей после вычитания расходов и порога в 300 тысяч, сам допвзнос 17 000 рублей. Вместе с фиксированной частью получается 74 390 рублей, они уходят в расходы и при ставке 15 процентов снимают с налога чуть больше 11 тысяч. Выгода скромнее, чем на «доходах», но это те же живые деньги.
Есть тонкость. Для расчёта самого допвзноса расходы берут без взносов за себя, а для расчёта налога уже с ними. Две похожие базы, которые с 2026 года считаются по-разному, и путать их нельзя.
Патент. Стоимость можно обнулить
Патент уменьшается на взносы по тем же правилам, что налог на УСН «доходы», при этом сама стоимость патента и его лимиты от взносов не зависят. Без работников до 100 процентов стоимости, с работниками до половины. Разница в механике. Налоговая не уменьшит патент сама, нужно подать уведомление по форме КНД 1112021 в инспекцию, где патент получен. Надёжнее отправить его хотя бы за 20 дней до срока платежа.
Пример. Годовой патент стоит 60 000 рублей, потенциальный доход по нему 1 000 000 рублей. Допвзнос 7 000 рублей, это 1 процент с 700 000 превышения. Всего взносов за год 64 390 рублей, и это больше стоимости патента. После уведомления за патент платить не нужно вообще, остаются только сами взносы.
Если патентов несколько, в одно уведомление можно включить сразу все, полученные в одной инспекции. Непоместившийся остаток вычета переносится на следующий патент в том же году.
В какой год зачесть 1 процент
Допвзнос за 2026 год со сроком уплаты в июле 2027-го разрешено учесть на выбор в налоге за 2026 или за 2027 год. Правило закреплено в кодексе и работает на обоих объектах УСН.
Выбрать можно один раз. Сумма, которая уменьшила налог 2026 года, второй раз в 2027-м не сработает. Логика выбора простая. Год оказался прибыльным, значит зачитывайте сразу. Ждёте роста в следующем году, тогда придержите вычет на будущее.
С фиксированной частью такой свободы нет. 57 390 рублей за 2026 год уменьшают только налог 2026 года, перенести их на 2027-й нельзя.
Когда взносы можно не платить
Перечень льготных периодов записан в статье 430 НК. Взносы не начисляются за время, когда ИП не вёл деятельность по одной из причин:
- военная служба по призыву и мобилизация;
- уход за каждым ребёнком до полутора лет, в сумме не больше шести лет;
- уход за инвалидом I группы, ребёнком-инвалидом или человеком старше 80 лет;
- проживание с супругом-военнослужащим по контракту в местности, где работать негде, до пяти лет;
- проживание за границей с супругом-дипломатом, тоже до пяти лет;
- содержание под стражей при необоснованном уголовном преследовании.
Освобождение не включается само. В налоговую подаётся заявление по форме КНД 1150081 и документы, подтверждающие период. Обязательное условие - нулевая деятельность все эти месяцы. Один приход от покупателя за льготный месяц, и право на освобождение за этот период сгорает.
Подавайте заявление заранее, а не после того, как налоговая начислит взносы за весь год и начнёт их взыскивать. Без освобождения брошенное ИП копит взносы, даже когда бизнеса давно нет. Разбирать готовое начисление дольше и нервнее.
Кто не платит взносы совсем
Самозанятые со статусом ИП на налоге на профессиональный доход и предприниматели на АУСН фиксированные взносы не платят, подробный разбор есть в статье про взносы ИП на АУСН за себя. На АУСН пенсионный стаж при этом идёт, его финансирует бюджет. У самозанятых пенсия копится только через добровольные платежи.
Для ИП без сотрудников и с небольшим оборотом это повод пересчитать режимы целиком, а не сравнивать одни ставки налога. Бесплатной льгота не бывает, ставки на АУСН выше обычных, так что решает только расчёт под конкретные цифры. А вот у предпринимателей из ДНР, ЛНР, Запорожской и Херсонской областей послабление закончилось, с 2026 года они платят взносы наравне со всеми.
Закрыли ИП в середине года. Что со взносами
Фиксированную часть пересчитают по дням. Снялись с учёта 30 июня 2026 года, значит за полгода выйдет 28 695 рублей вместо 57 390. Допвзнос считается с дохода, заработанного до закрытия, по обычным правилам.
На уплату даётся 15 календарных дней со дня снятия с учёта. Разумнее не тянуть, а рассчитать и заплатить взносы перед подачей заявления о закрытии ИП. Тогда их без споров можно зачесть в последний налог, а на едином счёте не повиснет долг, о котором бывший ИП узнает из требования через полгода.
Сам долг после закрытия никуда не исчезает. Он переходит на физлицо, и налоговая взыщет его вместе с пенями, утрата статуса ИП от взносов не спасает.
Частые ошибки с зачётом
Самая дорогая ошибка - платить и взносы, и налог полностью. Налоговая вычет за предпринимателя не сделает, уменьшение показывает сам ИП в декларации и при расчёте авансов. Переплата в этом случае лежит на едином счёте мёртвым грузом, пока её не найдут и не заберут обратно.
Вторая ошибка - двойной зачёт допвзноса. 1 процент за 2025 год, учтённый в налоге 2025-го, нельзя повторно вычесть в 2026-м. При проверке декларации это всплывает и заканчивается доначислением.
Обратная ситуация тоже встречается. На патенте 1 процент считают с фактической выручки вместо потенциального дохода и переплачивают, хотя при выручке выше потенциального дохода закон на стороне предпринимателя.
Дальше мелочи с недешёвыми последствиями. На патенте забывают уведомление, и патент приходится оплачивать целиком. ИП с работниками вычитают всё вместо половины. На «доходах минус расходах» считают 1 процент по-старому, со взносами внутри расходов, и получают недоимку с пенями. А долг по взносам налоговая взыскивает с единого счёта без суда, вплоть до заморозки счёта, мы разбирали это в статье о том, что делать, если налоговая заблокировала счёт.
Итоги
За 2026 год ИП заплатит 57 390 рублей фиксированных взносов до 28 декабря и 1 процент с дохода свыше 300 тысяч до 1 июля 2027 года, максимум 379 208 рублей суммарно. Почти всю эту сумму закон разрешает превратить в уменьшение налога. На УСН «доходы» и патенте вычет у ИП без работников способен обнулить налог, на «доходах минус расходах» взносы уменьшают базу через расходы. Следите заодно и за выручкой. Когда она подбирается к 20 млн, к взносам добавляется НДС, об этом пороге мы писали в статье про лимит 20 млн на УСН.
Частые вопросы
Сколько взносов будет в 2027 году?
Фиксированная часть вырастет до 61 154 рублей, потолок допвзноса тоже проиндексируют. Суммы на ближайшие годы уже записаны в Налоговом кодексе, отдельного закона для повышения не потребуется.
Я работаю по найму, а ИП веду параллельно. Взносы за себя всё равно платить?
Да, полностью. Взносы, которые работодатель платит с вашей зарплаты, и взносы ИП за себя друг друга не заменяют, скидки за совмещение нет. Зато вычет из налога по предпринимательской деятельности работает в обычном порядке.
Я военный пенсионер со статусом ИП. Могу платить меньше?
Да. ИП с военной пенсией освобождены от пенсионной части и платят только взнос на медицинское страхование, это примерно пятая часть общей суммы. Статус нужно подтвердить в налоговой документами о пенсии.
Совмещаю УСН и патент. Как делить вычет по взносам?
Взносы распределяются между режимами пропорционально доходам по каждому из них. Общая сумма вычета не может превысить сами взносы, одну и ту же сумму в двух режимах учесть нельзя.
Может ли ИП получать больничные и декретные?
Только при добровольных взносах в Социальный фонд. Чтобы получать пособия в 2027 году, нужно зарегистрироваться и заплатить годовой взнос до конца 2026-го. Сумма фиксированная и считается от МРОТ, для будущих декретных выплат это часто очень выгодное вложение.
Можно ли заплатить взносы с личной карты, а не со счёта ИП?
Можно. Взносы зачисляются на единый налоговый счёт по ИНН, платить разрешено с личной карты, через личный кабинет налогоплательщика и даже за другого человека. Налоговой важен ИНН, а не источник денег.



