Содержание статьи
Как планируются выездные проверки налоговых органов
План выездных проверок формируется не по жребию и не по жалобам конкурентов. Инспекция сравнивает вашу отчётность с отчётностью тысяч похожих компаний и отбирает тех, кто заметно выбивается из общей картины.
Правила отбора открыты. Концепция системы планирования выездных налоговых проверок утверждена приказом ФНС от 30.05.2007 № ММ-3-06/333@, и вместе с ней опубликованы двенадцать общедоступных критериев самостоятельной оценки рисков. Смысл документа в том, чтобы бизнес мог посчитать себя сам и привести показатели в порядок раньше, чем этим займётся отдел предпроверочного анализа.
Один критерий проверку почти никогда не вызывает. Опасна совокупность. Убыток вместе с высокой долей вычетов и зарплатами ниже отраслевых уже складывается в портрет компании, к которой стоит приехать.
Двенадцать критериев одной таблицей
| Критерий | Числовой ориентир |
|---|---|
| Налоговая нагрузка ниже среднеотраслевой | сравнение с таблицей ФНС по вашему ОКВЭД |
| Убытки в отчётности | два календарных года подряд и дольше |
| Доля вычетов по НДС | 89 процентов и выше за четыре квартала |
| Расходы растут быстрее доходов | сопоставление темпов за несколько лет |
| Зарплата ниже средней по отрасли в регионе | данные Росстата по виду деятельности и региону |
| Приближение к лимитам спецрежима | ближе 5 процентов, два раза за год и чаще |
| Расходы ИП почти равны доходам | профессиональный вычет от 83 процентов дохода |
| Цепочки посредников | сделки без разумной деловой цели |
| Нет ответа на требование инспекции | пояснения не даны в пять рабочих дней |
| Смена инспекции при изменении адреса | два переезда и больше |
| Рентабельность ниже среднеотраслевой | отклонение на 10 процентов и больше |
| Деятельность с высоким налоговым риском | контрагенты без ресурсов и признаков реальной работы |
Налоговая нагрузка ниже среднеотраслевой
- Числовой ориентир
- сравнение с таблицей ФНС по вашему ОКВЭД
Убытки в отчётности
- Числовой ориентир
- два календарных года подряд и дольше
Доля вычетов по НДС
- Числовой ориентир
- 89 процентов и выше за четыре квартала
Расходы растут быстрее доходов
- Числовой ориентир
- сопоставление темпов за несколько лет
Зарплата ниже средней по отрасли в регионе
- Числовой ориентир
- данные Росстата по виду деятельности и региону
Приближение к лимитам спецрежима
- Числовой ориентир
- ближе 5 процентов, два раза за год и чаще
Расходы ИП почти равны доходам
- Числовой ориентир
- профессиональный вычет от 83 процентов дохода
Цепочки посредников
- Числовой ориентир
- сделки без разумной деловой цели
Нет ответа на требование инспекции
- Числовой ориентир
- пояснения не даны в пять рабочих дней
Смена инспекции при изменении адреса
- Числовой ориентир
- два переезда и больше
Рентабельность ниже среднеотраслевой
- Числовой ориентир
- отклонение на 10 процентов и больше
Деятельность с высоким налоговым риском
- Числовой ориентир
- контрагенты без ресурсов и признаков реальной работы
Налоговая нагрузка и формула, по которой её считают
Это первый и самый весомый критерий. Налоговая нагрузка показывает, какую долю выручки компания отдаёт бюджету.
Формула такая. Сумму всех уплаченных за год налогов делите на выручку без НДС по отчёту о финансовых результатах и умножаете на сто. Страховые взносы в расчёт по методике ФНС не входят, а НДФЛ, который вы удержали у сотрудников, входит.
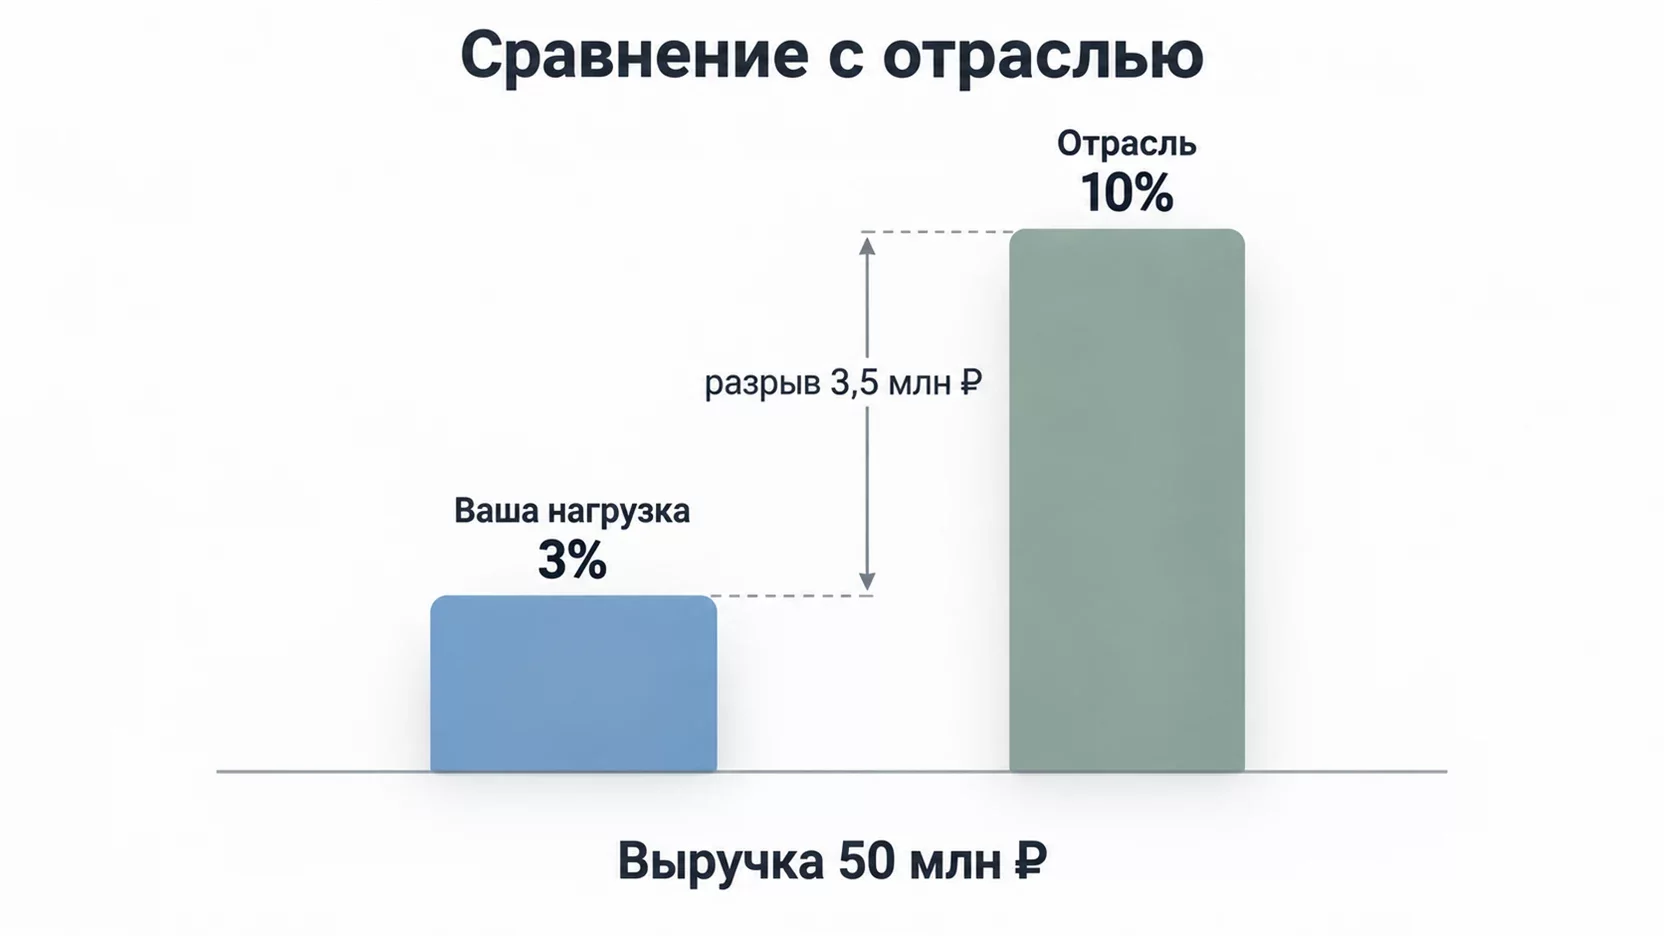
Строительная компания с выручкой 50 млн рублей заплатила за год 1,5 млн налогов. Нагрузка получается 3 процента при среднеотраслевом ориентире около 10. Инспекция видит разрыв примерно в 3,5 млн рублей и хочет понять, откуда он взялся.
Свежие среднеотраслевые показатели ФНС публикует на сайте nalog.gov.ru не позднее 5 мая каждого года по итогам предыдущего, они же собраны в приложении № 3 к приказу ММ-3-06/333@. Там же есть налоговый калькулятор по расчёту налоговой нагрузки в сервисе «Прозрачный бизнес», который сравнивает ваши цифры с показателями по региону, отрасли и масштабу бизнеса.
Убытки, вычеты и расходы, которые обгоняют выручку
Три критерия работают по одной логике. Каждый из них говорит инспекции, что бизнес живёт, а налога с него почти нет.
Убыток в декларации два года подряд и дольше вызывает вопрос, за счёт чего компания существует. Убыточность бывает объяснимой, так бывает при запуске производства, крупной стройке или потере ключевого заказчика. Но объяснение придётся дать письменно, и лучше подготовить его заранее вместе с расчётами и договорами.
Доля вычетов по НДС считается за четыре последних квартала. Если вычеты составляют 89 процентов исчисленного налога и больше, компания попадает в выборку. Само по себе превышение нарушением не считается, но компания попадает в выборку, а безопасная доля вычетов НДС в разных регионах заметно отличается.
Третий признак касается динамики. Когда расходы в декларации растут быстрее, чем доходы, инспекция ищет расходы, которых на самом деле не было.
Зарплата ниже средней по отрасли в регионе
Инспекция сравнивает вашу среднюю зарплату со статистикой Росстата по этому же виду деятельности в вашем субъекте. Низкая цифра читается однозначно, часть выплат идёт мимо ведомости.
Абсолютный минимум задан федеральным МРОТ, в 2026 году это 27 093 рубля. Отдельно проверьте директора. Закон от 28.11.2025 № 425-ФЗ изменил статью 421 НК, и с 1 января 2026 года база страховых взносов по руководителю коммерческой организации не может быть меньше МРОТ, даже когда начислений за месяц не было вообще. Компании, которые годами показывали директора без зарплаты, автоматически попали в зону внимания.
Вплотную к лимитам спецрежима
Критерий срабатывает, когда показатели подходят к предельным значениям режима ближе чем на 5 процентов и это повторяется дважды за год и чаще.
Для УСН в 2026 году границы такие. Доход 490,5 млн рублей, численность 130 человек, остаточная стоимость основных средств 218 млн рублей. Отдельно стоит порог в 20 млн рублей, после которого на упрощёнке появляется НДС. Выручка, которая из года в год замирает на 19,8 млн, выглядит для инспекции подозрительнее, чем спокойный переход через порог. Если ваш оборот близко к лимиту 20 млн на УСН, считать последствия нужно заранее, а не в декабре.
Та же логика распространяется на дробление. Когда рядом с компанией у порога появляется вторая фирма с тем же адресом, теми же сотрудниками и тем же директором, инспекция считает показатели по группе целиком.
Расходы предпринимателя почти равны доходам
Критерий адресован ИП на общей системе. Если профессиональный вычет в декларации 3-НДФЛ занимает 83 процента дохода и больше, предпринимателя включают в выборку.
На практике это означает, что бизнес с оборотом в десятки миллионов показывает годовую прибыль в размере скромной зарплаты. Инспекцию интересуют документы по расходам, реальность поставщиков и связь затрат с деятельностью.
Посредники, молчание и переезды
Три оставшихся критерия относятся к поведению бизнеса, а не к цифрам.
Первый касается цепочек контрагентов. Когда товар идёт от производителя к вам через двух-трёх посредников, которые ничего не производят, не хранят и не перевозят, вопрос будет один. Зачем они в сделке и почему цена выросла. Деловая цель должна быть объяснима словами, а не только договорами.
Второй срабатывает от молчания. На ответ по требованию о пояснениях даётся пять рабочих дней. Компания, которая систематически не отвечает и не является по вызовам, переводится в разряд неконтактных, а это прямая дорога в план.
Третий связан с переездами. Две и более смены адреса с переходом в новую налоговую воспринимаются как попытка уйти от контроля. Особенно если переезд случается сразу после того, как инспекция начала запрашивать документы.
Рентабельность ниже отраслевой
Одиннадцатый критерий работает по бухгалтерской отчётности. Инспекция считает рентабельность проданных товаров и рентабельность активов и сравнивает их со среднеотраслевыми значениями из приложения № 4 к тому же приказу. Отклонение вниз на 10 процентов и больше попадает в зону риска.
Показатель удобен инспекции тем, что не зависит от системы налогообложения. Компания может честно платить налоги по своему режиму, но если она из года в год работает с рентабельностью втрое ниже отрасли, объяснение всё равно потребуется.
Работа с высоким налоговым риском
Двенадцатый критерий самый дорогой по последствиям. Речь о сделках с контрагентами, у которых нет сотрудников, склада, транспорта, сайта и внятного адреса, зато есть готовность выставить любые документы.
ФНС давно проверяет счета-фактуры автоматически. Расхождение в цепочке НДС видно в системе без всякой проверки, и сначала приходит требование. Если пояснений нет, а сумма крупная, дальше подключается предпроверочный анализ. Наличие ресурсов у поставщика, деловая переписка и подтверждение того, что работу выполнил именно он, это то, что придётся показывать. Обоснование выбора контрагента лучше собирать в момент сделки, через два года восстановить его почти невозможно.
Что делать, если критериев набралось несколько
Сначала посчитайте себя. Возьмите годовую отчётность и пройдите по всем двенадцати пунктам таблицы, отмечая свои значения рядом с ориентирами. Работа занимает несколько часов, а результат даёт понимание, сколько у вас совпадений и какие из них закрываются документами.
Дальше разделите совпадения на две группы. Есть отклонения, у которых имеется живое объяснение, и есть те, где объяснения нет. Убыток из-за стройки нового цеха подтверждается сметами и договорами. Убыток, который возник из-за расходов от сомнительных поставщиков, документами не спасается.
По объяснимым отклонениям соберите папку заранее. Пояснительная записка, расчёты, ключевые договоры, переписка. Всё это пригодится и на комиссии, и в возражениях по акту.
По необъяснимым решайте, что делать до проверки. Иногда дешевле подать уточнённую декларацию и доплатить налог с пенями, чем ждать доначислений со штрафом. Заодно проверьте, как в компании устроен учёт и кто отвечает за документы, потому что половина проблем на проверке возникает не из-за схем, а из-за потерянных первичных документов. Как директору проверить бухгалтера, мы разбирали отдельно.
Предпроверочный анализ и вызов на комиссию
Выездная проверка не сваливается с неба. До неё компания проходит предпроверочный анализ, и это самая недооценённая стадия.
Сначала приходят требования о пояснениях. Потом инспекция запрашивает документы у ваших контрагентов и банков. Потом директора вызывают на комиссию по легализации, где показывают собранную картину и предлагают уточнить обязательства добровольно. На устранение обычно дают около десяти рабочих дней.
Такой разговор стоит воспринимать как последнее предупреждение. Инспекция назначает выездную только тогда, когда уверена в результате, поэтому 98 процентов проверок заканчиваются доначислениями. Пока проверка не назначена, у вас есть выбор и возможность заплатить меньше.
Цифры подтверждают этот подход. В 2025 году добровольные уточнения по итогам аналитической работы принесли бюджету около 310 млрд рублей, и это примерно 63 процента всех поступлений от контрольной работы налоговых органов. Проверок стало меньше, а денег без проверок больше.
Идти на комиссию без подготовки не стоит. Разберите с бухгалтером и юристом, какие эпизоды инспекция считает рискованными, посчитайте суммы и продумайте позицию. Молчаливое согласие со всеми претензиями обходится так же дорого, как и отказ разговаривать.
Сколько длится проверка и какие годы она захватит
Базовый срок выездной проверки два месяца со дня решения о её назначении. Срок продлевается до четырёх месяцев при наличии обособленных подразделений, непредставлении документов или выявленных нарушениях, а в исключительных случаях до шести. Дополнительно проверку можно приостанавливать в общей сложности ещё до шести месяцев, пока инспекция получает документы у контрагентов или проводит экспертизу. По календарю всё это растягивается почти на год.
Глубина налоговой проверки с 2026 года выросла. Раньше инспекция брала три календарных года, предшествующих году решения. Закон от 28.11.2025 № 425-ФЗ добавил к ним завершившиеся периоды текущего года. Решение, вынесенное в ноябре 2026 года, теперь закрывает 2023, 2024 и 2025 годы целиком плюс первые три квартала 2026 года.
Изменились и процедуры. Осмотр помещений и выемка стали возможны на этапе дополнительных мероприятий налогового контроля, а с 1 сентября 2026 года материалы проверки можно рассматривать дистанционно и подавать возражения через Госуслуги.
Во что обходится выездная проверка
Статистика последних лет объясняет, почему тему нельзя откладывать. За 2025 год организациям назначили 5066 выездных проверок, из них 4952 закончились доначислениями. Средняя сумма доначисленных налогов по России составила 94 млн рублей, по Москве 119 млн, по Санкт-Петербургу 213 млн. Около 60 процентов доначислений приходится на НДС и примерно треть на налог на прибыль.
В первом полугодии 2026 года проверок организаций было около 1,7 тысячи, а средний счёт вырос ещё сильнее. Логика инспекции понятна. Приезжать к каждому не нужно, достаточно приезжать точно.
Средние суммы выглядят пугающе именно потому, что в статистику попадают крупные компании. Малый бизнес чаще получает счёт на несколько миллионов, но и эта сумма вместе с пенями и штрафом в 40 процентов при умышленном нарушении закрывает вопрос существования небольшой фирмы. Добавьте к этому риск личной ответственности директора и собственника, если у компании не хватит имущества.
Итоги
Отбор на выездную проверку прозрачен, все двенадцать критериев опубликованы, а расчёты доступны любому собственнику. Ваша задача раз в год пройти по таблице и честно отметить совпадения, посчитать налоговую нагрузку и рентабельность по формулам ФНС, сравнить их с отраслевыми показателями и подготовить объяснения там, где отклонения объяснимы. Требования инспекции нельзя оставлять без ответа, а вызов на комиссию нужно воспринимать как последнюю возможность решить вопрос дешевле. После назначения проверки цена ошибки меняется в разы.
Частые вопросы
Есть ли в 2026 году мораторий на выездные проверки малого бизнеса?
Нет. Мораторий касается плановых неналоговых проверок, которые проводят другие ведомства. На выездные налоговые проверки он не распространяется. Отдельных послаблений для малого бизнеса Концепция планирования не содержит, критерии одинаковы для всех.
Проверяют ли выездом индивидуальных предпринимателей и что будет после закрытия ИП?
Проверяют, критерии для ИП те же самые. Закрытие ИП от проверки не спасает. Инспекция вправе назначить её и после снятия с учёта в пределах трёхлетней глубины, а по доначисленным суммам физическое лицо отвечает своим имуществом, потому что предпринимательские долги при закрытии не списываются.
Можно ли узнать заранее, что компания попала в план проверок?
Официального плана в открытом доступе нет, ФНС его не публикует. Косвенные признаки есть. Резко выросло число требований, инспекция запрашивает документы у ваших покупателей и поставщиков, банк уточняет назначение платежей, директора вызывают на комиссию. Такое сочетание почти всегда означает предпроверочный анализ.
Могут ли прийти повторно за уже проверенный период?
Да, но только в двух ситуациях. Повторную проверку проводит вышестоящий налоговый орган в порядке контроля за работой инспекции либо та же инспекция, если вы подали уточнённую декларацию с уменьшением налога за уже проверенный период. Обычная повторная проверка того же периода по тем же налогам запрещена.
У поставщика идёт проверка, а документы запрашивают у нас. Это законно?
Да, это встречная проверка по статье 93.1 НК. Вы обязаны представить документы по конкретной сделке в установленный срок, за отказ предусмотрен штраф. Одновременно это сигнал проверить самого контрагента, потому что вычеты и расходы по сделкам с ним могут стать следующим вопросом уже к вам.
Отвечает ли директор личными деньгами по итогам проверки?
Может отвечать. Если компания не гасит доначисления, налоговая инициирует банкротство и привлекает руководителя и собственников к субсидиарной ответственности. Средняя сумма претензий к одному человеку в таких делах измеряется десятками и сотнями миллионов рублей, поэтому спорить с доначислениями лучше на стадии возражений на акт проверки.



