Содержание статьи
Кого затронул НДС на УСН в аренде
Порог входа в налог для упрощёнки опустился до 20 млн рублей дохода за год. Смотрят на прошлый год, поэтому собственник, собравший в 2025 году больше 20 млн арендной платы, стал плательщиком НДС с января 2026-го. Кто перешагнул порог уже внутри года, начинает платить с первого числа следующего месяца.
Дальше выбор ставки. Пониженная 5 процентов доступна при доходе до 272,5 млн рублей, 7 процентов работает от этой суммы до 490,5 млн, и ни одна из них не даёт права на вычеты входного налога. Общая ставка 22 процента вычеты даёт.
Для арендного бизнеса разница между ними обычно решается в пользу пониженной ставки. Входного НДС у собственника помещения почти нет. Здание куплено давно, вычет по нему уже не получить, а охрана, уборка и текущий ремонт против арендной выручки выглядят мелочью. Платить 22 процента ради вычетов, которых нет, смысла мало.
Выбор при этом связывает надолго. Пониженную ставку применяют 12 кварталов подряд, и переход с 5 на 7 процентов этот счётчик не обнуляет. Тем, кто впервые заявил такую ставку в 2026 году, ФНС разрешила передумать в течение четырёх кварталов начиная с квартала первой декларации.
Сколько теряет арендодатель, если оставит цену прежней
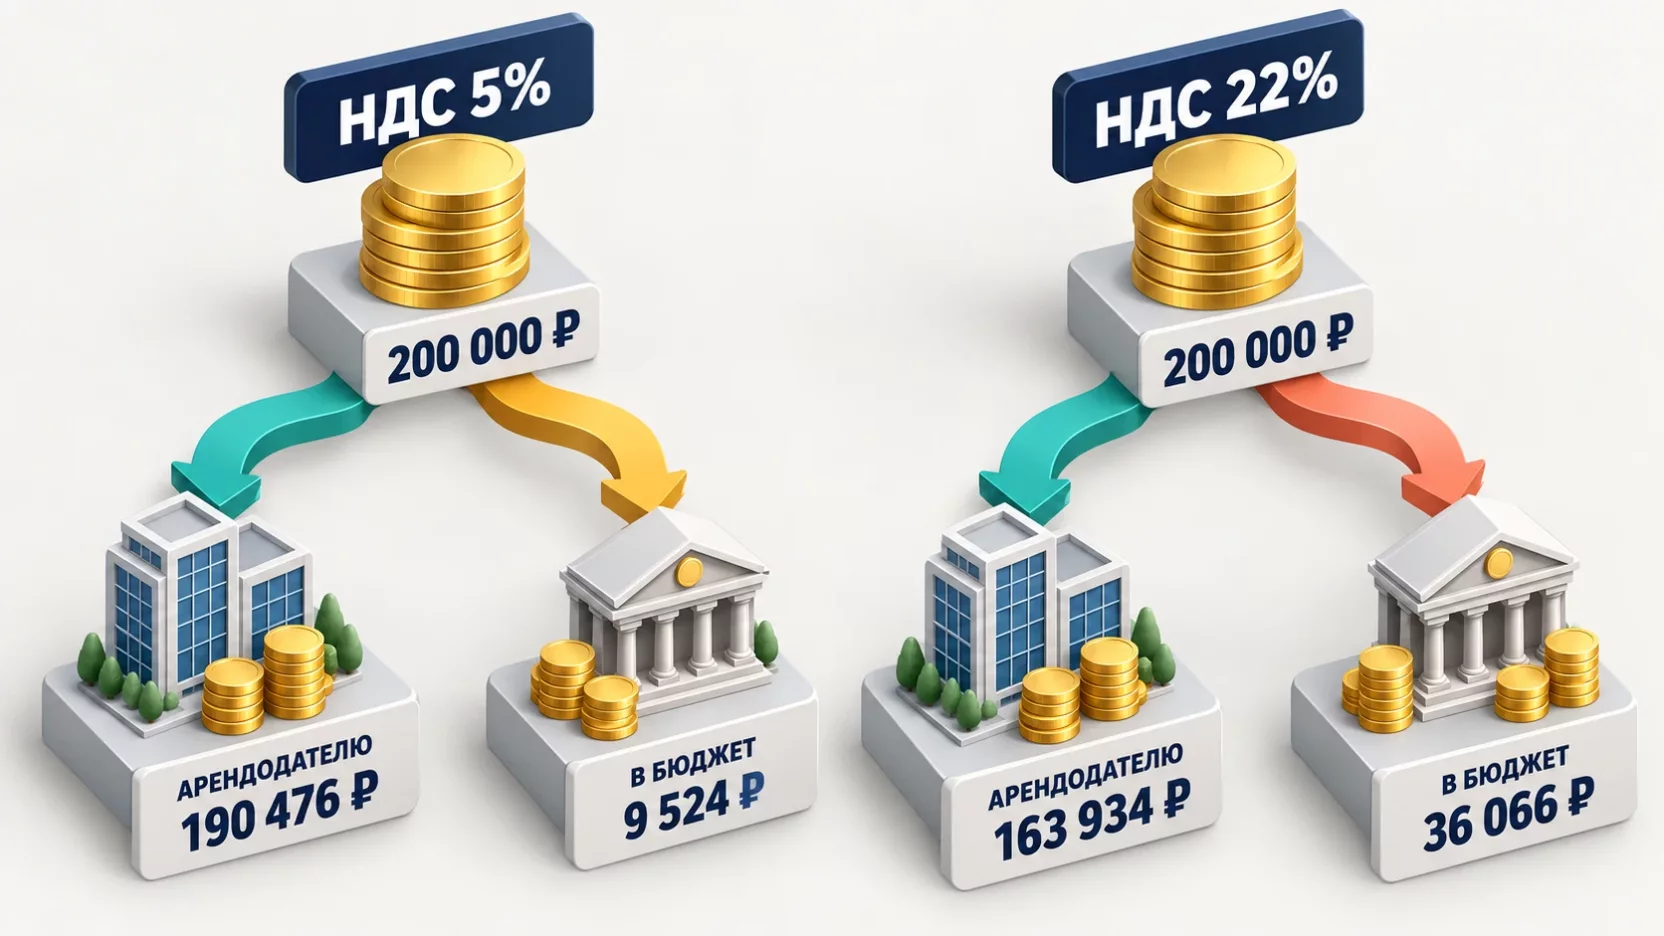
Помещение сдаётся за 200 000 рублей в месяц. До 2026 года вся сумма приходила собственнику. Теперь внутри неё сидит налог, и если цену не тронуть, платит его арендодатель из своего кармана.
| Что сделал арендодатель | Платит арендатор | Остаётся арендодателю | Уходит в бюджет |
|---|---|---|---|
| Ставка 5, цену не меняли | 200 000 | 190 476 | 9 524 |
| Ставка 5, подняли на налог | 210 000 | 200 000 | 10 000 |
| Ставка 22, цену не меняли | 200 000 | 163 934 | 36 066 |
| Ставка 22, подняли на налог | 244 000 | 200 000 | 44 000 |
Ставка 5, цену не меняли
- Платит арендатор
- 200 000
- Остаётся арендодателю
- 190 476
- Уходит в бюджет
- 9 524
Ставка 5, подняли на налог
- Платит арендатор
- 210 000
- Остаётся арендодателю
- 200 000
- Уходит в бюджет
- 10 000
Ставка 22, цену не меняли
- Платит арендатор
- 200 000
- Остаётся арендодателю
- 163 934
- Уходит в бюджет
- 36 066
Ставка 22, подняли на налог
- Платит арендатор
- 244 000
- Остаётся арендодателю
- 200 000
- Уходит в бюджет
- 44 000
За год одно такое помещение на пониженной ставке обходится собственнику в 114 286 рублей потерянного дохода, на общей ставке в 432 787 рублей. Портфель из десяти похожих объектов даёт 24 млн выручки и 1,14 млн упущенных денег только из-за того, что никто вовремя не переписал договоры. При таких суммах стоит пересчитать и саму схему владения, потому что способы платить меньше налогов со сдачи помещения различаются между собой в разы.
Поднять цену или платить из своей маржи
Ответ зависит от того, кто сидит в помещении. Арендатор на общей системе поставит ваш налог к вычету и в деньгах ничего не потеряет. Прибавка в 5 процентов вернётся к нему вычетом в том же квартале, поэтому такие арендаторы соглашаются быстро.
Совсем другая история с арендатором на упрощёнке без НДС, с патентом или на пониженной ставке 5 процентов. Вычета у него нет, ваша прибавка целиком превращается в его расход. Такой арендатор будет спорить, сравнивать предложения на рынке и считать переезд.
Отсюда третий вариант, который на практике встречается чаще всего. Прибавку делят. Собственник поднимает плату не на все 5 процентов, а, скажем, на три, и остальное принимает на себя. Помещение остаётся занятым, потери сокращаются вдвое. Пустой месяц простоя стоит дороже, чем годовая разница в два процента.
Включён ли НДС в цену договора по умолчанию
Здесь работает старое правило, о котором вспоминают только в спорах. Пленум ВАС в постановлении от 30.05.2014 № 33 указал, что если в договоре нет прямой оговорки об обратном, сумма налога считается заложенной в цену и выделяется из цены расчётным методом. Верховный суд ту же логику подтвердил в определении от 06.09.2024 № 303-ЭС24-9472.
Проще говоря, договор с ценой «200 000 рублей в месяц» и молчанием про налог означает, что 200 000 это и есть всё, что арендатор должен. Требовать сверху 5 или 22 процента арендодатель не вправе, потому что цена согласована.
Начислить налог сверх цены можно в двух случаях. Первый, когда в договоре прямо написано, что плата установлена без учёта НДС. Второй, когда из переписки и обстоятельств до подписания видно, что стороны договаривались о цене без налога. Устная договорённость с директором и ссылка на «так все делают» к этим случаям не относятся.
Как менять действующий договор
Договор меняют соглашением сторон, а не письмом. Односторонняя записка «с 1 октября плата увеличивается на НДС» юридической силы не имеет, если такое право прямо не прописано в самом договоре.
Второе ограничение сидит в пункте 3 статьи 614 Гражданского кодекса. Размер арендной платы разрешено менять не чаще одного раза в год, если договором не предусмотрено иное. Норма диспозитивная, стороны вправе договориться о более частом пересмотре, но в старых договорах такой оговорки обычно нет. Если плату уже индексировали в этом году, второй пересмотр придётся согласовывать отдельно и аккуратно.
Практически всё сводится к дополнительному соглашению. В нём указывают новую сумму, применяемую ставку, дату, с которой действует новая цена, и порядок выставления счетов-фактур. Задним числом такое соглашение работает плохо, поэтому подписывать его надо до начала квартала, а не в апреле за январь.
Если арендатор отказывается доплачивать
Отказ не редкость, особенно у малого бизнеса без вычетов. Разбирайте ситуацию по шагам.
Сначала посмотрите на формулировку цены в договоре. Если там нет слов о том, что плата не включает налог, суд встанет на сторону арендатора, и взыскать разницу не выйдет. Тогда до конца срока договора налог платится из вашей маржи, а поднимать цену вы будете при пролонгации или при годовой индексации.
Если оговорка «без НДС» есть, позиция сильная и об этом стоит сообщить письменно, приложив расчёт. Обычно на этом спор и заканчивается.
Отдельно проверьте условие об индексации. Во многих договорах есть право поднимать плату на процент инфляции раз в год, и этот механизм иногда закрывает разницу без всяких споров про налог.
Формулировки, которые надо иметь в договоре заранее
Дешевле всего писать договор так, чтобы будущий налог не стал сюрпризом. Минимальный набор из четырёх условий выглядит так.
- Цена с прямой оговоркой о налоге. Например, «арендная плата составляет 200 000 рублей в месяц, НДС не облагается в связи с применением арендодателем упрощённой системы налогообложения».
- Условие о будущем налоге. «Если арендодатель становится плательщиком НДС, арендная плата увеличивается на сумму налога по установленной законом ставке с даты возникновения такой обязанности».
- Право менять плату чаще одного раза в год. Одна строка снимает ограничение статьи 614 Гражданского кодекса.
- Порядок уведомления. Срок, форма и адрес, по которому арендатор получает извещение об изменении цены.
Формулировка «цена без НДС», написанная небрежно, стоит дороже всего остального договора вместе взятого, и разбору этой ошибки посвящён отдельный материал про цену без НДС в договоре.
Что делать арендатору, которому выставили доплату
Сначала убедитесь, что арендодатель действительно стал плательщиком налога, а не решил заодно округлить цену вверх. Потом откройте договор и найдите в нём условие о цене. Считать деньги имеет смысл после этих двух шагов, а не до них.
Если вы сами на общей системе, спорить обычно невыгодно. Доплаченный налог вы поставите к вычету, ваша реальная нагрузка не изменится, зато отношения с собственником сохранятся. Главное требуйте счёт-фактуру, без неё вычета не будет, а деньги уйдут впустую.
Если вы на упрощёнке без НДС или на пониженной ставке, доплата это чистый рост аренды. Здесь и стоит разворачивать позицию Пленума ВАС. Ответ письмом со ссылкой на пункт 17 постановления № 33 и на условие вашего договора решает большинство таких историй без суда.
Аренда у государства и муниципалитета
Это самый частый случай, о котором забывают. Когда помещение арендуется у комитета по управлению имуществом или другого органа власти, арендатор становится налоговым агентом по пункту 3 статьи 161 Налогового кодекса. Обязанность действует независимо от вашего режима, она есть и у упрощенца с доходом три миллиона в год.
Порядок такой. Из арендной платы удерживается налог по расчётной ставке 22/122, орган власти получает сумму за минусом налога, а налог перечисляется в бюджет тремя равными долями до 28-го числа каждого месяца следующего квартала. На себя выписывается счёт-фактура, она регистрируется в книге продаж, а сама операция показывается во втором разделе декларации по НДС.
Пониженные ставки 5 и 7 процентов в роли налогового агента не работают. Даже если вы применяете пятипроцентную ставку по своей выручке, за аренду у города платить придётся по 22/122.
Смотрите на формулировку суммы в договоре. Если плата указана с учётом налога, он выделяется расчётным методом изнутри. Если написано, что сумма без учёта налога, его придётся начислить сверх и перечислить за свой счёт. Ошибка стоит 20 процентов от неудержанной суммы по статье 123 Налогового кодекса плюс пени.
Когда налогового агента не возникает
Проверьте, кто именно указан арендодателем. Обязанности агента появляются только при аренде напрямую у органа власти или местного самоуправления.
Если помещение сдаёт унитарное предприятие или бюджетное учреждение, за которым имущество закреплено на праве хозяйственного ведения либо оперативного управления, налог платит сам арендодатель и ничего удерживать не надо. Аренда у казённого учреждения вообще не признаётся объектом обложения. Лишнее удержание в этих случаях означает недоплату арендодателю и спор о задолженности по договору.
Коммунальные платежи и лишний налог
Способ оформления коммуналки напрямую влияет на то, сколько вы заплатите. Вариантов три.
Коммунальные услуги внутри единой арендной платы облагаются целиком по вашей ставке. Собрали 200 000 аренды и 40 000 коммуналки одной суммой, значит налог считается с 240 000. Арендатор на общей системе получит вычет со всей суммы, но и лимит 20 млн вы выберете быстрее.
Переменная часть арендной платы работает похоже, но прозрачнее для обеих сторон. Президиум ВАС ещё в постановлении от 25.02.2009 № 12664/08 подтвердил, что арендатор вправе принять к вычету налог со всей арендной платы, включая переменную часть.
Агентская схема выгоднее для собственника. Арендодатель закупает коммунальные услуги как агент арендатора, и тогда в его доход попадает только вознаграждение, а не весь транзитный платёж. Такой договор должен быть настоящим, а не бумажным. Если договоры с ресурсоснабжающими организациями заключены задолго до агентского соглашения, налоговая переквалифицирует схему и посчитает всю коммуналку доходом.
Разница видна на цифрах. Коммуналка в 40 000 рублей в месяц по десяти помещениям это 4,8 млн рублей в год, которые либо стоят в вашей выручке и приближают порог, либо проходят мимо неё. Тем, кто держится рядом с лимитом 20 млн на УСН, правильное оформление коммуналки может стоить целого года без НДС.
Аренда жилья остаётся без налога
Сдача жилых помещений в пользование освобождена от НДС подпунктом 10 пункта 2 статьи 149 Налогового кодекса. Освобождение не зависит от того, кто арендатор. Квартира, снятая компанией для приезжего сотрудника, тоже под него попадает.
Два подводных камня. Первый, апартаменты и машиноместа жилыми помещениями не являются, льгота на них не распространяется. Второй, доход от аренды жилья всё равно считается при определении порога в 20 млн рублей. Собственник, у которого квартиры дают 15 млн, а коммерческое помещение три миллиона, вместе получает 18 млн и остаётся без налога. Добавьте ещё пару квартир, и НДС появится у коммерческого объекта, хотя жильё как было необлагаемым, так и осталось.
При смешанной сдаче обязателен раздельный учёт НДС по льготным операциям, иначе вычеты снимут целиком.
Что сделать арендодателю в ближайший месяц
- Посчитайте доход за прошлый и текущий год с учётом коммунальных транзитов и аренды жилья, чтобы понять, где вы относительно порога.
- Определитесь со ставкой, посмотрите, когда ставка 5 процентов выгоднее, и помните про 12 кварталов обязательного применения.
- Поднимите все действующие договоры и разложите их на две стопки, где цена указана без учёта налога и где про налог ничего не сказано.
- По второй стопке считайте потери и готовьте допсоглашения, а по спорным арендаторам решайте, сколько прибавки готовы взять на себя.
- Проверьте, есть ли среди арендодателей орган власти, и посмотрите, удерживался ли агентский налог с начала года.
- Пересоберите условия по коммунальным платежам до нового отчётного квартала.
Частые вопросы
Мы заплатили аренду за год вперёд в 2025 году, а теперь арендодатель требует налог за 2026-й. Обязаны платить?
Смотрите на договор и на то, за какой период внесены деньги. Если цена согласована без оговорки о налоге, доплата не обязательна, аванс закрывает весь оплаченный период. Если в договоре написано, что плата установлена без учёта налога, требование законно в части месяцев 2026 года. Разницу в такой ситуации обычно оформляют отдельным соглашением с расчётом по месяцам.
Мы сдаём помещение в субаренду. Нужно ли пересматривать договоры с субарендаторами?
Да, и в той же логике. Если собственник поднял вам плату на сумму налога, а вы сами стали плательщиком, ваши договоры с субарендаторами тоже надо привести в порядок. Разбирать обе цепочки лучше одновременно, иначе прибавка сверху придёт, а снизу её собрать будет нечем.
Арендатор физическое лицо. Нужно ли выставлять ему счёт-фактуру?
Гражданину счёт-фактура не нужна, вычет он всё равно не получит. При розничных расчётах с физлицами достаточно кассового чека или иного документа об оплате, а в книге продаж такие операции показываются сводно за период. Порядок стоит закрепить в учётной политике.
Планируются ли послабления для арендного бизнеса?
Отдельных льгот именно для аренды коммерческой недвижимости не заявлено. Все послабления общие для упрощёнки и касаются выбора пониженной ставки и права отказаться от неё в первые четыре квартала. Рассчитывать на исключение для арендодателей не стоит.
Арендодатель прислал счета-фактуры задним числом за первые месяцы года. Что с ними делать?
Принимайте документы и проверяйте период, к которому они относятся. Если вы плательщик налога, вычет по такой счёт-фактуре заявляется в квартале её получения при соблюдении общих условий. Вопрос о доплате денег решается отдельно и зависит от условия о цене в договоре, сама по себе выставленная счёт-фактура обязанности доплатить не создаёт.
Помещение сдаёт индивидуальный предприниматель. Правила те же?
Те же. Порог в 20 млн рублей, ставки и обязанности налогового агента при аренде у города работают одинаково для организаций и предпринимателей на упрощёнке. Разница только в том, что у предпринимателя доходы от разных видов деятельности считаются вместе, включая торговлю и услуги, поэтому порог он часто проходит быстрее, чем ожидает.



