Содержание статьи
Почему смена налогового режима решается в ноябре
Срок подачи уведомления до конца декабря создаёт опасную иллюзию, будто впереди ещё полтора месяца. На саму подачу хватит получаса. Полтора месяца уходят на то, чтобы понять, что именно подавать.
Половина цифр, от которых зависит решение, ещё не готова. Год закроется только 31 декабря, а право на патент 2027 года налоговая проверит по доходу 2026 года. Если в ноябре видно, что вы вот-вот перешагнёте порог, у бизнеса ещё остаются законные способы сдвинуть отгрузку или оплату на январь и остаться в лимите. В двадцатых числах декабря таких способов уже нет.
Есть и вторая причина. Уведомление нельзя переиграть в феврале. Подали на упрощёнку «доходы», посчитали весной и увидели, что выгоднее было «доходы минус расходы», и вы заперты до конца 2027 года.
Вопрос первый. Какая будет выручка
Выручка отсекает варианты жёстче всех остальных показателей, и делает это ступенями.
- До 15 млн руб. открыт патент, если ваш вид деятельности разрешён в регионе.
- До 20 млн руб. на упрощёнке не возникает НДС.
- До 60 млн руб. доступна автоматизированная упрощёнка.
- Примерно до 490 млн руб. упрощёнка доступна в принципе, эту сумму индексируют каждый год.
Ориентироваться нужно на плановую выручку следующего года, а факт этого берут только как точку отсчёта. Компания, которая в 2026 году сделала 17 млн и растёт на треть, в 2027 году пройдёт порог НДС примерно в сентябре. Решать, на какой ставке она будет работать, надо в декабре, а не в сентябре, когда обязанность уже наступила. Если вы уже близко к лимиту 20 млн на УСН, этот вопрос для вас главный из пяти.
С патентом ситуация обратная. Тут смотрят назад. Доход 2026 года больше 15 млн, и патент на 2027 год вам просто не выдадут, каким бы скромным ни был план на следующий год.
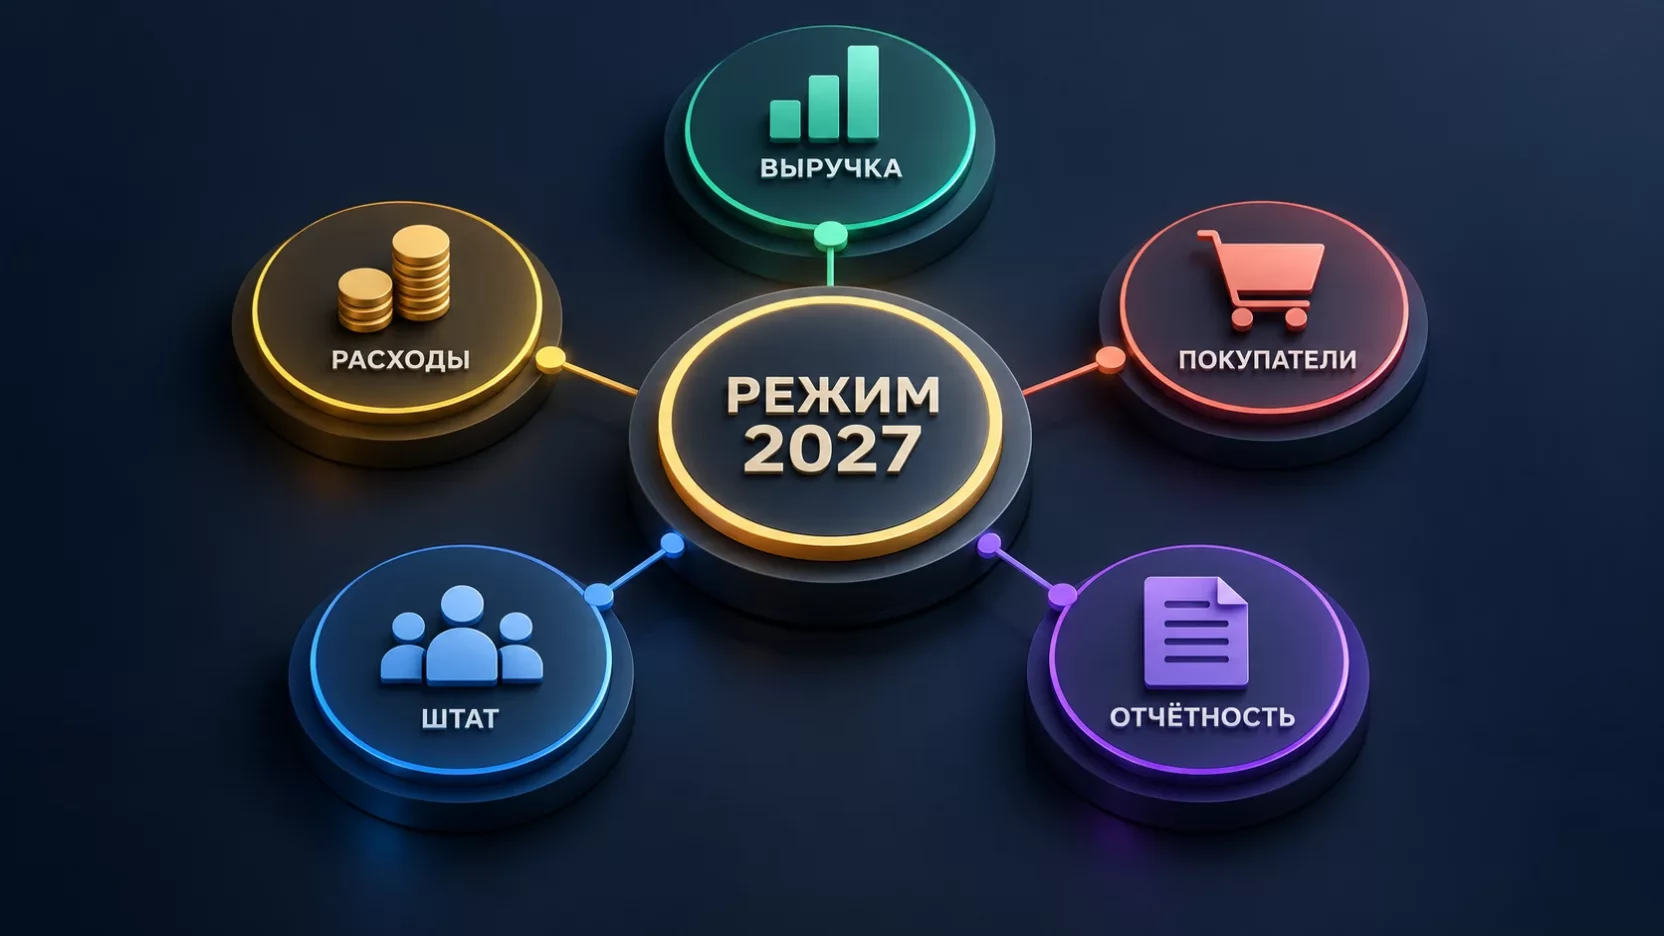
Вопрос второй. Сколько расходов подтверждено документами
Доля расходов решает спор между двумя вариантами упрощёнки. При обычных ставках 6 и 15 процентов граница проходит примерно на 60 процентах от выручки. Расходов меньше, выгоднее «доходы». Больше, выгоднее «доходы минус расходы».
Ключевое слово тут «подтверждено». В расчёт идут только те затраты, на которые есть договор, накладная или акт и оплата с расчётного счёта. Зарплата в конверте, закупка у частника без документов и оплата «на карту знакомому» в базу не попадут, а на бумаге ваша доля расходов окажется намного скромнее реальной.
С 1 января 2026 года стало проще. Закон № 425-ФЗ добавил в статью 346.16 НК подпункт о прочих расходах по правилам главы 25, и перечень затрат на упрощёнке перестал быть закрытым. Многое из того, что раньше однозначно списать было нельзя, теперь в базу встаёт.
Вторая половина этого вопроса про входящий НДС. Если вы закупаете товар и услуги у плательщиков НДС, у вас есть что ставить к вычету, и общая ставка 22 процента может оказаться дешевле льготных 5 или 7 без вычетов. Если закупаетесь у упрощенцев и самозанятых, вычитать нечего, и льготная ставка почти всегда выигрывает.
Вопрос третий. Кто ваши покупатели
Этот вопрос собственники пропускают чаще остальных, а потом теряют клиентов.
Когда вы продаёте бизнесу на общей системе, покупатель ставит ваш НДС себе к вычету и фактически получает его обратно. Такому клиенту выгоднее поставщик на общей ставке 22 процента. Поставщик на льготных 5 процентах для него дороже, хотя цена в договоре кажется ниже.
Когда вы продаёте физическим лицам, розничным точкам, упрощенцам и самозанятым, вычет им не нужен вообще. Для них НДС просто часть цены, и любой ваш налог уменьшает вашу же выручку. Здесь выигрывают режимы без НДС, то есть патент, автоматизированная упрощёнка и обычная упрощёнка в пределах 20 млн.
Отдельно посмотрите на договоры, которые перейдут на 2027 год. Если в них цена зафиксирована без оговорки про налог, а вы с января становитесь плательщиком НДС, платить придётся из своего кармана.
Вопрос четвёртый. Сколько людей в штате и какой фонд оплаты труда
Численность отсекает два режима сразу. На автоматизированной упрощёнке нельзя иметь больше 5 работников, на патенте больше 15 человек по всем патентным видам деятельности.
Дальше считаем деньги. На автоматизированной упрощёнке страховых взносов за сотрудников нет вообще, остаётся только фиксированный взнос на травматизм за всех сразу, в 2026 году это 2 959 рублей за год. На остальных режимах взносы платятся по общим правилам, предельная база 2026 года 2 979 000 рублей, а пониженный тариф для малого бизнеса с 2026 года сохранён только по приоритетным отраслям. Проверьте, попадает ли туда ваш основной ОКВЭД, потому что разница между 30 и 15 процентами на фонде в несколько миллионов заметна.
Владельцам ООО без сотрудников тоже придётся считать. С 2026 года база взносов по директору не может быть меньше федерального МРОТ, даже когда зарплата не начислялась. При МРОТ 27 093 рубля это около 97,5 тысячи рублей взносов за год на одного директора, и эта сумма ложится на любой режим, кроме автоматизированной упрощёнки.
Вопрос пятый. Во сколько обойдётся отчётность
Налог не единственная строка расходов на режим. Есть ещё стоимость учёта, и на общей системе она в разы выше.
На общей системе вы сдаёте декларации по НДС каждый квартал, ведёте книги покупок и продаж, отвечаете на требования по расхождениям и держите бухгалтера, который всё это умеет. На упрощёнке без НДС остаётся одна годовая декларация и книга учёта. На патенте декларации нет вовсе. На автоматизированной упрощёнке нет ни декларации, ни расчёта по взносам, ни отчёта о персонифицированных сведениях.
Считайте эту разницу в реальных деньгах вашего города. Если налог на общей системе выходит на 200 тысяч дешевле, а обслуживание дороже на 300 тысяч в год, выгода отрицательная. Здесь же полезно честно оценить, тянет ли выбранный режим ваш нынешний учёт, и не пора ли сравнить аутсорсинг и штатного бухгалтера под новую нагрузку.
Как посчитать нагрузку на своих цифрах
Порядок расчёта одинаковый для любого бизнеса.
- Возьмите факт за девять или десять месяцев 2026 года и достройте план на 2027 год по выручке, расходам с документами и фонду оплаты труда.
- Вычеркните режимы, которые вам закрыты по выручке, численности, виду деятельности или региону.
- По каждому оставшемуся варианту посчитайте налог, страховые взносы и НДС, если он возникает, сверяясь со ставками из таблицы налогов ИП в 2026 году.
- Прибавьте стоимость учёта и обязательных сервисов по каждому варианту.
- Сравните итоговые суммы, а не ставки. Ставка 6 процентов не всегда дешевле ставки 15, а 8 процентов на автоматизированной упрощёнке иногда дешевле 6 на обычной, потому что взносов там нет.
Пример расчёта по четырём вариантам
Предприниматель оказывает услуги, работает один, план на 2027 год такой. Выручка 12 млн рублей, расходы с документами 3 млн рублей, потенциальный доход по его виду деятельности в регионе 1 млн рублей. Фиксированные взносы за себя в 2027 году составят 61 154 рубля плюс 1 процент с дохода свыше 300 тысяч.
| Вариант | Налог и взносы за год |
|---|---|
| Патент плюс взносы за себя | 68 154 руб. |
| УСН «доходы» 6 процентов | 720 000 руб. |
| АУСН «доходы» 8 процентов | 960 000 руб. |
| УСН «доходы минус расходы» 15 процентов | 1 475 931 руб. |
Патент плюс взносы за себя
- Налог и взносы за год
- 68 154 руб.
УСН «доходы» 6 процентов
- Налог и взносы за год
- 720 000 руб.
АУСН «доходы» 8 процентов
- Налог и взносы за год
- 960 000 руб.
УСН «доходы минус расходы» 15 процентов
- Налог и взносы за год
- 1 475 931 руб.
Разрыв между верхней и нижней строкой 1,4 млн рублей на одном и том же бизнесе. Патент вырывается вперёд потому, что дополнительный процент взносов на нём считают не от реальной выручки, а от потенциального дохода, а сама стоимость патента гасится взносами до нуля. Вариант «доходы минус расходы» проигрывает потому, что расходы составляют всего четверть выручки.
Поменяйте вводные, и картина перевернётся. При расходах 8 млн рублей вместо трёх «доходы минус расходы» станет самым дешёвым вариантом. Чужие таблицы тут бесполезны, считать надо на своих цифрах.
Что меняется в 2027 году
- Лимит патента снижается с 20 до 15 млн рублей, а с 2028 года до 10 млн.
- Порог НДС на упрощёнке остаётся 20 млн рублей. Закон № 228-ФЗ заморозил его на 2026, 2027, 2028 и 2029 годы, ранее обещанное снижение до 15 и 10 млн перенесено за пределы этого срока.
- Фиксированные взносы предпринимателя за себя вырастут до 61 154 рублей, потолок однопроцентного взноса составит 342 923 рубля.
- Эксперимент с автоматизированной упрощёнкой по действующему закону идёт до 31 декабря 2027 года. Продление обсуждается, но пока режим выбирают ровно на один год.
- С 31 июля 2026 года действует единая форма уведомления по упрощёнке, утверждённая приказом ФНС от 30.04.2026 № ЕД-1-3/285@. Одним бланком оформляют и переход, и смену объекта, и отказ от режима.
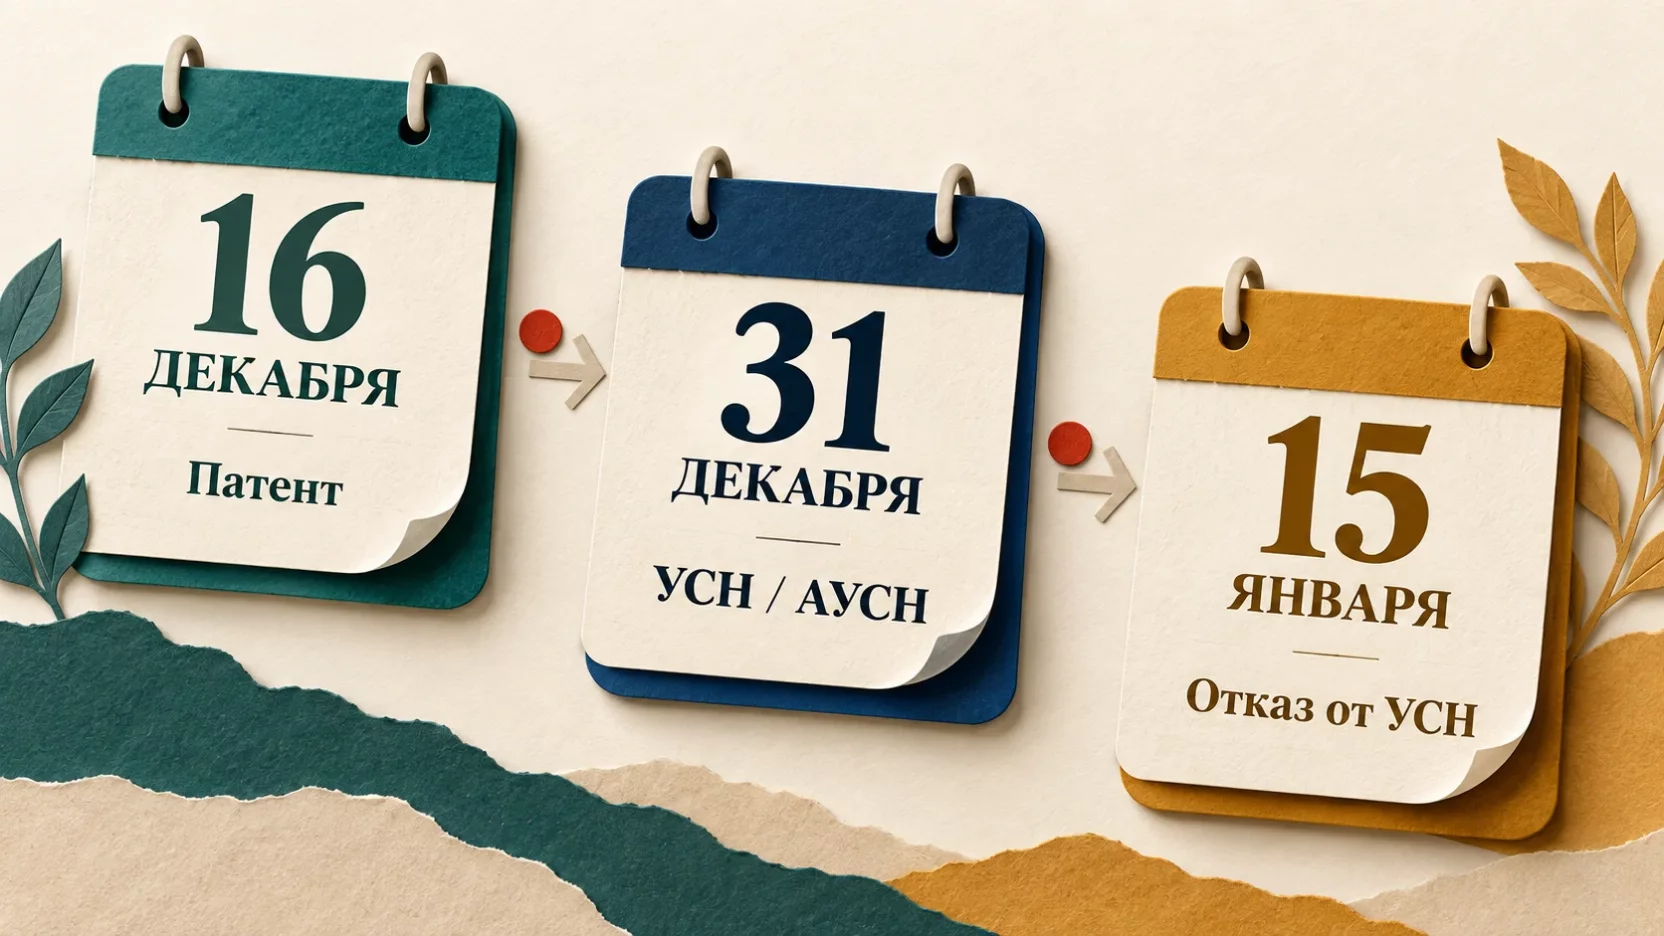
Календарь сроков подачи уведомлений
| Что подаёте | До какого числа |
|---|---|
| Заявление на патент с 1 января 2027 года | 16 декабря 2026 |
| Уведомление о переходе на УСН с 2027 года | 31 декабря 2026 |
| Уведомление о смене объекта на УСН | 31 декабря 2026 |
| Уведомление о переходе на АУСН | 31 декабря 2026 |
| Отказ от УСН и переход на общую систему | 15 января 2027 |
Заявление на патент с 1 января 2027 года
- До какого числа
- 16 декабря 2026
Уведомление о переходе на УСН с 2027 года
- До какого числа
- 31 декабря 2026
Уведомление о смене объекта на УСН
- До какого числа
- 31 декабря 2026
Уведомление о переходе на АУСН
- До какого числа
- 31 декабря 2026
Отказ от УСН и переход на общую систему
- До какого числа
- 15 января 2027
С последним днём года есть тонкость. По постановлению Правительства от 24.09.2025 № 1466 четверг 31 декабря 2026 года объявлен выходным, поэтому формально срок сдвигается на первый рабочий день января 2027 года. Пользоваться этим сдвигом не советую. Инспекции в праздники не работают, электронная отправка может не пройти, а спорить потом придётся весь год.
Отдельно про патент. Заявление подают минимум за 10 рабочих дней до начала действия, и для патента с 1 января это 16 декабря. Дата ранняя, про неё забывают чаще всего.
Что нельзя поменять в середине года
Выбранный режим и объект налогообложения фиксируются на весь календарный год. Объект упрощёнки менять в течение года запрещено прямо Налоговым кодексом. Добровольно уйти с упрощёнки на общую систему до конца года тоже нельзя, только с 1 января следующего.
Ставка НДС на упрощёнке связывает ещё сильнее. Выбрали льготные 5 или 7 процентов, и остаётесь на них 12 кварталов подряд, то есть три года.
Исключений немного. Патент можно взять в середине года на срок от месяца, автоматизированная упрощёнка доступна с первого числа месяца для вновь зарегистрированных, а слёт с режима при нарушении лимитов происходит принудительно и задним числом.
Чем грозит опоздание
Разрешения на смену режима налоговая не выдаёт, но и просрочку не прощает. Опоздали хотя бы на день, и весь 2027 год работаете на прежней системе. Напоминания вам никто не пришлёт, а суды в таких спорах почти всегда встают на сторону инспекции.
Второй сценарий хуже. Компания подала уведомление вовремя, с января начала считать налоги по новым правилам, а весной выяснилось, что документ не дошёл или заполнен с ошибкой. Тогда весь год пересчитают по старому режиму и добавят пени со штрафом.
Цена вопроса измеряется той самой разницей из примера выше. На бизнесе с выручкой 12 млн рублей 1,4 миллиона это годовая прибыль небольшой компании целиком.
Совмещение режимов и общий порог
Предприниматель может держать часть деятельности на патенте, а часть на упрощёнке, и это законно. Ловушка в том, что при совмещении УСН и патента для порога НДС в 20 млн доходы обоих режимов складываются. По упрощёнке берут фактические поступления, по патенту фактический доход из книги учёта, а не потенциальный доход, от которого считалась стоимость патента.
Автоматизированная упрощёнка не совмещается ни с чем. Уходя на неё, вы закрываете и патент, и обычную упрощёнку.
Что сделать до конца ноября
- Закройте управленческий отчёт за десять месяцев и посчитайте выручку нарастающим итогом.
- Проверьте доход 2026 года на пороги 15 и 20 млн, от этого зависит доступность патента и появление НДС.
- Отделите расходы с документами от расходов без них и посчитайте реальную долю.
- Разложите покупателей на две группы по признаку, нужен им вычет НДС или нет.
- Посчитайте налог, взносы и стоимость учёта по каждому доступному варианту.
- Если нужен патент, готовьте заявление к первой декаде декабря, а не к 16 числу.
- Отправьте уведомление и сохраните подтверждение отправки вместе с квитанцией оператора.
Частые вопросы
Компанию зарегистрировали в декабре 2026 года. Нам тоже надо успеть до 31 декабря?
Нет, для новых организаций и предпринимателей действует отдельный срок. Уведомление о применении упрощёнки подают в течение 30 календарных дней с даты постановки на учёт, и режим считается применяемым с самого дня регистрации. Если этот срок пропустить, компания автоматически окажется на общей системе до конца года.
Продлят ли эксперимент с автоматизированной упрощёнкой после 2027 года?
Действующий закон ограничивает эксперимент 31 декабря 2027 года. Обсуждение продления идёт, но решения пока нет. Планировать бизнес на этом режиме дальше 2027 года стоит с оглядкой, а по региональным особенностям лучше свериться перед подачей уведомления.
Можно ли отозвать уведомление, если передумали до Нового года?
До 31 декабря вы вправе подать новое уведомление с другим объектом налогообложения, и налоговая учтёт последнее. Если решили вообще не переходить на упрощёнку, отказ подают до 15 января. После этой даты изменить решение уже не получится.
Как узнать, действует ли в моём регионе пониженная ставка на 2027 год?
Ставки и налоговые каникулы для новых ИП устанавливают региональные законы, и приняты они бывают в ноябре или декабре. Проверять надо на сайте ФНС в разделе своего региона, где публикуются действующие законы субъекта, либо запросить в своей инспекции. Ставка прошлого года не гарантия, регионы их регулярно пересматривают.
Налоговая может отказать в переходе на упрощёнку?
Формально это уведомительный порядок, разрешения инспекция не выдаёт. Но если вы не соответствуете условиям, она пришлёт сообщение о невозможности применять режим. Работа на упрощёнке вопреки такому сообщению закончится пересчётом налогов по общей системе за весь период.
Что будет с уже купленным патентом, если доход 2027 года перевалит за 15 млн?
Право на патент теряется с начала того периода, на который патент выдан, и налоги за этот срок пересчитывают по упрощёнке или общей системе. Именно поэтому предпринимателю у порога полезно заранее подать уведомление на упрощёнку как запасной вариант, тогда при слёте с патента он приземлится на неё, а не на общую систему с НДС.



