Содержание статьи
Льгота привязана к операции, а не к компании
Статья 149 НК устроена иначе, чем большинство налоговых послаблений. Она не освобождает бизнес целиком. Она перечисляет конкретные сделки, по которым налог не начисляется никому, пока эти сделки совершаются.
Отсюда первое практическое следствие. Освобождение не надо просить и оформлять заранее, ни заявления, ни уведомления, ни разрешения инспекции. Продали долю в ООО, выдали заём, отремонтировали товар по гарантии, и НДС по этой операции просто не возникает.
Второе следствие важнее для тех, кто недавно стал плательщиком налога. Льгота работает на любом режиме. Компания на общей системе, компания на УСН по ставке 22 процента, компания на УСН по ставке 5 или 7 процентов после того, как оказалась близко к лимиту 20 млн, считают эти операции одинаково. Минфин отдельно подтверждал это для упрощенцев.
И третье. По пунктам 1 и 2 статьи 149 освобождение обязательное. Даже если вам выгоднее начислять налог и брать вычеты, отказаться от него нельзя.
Чем освобождение по ст. 149 отличается от статьи 145
Собственники регулярно путают эту льготу и освобождение от НДС по статье 145. Разница принципиальная.
| Что сравниваем | Статья 145 | Статья 149 |
|---|---|---|
| Освобождает | всю компанию | отдельные операции |
| Главное условие | выручка до 2 млн за три месяца | операция есть в перечне |
| Уведомление в ФНС | нужно | не нужно |
| Зависит от оборота | да | нет |
| Отказ от льготы | через 12 месяцев | только по пункту 3 |
| Декларация по НДС | не сдаётся | сдаётся с разделом 7 |
Освобождает
- Статья 145
- всю компанию
- Статья 149
- отдельные операции
Главное условие
- Статья 145
- выручка до 2 млн за три месяца
- Статья 149
- операция есть в перечне
Уведомление в ФНС
- Статья 145
- нужно
- Статья 149
- не нужно
Зависит от оборота
- Статья 145
- да
- Статья 149
- нет
Отказ от льготы
- Статья 145
- через 12 месяцев
- Статья 149
- только по пункту 3
Декларация по НДС
- Статья 145
- не сдаётся
- Статья 149
- сдаётся с разделом 7
Разница видна на примере. У компании выручка 90 млн рублей, из них 15 млн приходится на операции из статьи 149. Освобождение по статье 145 ей недоступно, оборот слишком велик, а вот эти 15 млн всё равно останутся без налога. И наоборот, выручка по льготным операциям не участвует в расчёте лимита 2 млн для статьи 145, считать надо только облагаемую часть.
Общепит
Самая массовая льгота из тех, что встречаются у клиентов бухгалтерской компании. Кафе, рестораны, столовые, кофейни, кейтеринг и выездное обслуживание не платят НДС при выполнении условий подпункта 38 пункта 3 статьи 149.
У освобождения от НДС для общепита три условия. Доход за предшествующий календарный год не превышает 3 млрд рублей, лимит подняли с 2 млрд с октября 2025 года. Доля доходов от общепита в общей выручке не меньше 70 процентов. Среднемесячные выплаты работникам за прошлый год не ниже среднемесячной зарплаты в вашем регионе по отрасли общественного питания, данные берут из статистики Росстата.
Третье условие в 2026 году смягчили. Закон от 25.04.2026 № 104-ФЗ разрешил части упрощенцев применять освобождение без зарплатного критерия с 1 апреля по 31 декабря 2026 года. Доля 70 процентов при этом никуда не делась.
Считают долю не по чекам, а по всем доходам. Кафе, которое половину денег получает от сдачи части зала в субаренду, теряет льготу полностью.
Аренда жилья
Предоставление в пользование жилых помещений в жилищном фонде НДС не облагается, подпункт 10 пункта 2 статьи 149. Норма короткая, а ошибок вокруг неё много.
Ключевое условие в том, что помещение относится к жилому фонду и передаётся человеку для проживания. Квартира, комната, жилой дом. Апартаменты в нежилом фонде под льготу не подпадают, даже если в них живут годами.
Что остаётся с налогом. Аренда нежилых помещений облагается всегда, коммунальные услуги и плата за содержание сверх платы за наём тоже. Посуточную сдачу квартир проверяющие обычно считают услугами по временному размещению, а не предоставлением жилья в пользование, и льготу снимают.
Образование и детские секции
Здесь собственники ошибаются чаще всего. Освобождение по подпункту 14 пункта 2 статьи 149 распространяется только на некоммерческие организации с лицензией и только по программам, указанным в этой лицензии. Обычное ООО с образовательной лицензией льготы не получает. ИП тоже.
Зато есть норма, которая работает и для коммерческих компаний. Подпункт 4 пункта 2 освобождает от НДС занятия с несовершеннолетними детьми в кружках, секциях, включая спортивные, и студиях, а также присмотр и уход за детьми в дошкольных образовательных организациях. Лицензия для кружков и студий не требуется, но нужно подтвердить возраст занимающихся договорами с родителями или списками групп.
Детская художественная студия, школа робототехники, футбольная секция для школьников работают без НДС. Курсы для взрослых у той же компании облагаются по общим правилам. Консультации и сдача помещений в аренду облагаются даже у некоммерческой образовательной организации.
Займы, проценты и продажа доли
Операции займа в денежной форме и ценными бумагами, включая проценты по ним, освобождены подпунктом 15 пункта 3 статьи 149. Условие одно и жёсткое. Заём должен быть денежным. Товарный заём, когда передаётся сырьё или материалы, облагается налогом на общих основаниях.
Здесь прячется ловушка для компаний, которые кредитуют партнёров или своих же учредителей. Сам заём никого не смущает, а вот проценты формируют необлагаемую выручку, и вместе с ней возникает обязанность вести раздельный учёт. Многие узнают об этом уже на камеральной проверке.
Продажа доли в уставном капитале, паёв и ценных бумаг не облагается по подпункту 12 пункта 2. Отказаться от этой льготы нельзя. Разница между продажей доли и продажей имущества компании в деньгах огромная. Доля уходит без налога, а имущество на балансе продаётся с НДС по обычной ставке.
Гарантийный ремонт
Ремонт и техобслуживание товаров в период гарантийного срока, включая стоимость запчастей, освобождены подпунктом 37 пункта 3 статьи 149. Ключевое условие сформулировано в самой норме, дополнительная плата за такие услуги не взимается.
На практике это значит, что владелец сломавшегося товара не платит сервису ничего, а расходы возмещает производитель или поставщик. Как только сервис берёт с клиента доплату за работы или детали сверх гарантии, эта часть выручки становится облагаемой.
Норма говорит именно о товарах. Гарантия на выполненные работы, например на монтаж или отделку, под неё не подпадает.
Спорт, культура и перевозки
Услуги населению по организации и проведению физкультурных, физкультурно-оздоровительных и спортивных мероприятий освобождены подпунктом 14.1 пункта 2. Слово «мероприятия» здесь решает всё. Организация соревнований, спортивных занятий и турниров для граждан под льготу подпадает. Обычный абонемент в тренажёрный зал, персональные тренировки, солярий и бар при клубе облагаются. Переименование договора ситуацию не меняет, инспекция смотрит на суть услуги.
Услуги в сфере культуры и искусства не облагаются по подпункту 20 пункта 2, но перечень организаций там закрытый. Театры, кинотеатры, концертные организации, клубные учреждения, музеи, библиотеки, зоопарки, парки культуры и отдыха. Входные билеты освобождаются, если оформлены по утверждённой форме бланка строгой отчётности.
Перевозка пассажиров городским транспортом общего пользования и пригородными маршрутами не облагается по подпункту 7 пункта 2. Условие жёсткое, перевозка идёт по единым тарифам с предоставлением всех льгот на проезд. Такси, включая маршрутное, и заказные перевозки под освобождение не попадают.
Что ещё есть в перечне
Статья 149 длинная, часть позиций у малого бизнеса встречается редко, но проверить их стоит.
- медицинские услуги по перечню правительства и уход за больными, инвалидами и престарелыми;
- социальное обслуживание нуждающихся граждан и профподготовка по направлению службы занятости;
- ритуальные услуги и реализация похоронных принадлежностей;
- продажа жилых домов, жилых помещений и долей в них;
- работы по долевому строительству и услуги застройщика;
- банковские, страховые и туроператорские услуги по внутреннему туризму;
- передача исключительных прав на изобретения и промышленные образцы.
Две оговорки касаются всех без исключения. Если деятельность лицензируемая, льгота действует только при наличии лицензии, это пункт 6 статьи 149. И посредники льготу не наследуют, агент или комиссионер платит НДС со своего вознаграждения, даже когда сама сделка принципала освобождена.
От каких льгот можно отказаться и зачем
Отказ возможен только по операциям из пункта 3 статьи 149. Займы, гарантийный ремонт, общепит, банковские и страховые операции. От льгот пункта 2 отказаться нельзя ни при каких условиях.
Зачем от освобождения отказываются. Причины всегда денежные.
Первая связана с вычетами. Пока операция льготная, входной НДС по расходам на неё к вычету не принимается. Если у компании крупные закупки с налогом, отказ от льготы может оказаться выгоднее самой льготы.
Вторая связана с покупателями. Клиенту на общей системе нужен счёт-фактура с выделенным налогом, иначе он теряет свой вычет и просит скидку. Особенно болезненно это в подряде и опте, где формулировка цены без НДС в договоре потом становится предметом спора.
Третья причина административная. Отказ снимает необходимость вести раздельный учёт и подтверждать льготу перед инспекцией.
Порядок простой. Заявление в свободной форме подаётся в инспекцию не позднее первого числа квартала, с которого вы начинаете платить налог. Минимальный срок отказа год, и выборочно, по отдельным покупателям или части сделок из одного подпункта, он не работает.
Раздельный учёт и цена его отсутствия
Как только у компании появляются облагаемые и необлагаемые операции одновременно, включается пункт 4 статьи 149 и пункт 4 статьи 170 НК. Учёт выручки и входного налога надо разделить, а методику раздельного учёта НДС на УСН закрепить в учётной политике.
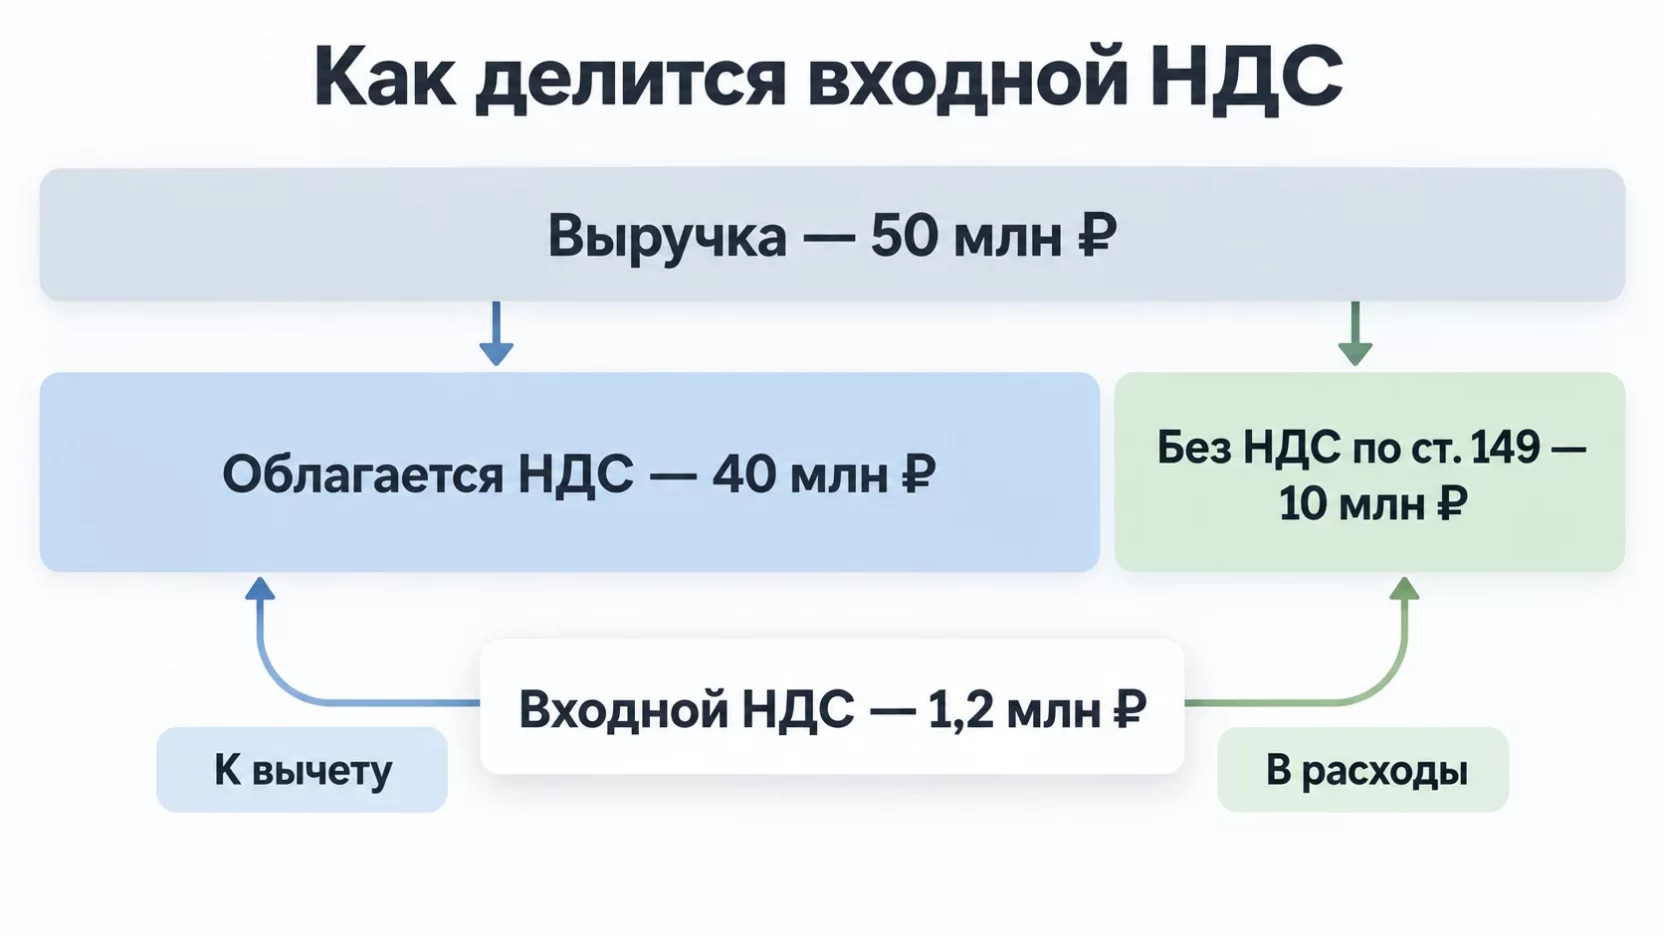
Входной НДС делится на три группы. Налог по покупкам для облагаемой деятельности идёт к вычету полностью. Налог по покупкам для льготных операций к вычету не принимается и включается в стоимость приобретённого. Налог по общим расходам, аренде офиса, связи, бухгалтерии, коммунальным платежам, распределяется пропорционально долям выручки за квартал.
Цена отсутствия раздельного учёта прописана в кодексе прямым текстом. Весь входной налог по таким покупкам не принимается к вычету и не включается в расходы по налогу на прибыль. Он просто теряется.
Возьмём компанию с выручкой 50 млн рублей за год, из которых 10 млн приходится на необлагаемые операции, при входном НДС 1,2 млн рублей. При корректном раздельном учёте к вычету пройдёт основная часть этой суммы. Без учёта инспекция вправе снять весь налог по общим расходам целиком, и к доначислению добавятся пени и штраф.
Есть послабление, которое многих спасает. Правило пяти процентов из пункта 4 статьи 170 разрешает принять весь входной налог к вычету, если доля совокупных расходов на необлагаемые операции за квартал не превысила 5 процентов от всех расходов. Считать расходы всё равно придётся, раздельный учёт правило не отменяет.
Упрощенцев на пониженных ставках 5 и 7 процентов это не касается вовсе. Вычетов у них нет по определению, поэтому и делить нечего, закон от 28.11.2025 № 425-ФЗ прямо освободил их от раздельного учёта входного налога. Разделять придётся только саму выручку для декларации. А вот упрощенцу на общей ставке 22 процента раздельный учёт нужен на общих основаниях.
Декларацию сдавать всё равно
Освобождение по статье 149 не снимает статус плательщика НДС и не отменяет отчётность. Декларация сдаётся в обычные сроки, а льготные операции показываются в разделе 7 по кодам.
Раздел 7 заполняется даже тогда, когда вся выручка квартала попала под освобождение и налог к уплате нулевой. Беспроцентный заём тоже отражается, хотя доходов по нему нет.
За несданную декларацию грозит штраф по статье 119 НК, 5 процентов от неуплаченной суммы за каждый месяц просрочки, но не менее 1000 рублей. Через 20 рабочих дней просрочки инспекция вправе заблокировать расчётный счёт, и размер налога здесь значения уже не имеет.
Как ФНС проверяет право на льготу
Заполненный раздел 7 автоматически становится поводом для вопросов. При камеральной проверке по НДС инспекция вправе запросить пояснения и документы по льготным операциям, основание в пункте 6 статьи 88 НК.
Чтобы не выгружать в инспекцию коробки бумаг, ФНС предложила подавать реестр подтверждающих документов, его формат утверждён письмом от 12.11.2020 № ЕА-4-15/18589. Инспекция по реестру сама выбирает часть документов и запрашивает только их, причём не менее половины запроса приходится на самые крупные суммы. Если реестр не представить или прислать на бумаге, документы истребуют в полном объёме.
Что обычно просят. Лицензию, если деятельность лицензируется. Договоры и первичные документы по сделкам. Регистры раздельного учёта и выписку из учётной политики. По общепиту дополнительно расчёт доли доходов и данные по зарплате, по детским секциям списки групп с возрастом, по гарантийному ремонту акты и документы о возмещении расходов производителем.
Отвечать надо в срок. За каждый непредставленный документ статья 126 НК даёт штраф 200 рублей, а молчание инспекция трактует как отсутствие права на льготу и доначисляет налог.
С чего начать проверку своей выручки
План короткий и посильный для любого собственника.
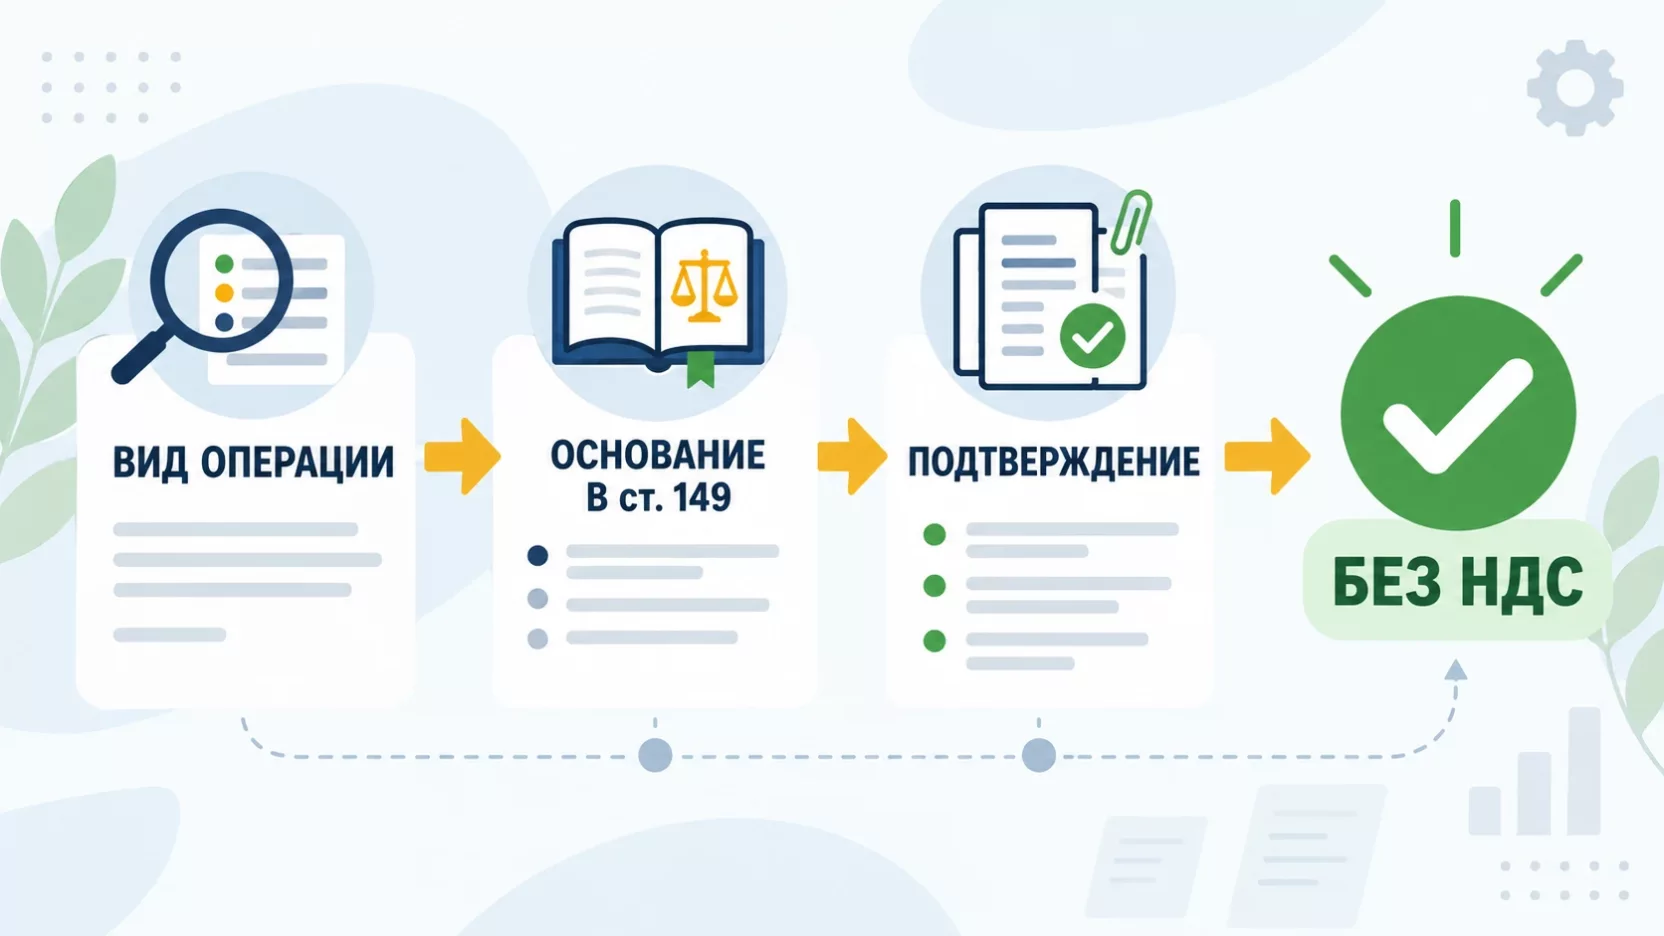
- Выпишите все источники дохода за последний год, включая разовые сделки и проценты по выданным займам.
- Сверьте каждый источник с перечнем статьи 149 и найдите свой подпункт.
- Проверьте условие по каждой найденной льготе, долю выручки, статус организации, лицензию, возраст клиентов, отсутствие доплаты.
- При смешанной выручке закрепите методику раздельного учёта в учётной политике и соберите подтверждающие документы заранее.
Итоги
Статья 149 НК освобождает не компанию, а отдельные операции, и работает независимо от режима и оборота. У малого бизнеса чаще всего встречаются общепит, аренда жилья, детские секции, займы, гарантийный ремонт и продажа доли, и по каждой позиции есть своё условие. Отказаться можно только от льгот пункта 3, и делают это ради вычетов и покупателей на общей системе. Смешанная выручка требует раздельного учёта, а его отсутствие стоит всех вычетов по общим расходам.
Частые вопросы
Мы применяли льготу, но не вели раздельный учёт. Можно исправить задним числом?
Восстановить учёт за прошлые кварталы и подать уточнённые декларации можно, пока инспекция не составила акт проверки. Регистры придётся собрать по первичным документам, а методику закрепить в учётной политике. После решения по проверке спорить получится только в вышестоящем налоговом органе или в суде.
Нужно ли выставлять счета-фактуры по необлагаемым операциям?
По операциям из статьи 149 счета-фактуры не составляются. Многие компании всё равно выставляют их с отметкой «Без налога (НДС)» по просьбе покупателей, это не запрещено. Главное не ставить в документе ставку и сумму налога, иначе их придётся заплатить в бюджет.
Можно ли одновременно применять освобождение по статье 145 и льготы по статье 149?
Освобождение по статье 145 действует шире и перекрывает статью 149, отдельно заявлять льготы не нужно. При этом на освобождении по статье 145 декларация по НДС не сдаётся, а при льготах по статье 149 сдаётся с разделом 7.
Что будет, если начислить НДС по льготной операции по ошибке?
Налог, выделенный в документах покупателю, придётся заплатить в бюджет, такое правило есть в пункте 5 статьи 173 НК. Вернуть его получится, только исправив документы и договорившись с покупателем о возврате суммы.
Планируют ли сокращать перечень льгот по НДС?
Перечень регулярно правят в обе стороны, отдельные позиции убирают, другие добавляют или продлевают. За последние годы поправки касались общепита, туризма и социальных услуг. Проверять свой подпункт стоит перед началом каждого года.
Мы получили аванс по операции без НДС. Что с ним делать?
С предоплаты по операциям из статьи 149 налог не начисляется и авансовый счёт-фактура не выставляется. Если по одному договору идут и льготные, и облагаемые услуги, аванс лучше разбивать по видам услуг прямо в платёжных документах.



