Содержание статьи
Какие налоги ИП в 2026 году платит на каждом режиме
У предпринимателя шесть рабочих вариантов. Общая система, два вида упрощёнки, патент, автоматизированная упрощёнка и налог на профессиональный доход для самозанятых. Различаются они не только ставкой. Один режим добавляет НДС, другой обнуляет взносы за себя, третий вообще не требует декларации.
| Режим | Ставка налога | НДС | Взносы за себя | Отчётность | Лимиты 2026 |
|---|---|---|---|---|---|
| ОСНО | НДФЛ от 13 до 22% с прибыли | 22%, освобождение при выручке до 2 млн за три месяца | 57 390 руб. плюс 1% с прибыли свыше 300 тыс. | 3-НДФЛ за год, декларация по НДС каждый квартал, книга учёта | По доходу лимита нет |
| УСН «Доходы» | 6% с выручки, регион вправе снизить | Нет до 20 млн, дальше 5, 7 или 22% | 57 390 руб. плюс 1% с выручки свыше 300 тыс. | Декларация за год, книга учёта | Доход 490,5 млн, 130 человек, основные средства 218 млн |
| УСН «Доходы минус расходы» | 15% с прибыли, минимальный налог 1% с выручки | Нет до 20 млн, дальше 5, 7 или 22% | 57 390 руб. плюс 1% с прибыли свыше 300 тыс. | Декларация за год, книга учёта | Те же, что у «Доходов» |
| Патент | 6% с потенциального дохода, сумму назначает регион | Нет | 57 390 руб. плюс 1% с потенциального дохода свыше 300 тыс. | Декларации нет, только книга учёта доходов | Доход 20 млн, 15 человек |
| АУСН | 8% с доходов или 20% с прибыли, минимальный налог 3% | Нет | Не платит | Декларации нет, налог считает инспекция | Доход 60 млн, 5 человек |
| НПД | 4% с поступлений от физлиц, 6% от компаний и ИП | Нет | Не платит, только по своему желанию | Отчётности нет, чеки в приложении | Доход 2,4 млн, наёмные работники запрещены |
ОСНО
- Ставка налога
- НДФЛ от 13 до 22% с прибыли
- НДС
- 22%, освобождение при выручке до 2 млн за три месяца
- Взносы за себя
- 57 390 руб. плюс 1% с прибыли свыше 300 тыс.
- Отчётность
- 3-НДФЛ за год, декларация по НДС каждый квартал, книга учёта
- Лимиты 2026
- По доходу лимита нет
УСН «Доходы»
- Ставка налога
- 6% с выручки, регион вправе снизить
- НДС
- Нет до 20 млн, дальше 5, 7 или 22%
- Взносы за себя
- 57 390 руб. плюс 1% с выручки свыше 300 тыс.
- Отчётность
- Декларация за год, книга учёта
- Лимиты 2026
- Доход 490,5 млн, 130 человек, основные средства 218 млн
УСН «Доходы минус расходы»
- Ставка налога
- 15% с прибыли, минимальный налог 1% с выручки
- НДС
- Нет до 20 млн, дальше 5, 7 или 22%
- Взносы за себя
- 57 390 руб. плюс 1% с прибыли свыше 300 тыс.
- Отчётность
- Декларация за год, книга учёта
- Лимиты 2026
- Те же, что у «Доходов»
Патент
- Ставка налога
- 6% с потенциального дохода, сумму назначает регион
- НДС
- Нет
- Взносы за себя
- 57 390 руб. плюс 1% с потенциального дохода свыше 300 тыс.
- Отчётность
- Декларации нет, только книга учёта доходов
- Лимиты 2026
- Доход 20 млн, 15 человек
АУСН
- Ставка налога
- 8% с доходов или 20% с прибыли, минимальный налог 3%
- НДС
- Нет
- Взносы за себя
- Не платит
- Отчётность
- Декларации нет, налог считает инспекция
- Лимиты 2026
- Доход 60 млн, 5 человек
НПД
- Ставка налога
- 4% с поступлений от физлиц, 6% от компаний и ИП
- НДС
- Нет
- Взносы за себя
- Не платит, только по своему желанию
- Отчётность
- Отчётности нет, чеки в приложении
- Лимиты 2026
- Доход 2,4 млн, наёмные работники запрещены
Дальше по каждому режиму короткий разбор и расчёт на одной и той же выручке, чтобы разница читалась в рублях, а не в процентах.
Что изменилось в 2026 году по сравнению с 2025
Изменений много, и почти все они не в пользу предпринимателя.
- Основная ставка НДС выросла с 20 до 22%.
- Порог, с которого упрощёнка начинает платить НДС, снизился с 60 до 20 млн рублей выручки.
- Лимит дохода на патенте упал с 60 до 20 млн рублей, причём смотрят и на доход за 2025 год.
- Фиксированные взносы за себя выросли с 53 658 до 57 390 рублей.
- Потолок дополнительного взноса поднялся с 300 888 до 321 818 рублей.
- Лимит дохода на упрощёнке проиндексировали с 450 до 490,5 млн, а остаточную стоимость основных средств с 200 до 218 млн рублей.
- Охранные услуги, сторожей и вахтёров с патента убрали совсем.
Самое дорогое изменение здесь третье. Предприниматель, который в 2025 году заработал на патенте 25 млн рублей, в 2026 году патент купить уже не может, даже если планирует год скромнее.
Взносы за себя платят почти на всех режимах
Фиксированные взносы ИП за себя в 2026 году составляют 57 390 рублей. Их платят на общей системе, обеих упрощёнках и патенте, причём независимо от того, была ли выручка вообще. Не платят только на АУСН и на налоге на профессиональный доход.
Сверху идёт дополнительный взнос, 1% с дохода свыше 300 тысяч рублей. База у каждого режима своя. На УСН «Доходы» считают со всей выручки, на «Доходах минус расходах» и на общей системе с прибыли, на патенте с потенциального дохода, который регион прописал для вашего вида деятельности. Отсюда и берётся львиная доля разницы между режимами на средних оборотах.
Хорошая новость в том, что на УСН «Доходы» и на патенте взносы уменьшают сам налог. Предприниматель без работников снимает их из налога полностью, с работниками наполовину. На «Доходах минус расходах» и на общей системе взносы работают иначе, они попадают в расходы и уменьшают только базу.
НДС на упрощёнке начинается с 20 млн
С 2026 года упрощенцы становятся плательщиками НДС при выручке свыше 20 млн рублей за год. Смотрят и на прошлый год тоже. Если 2025 год закрылся суммой больше 20 млн, НДС начисляется с 1 января 2026 года, а не с момента, когда выручка снова перевалит за порог.
Ставку упрощенец выбирает сам. Пониженные 5% при выручке до 272,5 млн и 7% при выручке до 490,5 млн идут без права на вычеты входного налога. Общая ставка 22% вычеты даёт, но требует полноценного учёта. Выбор пониженной ставки связывает на двенадцать кварталов подряд, то есть на три года.
Для предпринимателя это не только налог, но и другая жизнь. Появляются счета-фактуры, книги покупок и продаж, ежеквартальная декларация в электронном виде. Если ваша выручка подбирается к порогу, посмотрите разбор ситуации, когда доход близко к лимиту 20 млн на УСН, и заранее пересмотрите цены в договорах.
Общая система подходит немногим
ОСНО достаётся предпринимателю по умолчанию, если он не подал заявление на другой режим. Осознанно её выбирают в двух случаях. Когда клиенты работают с НДС и без вычета покупать не станут, и когда бизнес перерос лимиты всех остальных режимов.
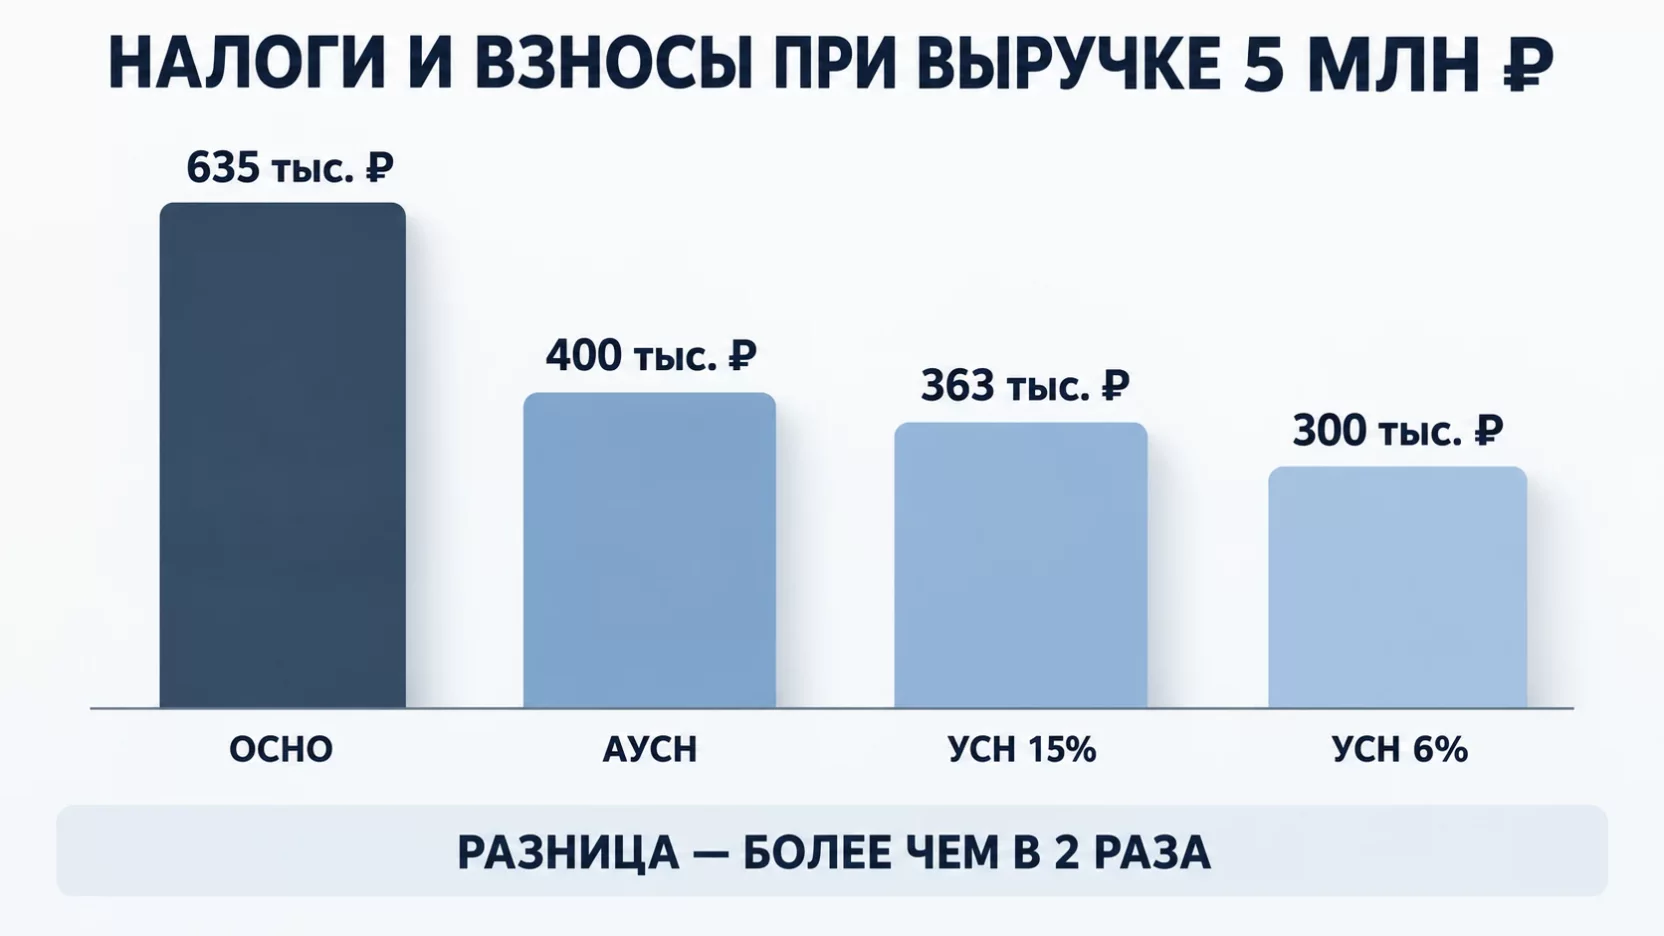
Посчитаем на выручке 5 млн рублей в год при расходах 3 млн и без наёмных работников. НДС внутри выручки составит 901 639 рублей, входной налог по закупкам 540 984 рубля, к уплате 360 656 рублей. Прибыль без НДС получается 1 639 345 рублей, взносы за себя 70 783 рубля, НДФЛ по ставке 13% выходит 203 913 рублей.
Итого за год 635 352 рубля. Это самый дорогой вариант из всех, и обычно единственная причина на нём остаться, это клиенты, которым нужен вычет.
УСН «Доходы» для услуг и малых расходов
Ставка 6% со всей выручки, расходы не учитываются вообще. Режим выбирают консультанты, мастера, репетиторы, дизайнеры, небольшие подрядчики, то есть все, у кого затраты невелики или их нечем подтвердить. Сюда же обычно приходят собственники недвижимости, хотя налоги со сдачи помещения в аренду стоит сравнивать сразу с патентом и НДФЛ физлица.
На тех же 5 млн рублей налог составит 300 000 рублей. Взносы за себя 57 390 плюс 1% с превышения, то есть 47 000 рублей, всего 104 390 рублей. Предприниматель без работников вычитает их из налога полностью и доплачивает в бюджет 195 610 рублей.
Складываем налог и взносы и получаем ровно 300 000 рублей. Пока налог по ставке 6% больше суммы взносов, вы фактически отдаёте государству ровно 6% выручки и ни рублём больше. Это главная причина популярности режима.
УСН «Доходы минус расходы» для торговли и производства
Ставка 15% с разницы между доходами и расходами. Подходит там, где закупка съедает большую часть выручки. Оптовая торговля, производство, стройка, общепит.
Берём ту же выручку 5 млн и расходы 3 млн рублей. Взносы составят 74 390 рублей и тоже уйдут в расходы. База получается 1 925 610 рублей, налог по ставке 15% равен 288 842 рубля. Вместе с взносами это 363 232 рубля за год.
На такой структуре затрат «Доходы» дешевле почти на 63 тысячи рублей. Перелом наступает примерно при расходах в 68% от выручки, то есть около 3,4 млн рублей в нашем примере. Ниже этой границы выгоднее шесть процентов, выше пятнадцать. И помните про минимальный налог, 1% с выручки платится даже в убыточный год.
Патент выгоден, пока регион считает доход скромным
Стоимость патента не зависит от вашей реальной выручки. Регион назначает потенциально возможный доход по виду деятельности, и вы платите с него 6%. Заработали больше, платите столько же.
Условный пример. Регион оценил ваш вид деятельности в 1,2 млн рублей потенциального дохода, патент на год стоит 72 000 рублей. Взносы составят 57 390 плюс 1% с превышения, то есть 9 000 рублей, всего 66 390 рублей. Предприниматель без работников гасит ими почти весь патент и доплачивает 5 610 рублей. Общий платёж 72 000 рублей при реальной выручке 5 млн.
Разница с упрощёнкой очевидна, но у режима жёсткие рамки. Не больше 15 работников, не больше 20 млн рублей дохода за год, ограниченный перечень видов деятельности и своя стоимость патента в каждом регионе. Потенциальный доход перед покупкой обязательно проверьте по закону своего субъекта, в соседней области цифра может отличаться в разы.
АУСН освобождает от взносов, но берёт больше налога
Автоматизированная упрощёнка снимает с предпринимателя фиксированные взносы за себя, декларацию и почти весь учёт. Налог инспекция считает сама по данным банка и кассы. За сотрудников остаётся только взнос на травматизм, 2 959 рублей в год на всю компанию.
Плата за удобство в ставке. Восемь процентов с доходов вместо шести и двадцать с прибыли вместо пятнадцати. На выручке 5 млн налог составит 400 000 рублей, взносов сверху нет, и это на 100 тысяч дороже обычной упрощёнки.
Экономия на взносах перестаёт покрывать повышенную ставку примерно на 777 тысячах рублей дохода в год. Ниже этой отметки АУСН дешевле, выше начинает проигрывать. Плюс ограничения, не больше 5 работников, зарплата только на карту, лимит дохода 60 млн рублей и запрет на ряд видов деятельности.
НПД для тех, кто работает один
Налог на профессиональный доход берут 4% с поступлений от физических лиц и 6% от компаний и предпринимателей. Ни взносов, ни отчётности, ни кассы. Чек формируется в приложении, налог приходит уведомлением.
Ограничения жёсткие. Потолок 2,4 млн рублей в год, нанимать работников нельзя, перепродавать чужой товар нельзя, работать с бывшим работодателем можно только через два года после увольнения. Наша выручка 5 млн сюда просто не помещается.
Для сравнения посчитаем предел режима. При доходе 2,4 млн рублей от компаний налог составит 144 000 рублей и ни копейки взносов. Индивидуальный предприниматель, кстати, тоже может перейти на этот режим и остаться в статусе ИП.
Как и когда можно сменить режим
Просто передумать посреди года нельзя, у каждого перехода свой срок, и смену режима на 2027 год готовят заранее.
- На упрощёнку с начала следующего года. Уведомление подаётся до 31 декабря текущего года, новый предприниматель успевает в течение 30 дней после регистрации.
- Сменить объект внутри упрощёнки, то есть уйти с «Доходов» на «Доходы минус расходы» или обратно, тоже можно только с 1 января и тоже по уведомлению до 31 декабря.
- Патент берут на срок от месяца до года, заявление подаётся минимум за 10 рабочих дней до начала действия.
- На АУСН с нового года переходят по уведомлению до 31 декабря. С упрощёнки или с самозанятости можно уйти на неё с первого числа любого месяца, уведомив до конца предыдущего.
- Самозанятым становятся в любой день через приложение, но от упрощёнки надо отказаться в течение месяца, иначе регистрацию аннулируют.
Отдельная история, когда режим слетает сам. Превысили лимит на упрощёнке, и вы на общей системе с начала того квартала, в котором это случилось. Превысили 20 млн на патенте, и он считается утраченным с начала срока его действия, а налоги пересчитываются по тому режиму, который был у вас вторым.
Типичные ошибки выбора
- Сравнивать одни ставки. Шесть процентов против восьми выглядит однозначно, пока не вспомнишь, что на АУСН нет 57 390 рублей взносов.
- Выбрать «Доходы минус расходы» и обнаружить, что половина поставщиков работает без документов. Расход без бумаги в базу не попадёт.
- Купить патент, не заглянув в выручку прошлого года. Доход выше 20 млн в 2025 году закрывает патент на весь 2026.
- Не заметить порог в 20 млн рублей на упрощёнке и не выставить ни одного счёта-фактуры за квартал. Восстанавливать это задним числом дорого.
- Забыть, что цена в договоре теперь может стать ценой с НДС внутри. Формулировка цены без НДС в договоре при переходе на общие правила обходится в десятки тысяч рублей на каждой сделке.
- Уйти на самозанятость к своему же бывшему работодателю раньше чем через два года. Инспекция такие договоры находит быстро.
- Пропустить 31 декабря и просидеть на невыгодном режиме ещё один календарный год.
Что посчитать до решения
Режим выбирается не по названию, а по трём цифрам вашего бизнеса. Планируемая выручка на год вперёд, доля подтверждённых документами расходов и наличие работников. К ним добавьте четвёртый вопрос, нужен ли вашим покупателям вычет по НДС.
Дальше считайте не налог, а общую сумму налога и взносов. Именно она уходит из кассы. Как показал пример с выручкой 5 млн, разброс между крайними вариантами превышает 550 тысяч рублей в год, и почти всегда это законная разница, а не схема.
И последнее. Регионы вправе снижать ставки упрощёнки, устанавливать нулевую ставку для новых предпринимателей и назначать свой потенциальный доход на патенте. Прежде чем принимать решение, откройте закон своего субъекта, федеральные цифры из таблицы выше могут оказаться для вас заметно ниже.
Частые вопросы
Что изменится в режимах для ИП в 2027 году?
Лимит дохода на патенте снизится с 20 до 15 млн рублей, а с 2028 года до 10 млн. Порог НДС на упрощёнке останется на уровне 20 млн рублей вплоть до конца 2029 года. Эксперимент с АУСН по действующему закону рассчитан до 31 декабря 2027 года, о его продлении пока не объявлено.
Действуют ли ещё налоговые каникулы для новых ИП?
Да, регионы вправе давать налоговые каникулы с нулевой ставкой по упрощёнке и патенту предпринимателям, которые зарегистрировались впервые и работают в производстве, науке, социальной сфере или бытовых услугах. Но льгота ограничена сроком до 1 января 2027 года, поэтому у зарегистрировавшихся в 2026 году она получится короче обычных двух лет. Условия и перечень видов деятельности смотрите в законе своего региона.
Можно ли совмещать патент с упрощёнкой?
Да, это самая частая комбинация у предпринимателей. Одни виды деятельности переводятся на патент, остальные остаются на УСН. Учтите, что для лимита в 20 млн рублей доходы по обоим режимам складываются, а вот при совмещении патента с общей системой считаются только патентные доходы.
Нужно ли платить взносы, если весь год не было ни одной продажи?
На общей системе, упрощёнке и патенте фиксированные 57 390 рублей платятся независимо от выручки. Освобождение дают только за отдельные периоды, среди них военная служба по призыву, уход за ребёнком до полутора лет, уход за инвалидом первой группы или человеком старше 80 лет. Для освобождения нужно подать заявление и подтвердить, что деятельность не велась.
Я зарегистрировал ИП в середине года, взносы за полный год?
Нет, фиксированная часть считается пропорционально, с даты внесения записи в реестр и по дням. При закрытии ИП работает то же правило, взносы пересчитываются на дату исключения из реестра, а заплатить их надо в течение 15 календарных дней.
Как считать налоги, если бизнес идёт в нескольких регионах?
Упрощёнка привязана к прописке предпринимателя, и ставка применяется та, что установлена в его регионе, независимо от того, где находятся клиенты. Патент работает иначе, его покупают отдельно в каждом субъекте, где вы ведёте деятельность, и стоимость в каждом будет своя.



