Содержание статьи
Почему статус исполнителя нельзя принимать на слово
Работа с самозанятыми это законная экономия. Исполнитель сам платит 4 процента с доходов от физлиц и 6 процентов с доходов от компаний, заказчик перечисляет сумму по договору и ставит её в расходы. Пока у человека действует статус плательщика налога на профессиональный доход, вопросов нет.
Сложность в том, что статус живёт своей жизнью. Человек может сняться с учёта одним нажатием в приложении, может превысить годовой лимит дохода и потерять режим автоматически, может передумать и уйти на другой режим как предприниматель. Вас об этом никто не уведомит. Сообщение из приложения «Мой налог» получит исполнитель, а не бухгалтерия заказчика.
С первого же дня после утраты статуса ваши платежи превращаются в обычные выплаты физлицу по гражданско-правовому договору. То есть в НДФЛ, который вы обязаны удержать как налоговый агент, и страховые взносы, которые вы обязаны начислить сверху.
Как устроена проверка самозанятого по ИНН на сайте ФНС
ФНС держит открытый сервис по адресу npd.nalog.ru/check-status. Вводите ИНН исполнителя и дату, на которую нужен ответ, и получаете результат из реестра. Регистрация не нужна, плата не берётся, данные показываются в реальном времени.
Обратите внимание на поле даты. Сервис по умолчанию подставляет сегодняшний день, но указать можно любую прошедшую. Именно это нужно бухгалтерии, когда она разбирает выплаты за прошлые месяцы.
Ответ приходит в одной из двух формулировок. Либо ИНН является плательщиком налога на профессиональный доход на указанную дату, либо не является. Промежуточных вариантов нет.
Снимок экрана с ответом стоит сохранять. Документом с подписью налоговой он не будет, но в споре покажет, что компания проверяла исполнителя и действовала осмотрительно.
Справка из «Моего налога» и почему её одной мало
Самозанятый может сам сформировать справку о постановке на учёт по форме КНД 1122035 в приложении «Мой налог» или в личном кабинете на сайте ФНС. Она подписана электронной подписью налоговой и показывает дату постановки на учёт, а у тех, кто снялся, ещё и дату снятия. Отдельно есть справка о доходах по форме КНД 1122036.
Многие заказчики просят такую справку при подписании договора и на этом успокаиваются. Зря. Справка отражает положение дел на день выдачи. Через месяц у исполнителя может не быть статуса, а бумага в вашей папке останется прежней.
Справка хороша как приложение к договору. Постоянный контроль она не заменяет.
Проверять надо на дату каждой выплаты
Налоговые последствия привязаны не к дате договора, а к дате расчёта. Инспектор смотрит на каждый платёж отдельно и по каждому спрашивает, был ли получатель самозанятым в этот день.
Поэтому проверка встраивается в оплату, а не в подписание. Порядок такой. Бухгалтер собирает реестр платежей, прогоняет каждый ИНН по сервису на дату платежа, сохраняет ответ и только после этого отправляет деньги.
Годовой договор с ежемесячной оплатой это двенадцать проверок, а не одна. Пять минут в месяц, если исполнителей единицы, и повод настроить автоматическую сверку, если их десятки.
Лимит 2,4 миллиона и слёт в середине года
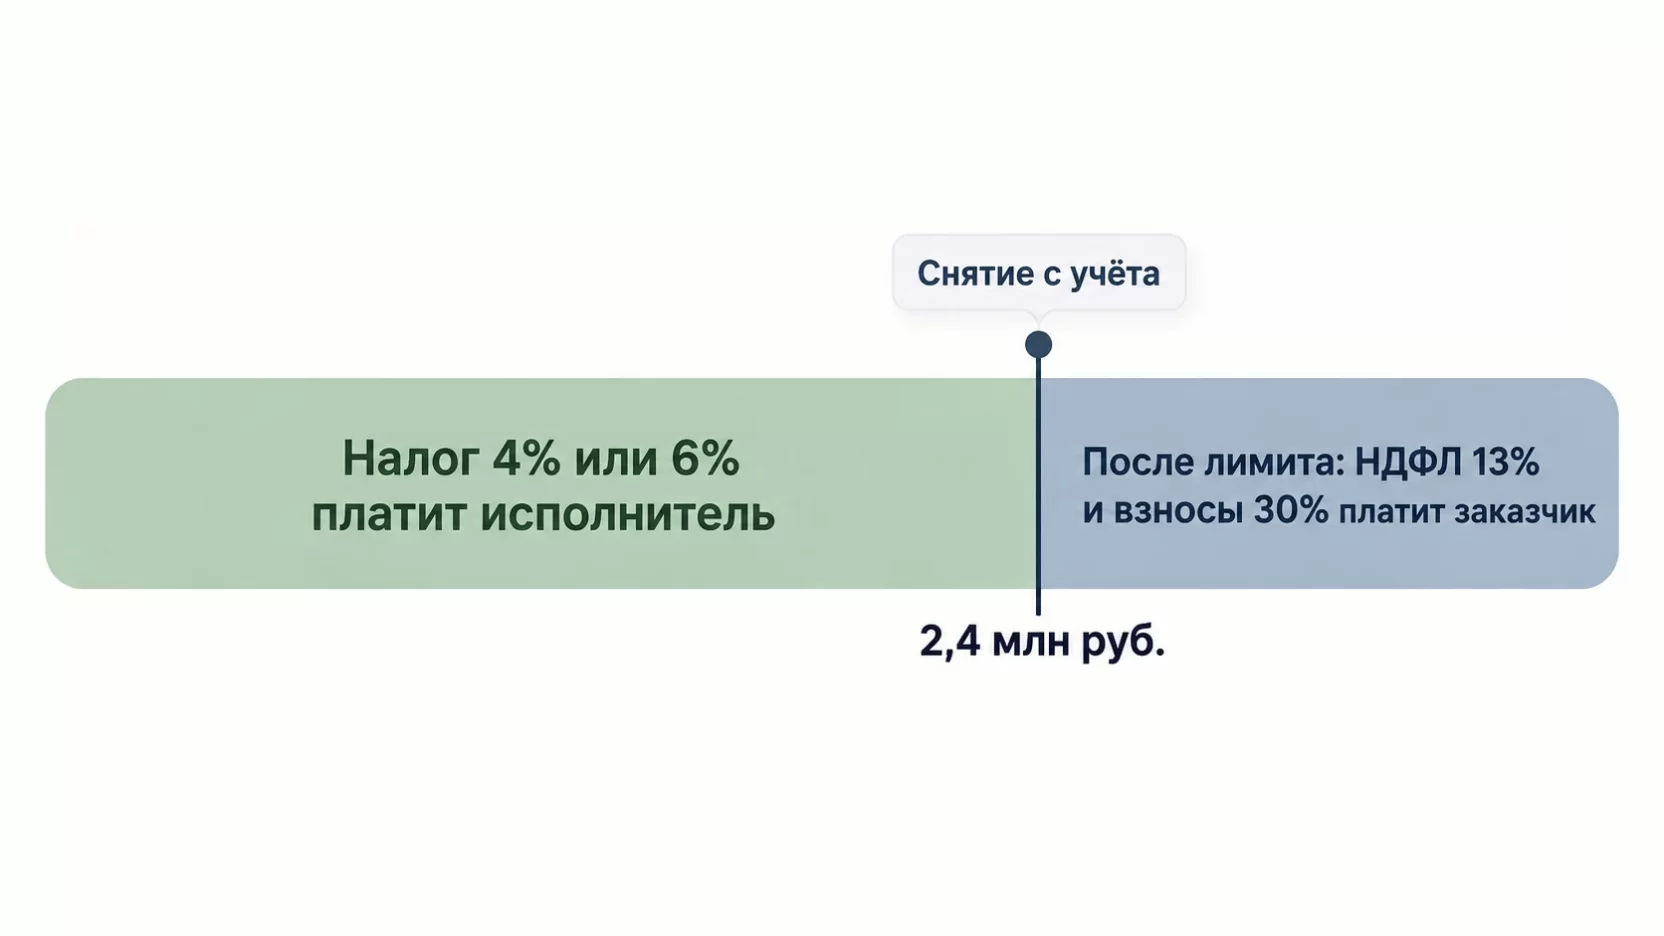
Годовой доход самозанятого ограничен 2,4 миллиона рублей, и превышение лимита 2,4 млн бьёт по заказчику. Считается он с 1 января нарастающим итогом по всем заказчикам сразу, а не по вашему договору. Законопроект о повышении порога до 3,8 миллиона Госдума отклонила, на 2026 год сумма прежняя.
Как только доход переваливает за 2,4 миллиона, приложение снимает человека с учёта автоматически, без его согласия и без вашего ведома. Вернуться на режим он сможет только с 1 января следующего года.
Здесь и прячется главная опасность для заказчика. Вы платите исполнителю 150 тысяч в месяц и видите за год всего 1,8 миллиона. Но у него есть ещё три клиента, и порог он пробил в августе. Сентябрьские и все следующие платежи уходят уже не самозанятому, хотя договор, счета и переписка выглядят как раньше.
Со своими порогами, кстати, стоит обращаться так же внимательно. Лимит по НДС на упрощёнке устроен по той же логике, и компании, которая подошла близко к 20 миллионам, внезапный переход обходится заметно дороже планового.
Во что обходится пропущенный слёт
Возьмём тот же случай. Исполнитель потерял статус в конце августа, компания на упрощёнке «доходы минус расходы» платила ему по 150 тысяч рублей с сентября по декабрь. Выплат за четыре месяца 600 тысяч.
Считаем, что предъявит инспекция.
| Основание доначисления | Сумма, руб. |
|---|---|
| НДФЛ 13 процентов, не удержанный с выплат | 78 000 |
| Штраф за неудержание НДФЛ, 20 процентов | 15 600 |
| Страховые взносы по единому тарифу 30 процентов | 180 000 |
| Штраф за неуплату взносов, 20 процентов | 36 000 |
| Налог по УСН из-за снятых расходов, 15 процентов | 90 000 |
| Итого | 399 600 |
НДФЛ 13 процентов, не удержанный с выплат
- Сумма, руб.
- 78 000
Штраф за неудержание НДФЛ, 20 процентов
- Сумма, руб.
- 15 600
Страховые взносы по единому тарифу 30 процентов
- Сумма, руб.
- 180 000
Штраф за неуплату взносов, 20 процентов
- Сумма, руб.
- 36 000
Налог по УСН из-за снятых расходов, 15 процентов
- Сумма, руб.
- 90 000
Итого
- Сумма, руб.
- 399 600
Почти 400 тысяч рублей на выплатах в 600 тысяч, и это без пеней, которые начисляются со дня каждого пропущенного платежа. Взыскивать НДФЛ будут с компании как с налогового агента, а не с исполнителя.
Взносы в расчёте взяты по общему тарифу 30 процентов в пределах предельной базы 2 979 000 рублей на 2026 год. У части малых и средних предприятий из приоритетных отраслей тариф ниже, но механизм доначисления от этого не меняется.
Без чека расхода нет
Чек из приложения «Мой налог» это единственное основание поставить выплату самозанятому в расходы, без чека от самозанятого расход не примут. Так написано в статье 15 закона 422-ФЗ. Ни акт, ни платёжное поручение, ни договор чек не заменяют, даже все вместе.
Акт при этом никуда не девается. Он описывает, что именно сделано и на какую сумму, и защищает вас в споре об объёме работ. Но расход подтверждает чек.
В самом чеке проверяют четыре вещи. Дату расчёта, сумму, ИНН вашей компании в строке покупателя и наименование услуги. Если исполнитель пробил чек как продажу физлицу, налог у него посчитается по ставке 4 процента, а у вас на руках окажется документ, к вашим расходам отношения не имеющий.
Когда чек должен прийти
Срок зависит от формы расчёта. Наличными и картой чек формируется в момент оплаты. При переводе на счёт, а так платит подавляющее большинство компаний, чек должен быть у заказчика не позднее 9-го числа месяца, следующего за месяцем расчёта. Это пункт 3 статьи 14 закона 422-ФЗ.
Отсюда простое правило для бухгалтерии. К 10-му числу каждого месяца все чеки по прошлым выплатам должны лежать в папке. Чего нет, отрабатывается сразу, пока исполнитель на связи и помнит платёж.
Что делать, если чек не пришёл или его аннулировали
Сначала о том, чего делать нельзя. Составлять собственный документ вместо чека, проводить выплату по одному акту и надеяться, что не заметят.
Если чека нет, пишите исполнителю и просите сформировать. Самозанятый вправе пробить чек и позже, указав реальную дату расчёта, приложение это позволяет. Ответственность ему грозит за нарушение порядка передачи сведений, а не за исправление собственной забывчивости.
Когда человек не отвечает или отказывается, у заказчика есть право сообщить о нарушении в ФНС. По статье 129.13 НК самозанятому грозит штраф 20 процентов от суммы расчёта, а при повторе в течение полугода вся сумма расчёта целиком. Обычно хватает упоминания этой нормы в переписке.
Отдельная история с аннулированием. Исполнитель может отменить уже пробитый чек в приложении, и у вас останется документ, которого в реестре ФНС больше нет. Позиция Минфина и ФНС такая, что аннулирование без возврата денег само по себе расхода компанию не лишает, если чек у неё сохранён. Но налоговая рассматривает это как повод для проверки, поэтому храните файл чека, а не ссылку на него, и просите у исполнителя письменное объяснение.
Как поставить проверку на поток
Пока исполнителей трое, хватает ручной проверки на сайте. Дальше нужен механизм.
У ФНС есть открытый программный интерфейс проверки статуса. Он принимает ИНН и дату и возвращает ответ в машиночитаемом виде. Частота обращений с одного адреса ограничена, поэтому массовую сверку разносят во времени или заказывают через готовое решение. Для 1С существуют обработки, которые прогоняют весь список исполнителей перед формированием платёжного реестра.
Проверку встраивают и банки в сервисах выплат самозанятым, и специализированные площадки для работы с исполнителями. При заметном объёме выплат такой сервис окупается одной предотвращённой историей вроде разобранной выше.
Важен не сам инструмент, а то, что проверка становится обязательным шагом перед оплатой. Ровно так же собственник проверяет работу бухгалтерии по контрольным точкам, а не по общему ощущению, что всё в порядке.
Что и сколько хранить
По каждому исполнителю в папке должны лежать договор, акты, чеки из «Моего налога» по всем выплатам и сохранённые ответы сервиса ФНС на даты платежей. Хранят это четыре года с года, в котором расход учтён при расчёте налога.
Снимки экрана с проверками удобно складывать туда же, где чеки, с датой в названии файла. Через два года никто не вспомнит, проверялся ли конкретный платёж, а инспектор об этом спросит.
Оговорки в договоре, которые снимают часть риска
Договор не защитит от доначислений полностью, но уменьшит потери, если в нём есть шесть пунктов договора с самозанятым, на которые смотрит ФНС. Пропишите обязанность исполнителя сохранять статус плательщика НПД весь срок работы, передавать чек в оговорённый срок после каждой оплаты и немедленно сообщать об утрате статуса. Отдельным пунктом закрепите, что при утрате статуса без уведомления исполнитель возмещает заказчику доначисленные налоги, взносы, пени и штрафы.
Работает это как обычная налоговая оговорка в договоре поставки. Деньги с исполнителя придётся взыскивать отдельно, зато основание для требования у вас будет.
Когда налоговая видит в самозанятом сотрудника
Проверка статуса закрывает один риск, но есть и второй. Если отношения по сути трудовые, инспекция переквалифицирует договор и доначислит НДФЛ со взносами за весь период, даже когда статус исполнителя не прерывался ни на день.
Признаки собраны в письмах ФНС и повторяются из проверки в проверку. Единственный заказчик у исполнителя, фиксированный график и рабочее место в вашем офисе, оплата дважды в месяц одинаковыми суммами, работа на вашем оборудовании и за ваш счёт, постоянная функция в договоре вместо конкретного результата.
Тема большая, и цена переквалификации ГПХ в трудовой договор разобрана отдельно. Здесь достаточно помнить, что чистый статус сам по себе от переквалификации не спасает.
Новые критерии отбора с 16 февраля 2026 года
Приказ Минтруда от 19.11.2025 № 657н поменял правила, по которым налоговая передаёт сведения о заказчиках в межведомственные комиссии по нелегальной занятости и в трудовую инспекцию. Новая редакция действует с 16 февраля 2026 года и определяет, кого из работающих с самозанятыми проверят первым.
Годовой отбор стал мягче. Раньше в поле зрения попадала компания более чем с 10 самозанятыми при среднемесячных выплатах свыше 20 тысяч рублей и сроке сотрудничества больше трёх месяцев. Теперь пороги подняли до 35 человек и 35 тысяч рублей.
Зато появился квартальный отбор, и бьёт он точно по переводу штата на самозанятость. Под него попадает компания, у которой за квартал набралось 10 и более исполнителей на НПД, состоявших с ней в трудовых отношениях в предыдущем квартале, при выплатах от 25 тысяч рублей в месяц. Штраф за подмену трудового договора по части 4 статьи 5.27 КоАП для организации составляет от 50 до 100 тысяч рублей, при повторном нарушении от 100 до 200 тысяч.
Коротко о главном
Статус самозанятого проверяется по ИНН и дате на сервисе ФНС npd.nalog.ru/check-status за полминуты и бесплатно. Делать это надо перед каждой выплатой, потому что человек снимается с учёта сам или слетает автоматически при доходе свыше 2,4 миллиона рублей по всем заказчикам. Расход подтверждает только чек из «Моего налога», и при безналичной оплате он должен быть у вас до 9-го числа следующего месяца. Пропущенный слёт статуса на выплатах в 600 тысяч рублей стоит почти 400 тысяч доначислений без учёта пеней, а стоимость проверки равна нулю.
Частые вопросы
До какого года вообще действует режим для самозанятых?
Эксперимент по налогу на профессиональный доход рассчитан до 31 декабря 2028 года, ставки 4 и 6 процентов зафиксированы на весь его срок. Что будет после 2028 года, пока не решено. Длинные договоры с исполнителями стоит писать с оговоркой на случай смены их налогового статуса.
Исполнитель начал платить добровольные взносы в СФР на больничные. Меняется ли что-то для нас?
Нет. С 1 января 2026 года самозанятые могут добровольно страховаться на случай болезни по закону от 15.12.2025 № 456-ФЗ, тариф 3,84 процента от выбранной страховой суммы. Взносы человек платит за себя сам, обязанностей у заказчика не появляется, порядок проверки статуса прежний.
Надо ли проверять статус, если исполнитель зарегистрирован как ИП?
Да, и точно так же по ИНН. Предприниматель вправе применять НПД и теряет режим по тем же основаниям. Разница в последствиях. После утраты статуса ИП сам платит налоги по своему режиму, налоговым агентом заказчик не становится, но документы от него надо требовать уже другие.
Мы работаем с самозанятым из Казахстана. Проверка такая же?
Да. Применять НПД вправе граждане Армении, Беларуси, Казахстана, Киргизии и Украины, если они получили российский ИНН и находятся в России законно. Проверяются такие исполнители на том же сервисе ФНС и по тому же номеру.
Мы платим исполнителям через площадку, она сама всё проверяет. Этого достаточно?
Ответственность за налоги остаётся на вашей компании. Запросите у площадки, на какую дату она проверяет статус и в каком виде передаёт вам чеки. Если сервис отдаёт только собственный отчёт без чеков из «Моего налога», расходы вы не подтвердите.
Можно ли взять самозанятым человека, который раньше был нашим сотрудником?
Работать с ним можно, но его доходы от вас не попадут под НПД в течение двух лет с даты увольнения. Всё это время он остаётся обычным физлицом по договору подряда, с НДФЛ и страховыми взносами за ваш счёт. Двухлетний срок отсчитывается от прекращения трудового договора, а не от последней выплаты зарплаты.



