Содержание статьи
Что на самом деле даёт вычет НДС с аванса
Привычная схема простая. Вы покупаете товар, получаете его вместе со счётом-фактурой и ставите входной налог к вычету через книгу покупок, где вычеты и теряются. Между уходом денег и вычетом проходит время, потому что вычет привязан к поставке.
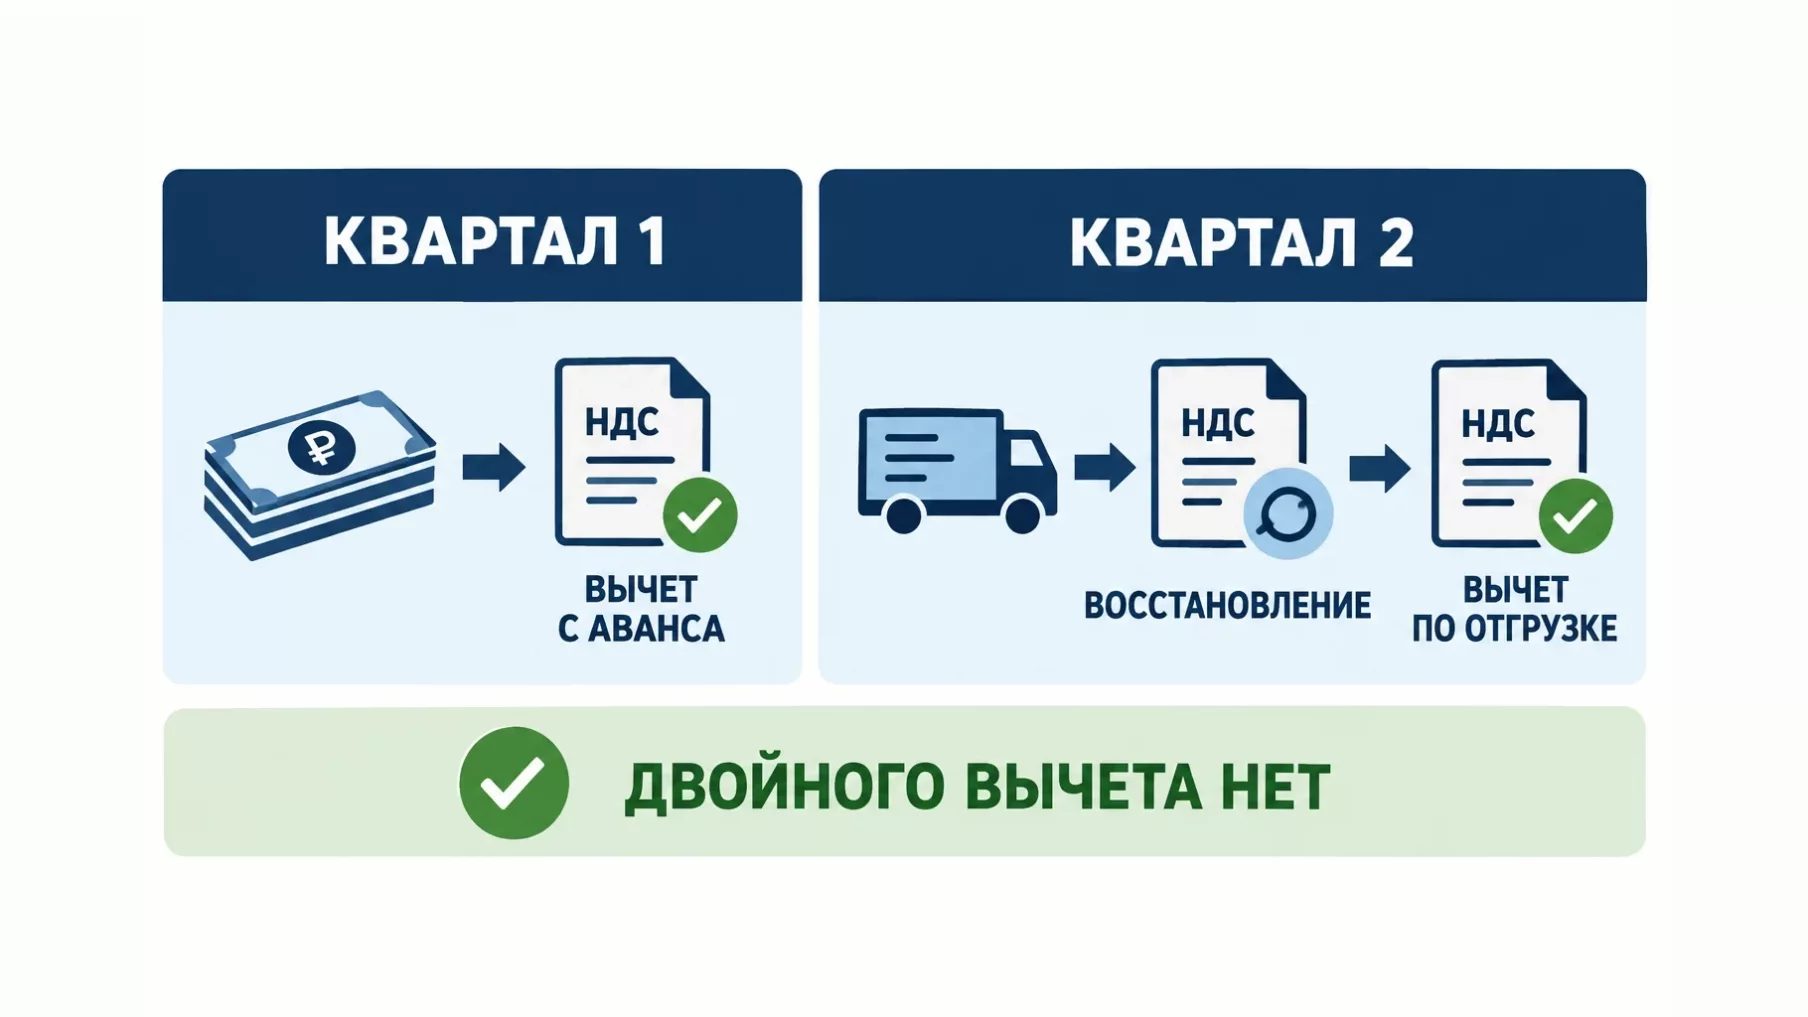
Налоговый кодекс даёт второй вход. Если вы перечислили поставщику предоплату, налог с неё принимается к вычету сразу, в том квартале, когда деньги ушли со счёта. Это пункт 12 статьи 171 НК. Товар при этом может стоять у поставщика ещё несколько месяцев.
Дальше поставка приходит, вы заявляете обычный вычет по отгрузке, а авансовый восстанавливаете. Итог по сделке остаётся прежним, двойного вычета не получается. Меняется только момент. Деньги возвращаются к вам на квартал, а по длинным сделкам и на полгода раньше.
Право это добровольное. Компания может им пользоваться, может не пользоваться, и налоговая за отказ не наказывает. Именно поэтому деньги теряются тихо, без единого требования из инспекции.
Три документа, без которых вычета не будет
Пункт 9 статьи 172 НК ставит три условия, и работают они только вместе.
- Счёт-фактура от поставщика на полученную предоплату.
- Платёжное поручение, подтверждающее фактическое перечисление денег.
- Договор, в котором прямо написано, что оплата идёт вперёд.
Уберите любой из трёх, и права на вычет нет. Накладная, счёт на оплату и акт сверки в этом наборе не участвуют. Проверить комплект несложно, для этого достаточно поднять папку по одной сделке и посмотреть, все ли три бумаги в ней лежат.
Строка в договоре, на которой всё срывается
Чаще всего рушится третье условие. В договоре написано «оплата в размере 50 процентов стоимости», а слова о том, что этот платёж предварительный, нет. Или расчёты вообще вынесены в спецификацию, которую подписали позже. Или поставки идут по счетам, а единого подписанного договора не существует.
Позиция Минфина здесь давняя и жёсткая. Без договора с условием о предоплате авансового вычета нет, даже когда счёт-фактура выставлен безупречно и платёжка на руках.
Лечится это одной фразой в разделе о расчётах. «Покупатель перечисляет предварительную оплату в размере 50 процентов цены договора в течение пяти рабочих дней с даты подписания». Формулировка занимает строку и открывает вычет по всем платежам этого договора. Заодно проверьте, как в том же разделе описана сама цена без НДС в договоре, потому что небрежность в цене стоит дороже любого авансового вычета.
Почему бухгалтер не берёт этот вычет
Причины повторяются от компании к компании, и все они звучат разумно, пока не переведёшь их в рубли.
Поставщик не выставил авансовый счёт-фактуру. Он обязан сделать это в течение пяти календарных дней с даты получения денег, но мелкие контрагенты про авансовые документы просто не помнят. Никто их не требует, и налог зависает.
В договоре нет условия о предоплате. Бухгалтерия видит платёжку, видит счёт-фактуру, поднимает договор и вычет не заявляет.
Бухгалтер считает работу лишней. Один аванс порождает четыре действия. Взять вычет, зарегистрировать документ в книге покупок, дождаться поставки, восстановить налог в книге продаж. При сотне предоплат за квартал это заметный объём ручной работы, а премия бухгалтера от неё не зависит.
Страх расхождений. Авансовые счета-фактуры проходят автоматическую сверку так же, как обычные. Если поставщик не отразил предоплату у себя, придёт требование о пояснениях от ФНС. Проще не связываться, подождать поставку и взять один спокойный вычет.
Последний довод самый вредный. Расхождение по авансу разбирается ровно так же, как любое другое, а отказ от вычета решает проблему бухгалтера за счёт денег собственника.
Сколько это стоит за квартал
Возьмём производственную компанию на общей системе со ставкой 22 процента. За квартал она перечислила поставщикам сырья и оборудования предоплат на 12 200 000 рублей с налогом. Налог внутри этой суммы составляет 2 200 000 рублей.
Посмотрим на квартал целиком. Отгружено покупателям на 30 500 000 рублей с налогом, начислено 5 500 000 рублей. По фактически полученным товарам и услугам собрано вычетов на 2 200 000 рублей.
| Показатель | Без авансового вычета | С авансовым вычетом |
|---|---|---|
| Начислено с отгрузок | 5 500 000 | 5 500 000 |
| Вычет по полученным товарам | 2 200 000 | 2 200 000 |
| Вычет с перечисленных авансов | 2 200 000 | |
| К уплате за квартал | 3 300 000 | 1 100 000 |
Начислено с отгрузок
- Без авансового вычета
- 5 500 000
- С авансовым вычетом
- 5 500 000
Вычет по полученным товарам
- Без авансового вычета
- 2 200 000
- С авансовым вычетом
- 2 200 000
Вычет с перечисленных авансов
- С авансовым вычетом
- 2 200 000
К уплате за квартал
- Без авансового вычета
- 3 300 000
- С авансовым вычетом
- 1 100 000
Разница в 2 200 000 рублей вернётся в следующем квартале, когда придут поставки. Но эти три месяца компания финансирует бюджет своими деньгами. Оборотный кредит обходится малому бизнесу примерно в 20 процентов годовых, значит квартал ожидания стоит около 110 000 рублей. При постоянной работе по предоплате картина повторяется каждый квартал, и за год набегает порядка 440 000 рублей.
По длинным сделкам счёт другой. Аванс за оборудование на 6 100 000 рублей содержит 1 100 000 рублей налога, а изготовление занимает полгода. Вычет замораживается на два квартала, и цена ожидания по одной сделке доходит до 110 000 рублей.
Что происходит, когда товар приезжает
Дальше начинается вторая половина механизма, и здесь ошибаются чаще всего.
Поставка пришла, поставщик выставил обычный счёт-фактуру, вы приняли товар к учёту и заявили вычет по отгрузке. В этот же момент авансовый налог нужно восстановить. Основание для этого дано в подпункте 3 пункта 3 статьи 170 НК. Восстанавливается ровно та сумма, которую вы ранее приняли к вычету по этому авансу.
Квартал восстановления один и тот же, это квартал, в котором у вас появилось право на вычет по поставке. Откладывать нельзя. Если вычет с аванса взяли, а восстановить забыли, по одной сделке выходит двойной вычет. Автоматика ФНС находит такое расхождение быстро, дальше идут доначисление, пени и штраф.
Ровно этот страх и заставляет бухгалтерию отказываться от авансовых вычетов вовсе. Решается он не отказом, а элементарным контролем незакрытых авансов на конец каждого квартала.
Обратная сторона, налог у продавца
Если предоплату получаете вы, механизм зеркальный.
На дату поступления денег продавец начисляет налог расчётным методом по ставке 22/122, 10/110, 5/105 или 7/107, выставляет покупателю авансовый счёт-фактуру в течение пяти календарных дней и регистрирует его в книге продаж. Деньги в бюджет уходят раньше, чем товар покупателю.
При отгрузке налог начисляется второй раз, уже со всей стоимости поставки. Одновременно ранее исчисленный авансовый налог принимается к вычету по пункту 8 статьи 171 НК, и авансовый счёт-фактура регистрируется в книге покупок. Заявить этот вычет можно только в квартале отгрузки.
Здесь потери у продавцов случаются реже, потому что программа обычно закрывает авансы автоматически. Проблемы начинаются с ручными операциями, частичными отгрузками и сделками, которые тянутся годами.
Авансовый вычет нельзя отложить на три года
По обычным покупкам компания вправе заявить вычет в течение трёх лет с момента принятия товара к учёту. Пропустили квартал, поставили в следующий, и ничего страшного не случилось.
С авансами это правило не работает. Трёхлетний перенос из пункта 1.1 статьи 172 НК распространяется только на вычеты входного налога по приобретённым товарам, работам и услугам. Авансовые вычеты в этот пункт не попадают, что Минфин подтверждает письмами уже больше десяти лет.
Практический вывод жёсткий. Если условия выполнены в первом квартале, а вычет вы не заявили, во втором квартале заявить его уже нельзя. Остаётся уточнённая декларация по НДС за первый квартал, и делать её ради одного документа никто не станет.
То же ограничение действует у продавца по вычету с полученной предоплаты и по налогу, исчисленному налоговым агентом. Все эти вычеты живут ровно один квартал.
Если сделка сорвалась и аванс вернули
Поставка может не состояться. Стороны расторгают договор, поставщик возвращает деньги, и налог нужно развернуть обратно.
У покупателя всё просто. Принятый к вычету авансовый налог восстанавливается в том квартале, когда договор изменён или расторгнут и деньги вернулись на счёт. Это тот же подпункт 3 пункта 3 статьи 170 НК. Вернули часть предоплаты, восстанавливаете налог пропорционально возвращённой сумме.
У продавца сложнее и есть срок. Налог, исчисленный с полученной предоплаты, принимается к вычету по пункту 5 статьи 171 НК при двух условиях. Договор изменён или расторгнут, и деньги фактически возвращены покупателю. Заявить такой вычет нужно не позднее одного года с момента возврата, это пункт 4 статьи 172 НК. Год проходит незаметно, особенно когда стороны долго спорят о неустойке, и налог сгорает.
Отдельно проверьте случаи, когда аванс не возвращён деньгами, а зачтён в счёт другого договора. Такой зачёт оформляется соглашением, и без бумаги права на вычет у продавца не появится.
Частичная поставка и частичный зачёт
Крупный аванс редко закрывается одной отгрузкой. Перечислили 3 000 000 рублей, первая партия пришла на 1 000 000, остальное едет позже.
Восстанавливать налог в такой ситуации нужно не со всей предоплаты, а с той части, которая зачтена в счёт этой поставки. Пропорция определяется условиями самого договора. Если в договоре написано, что аванс засчитывается равными долями по каждой партии, восстанавливаете по этому правилу. Если написано, что первая поставка полностью гасит предоплату, восстанавливаете всю сумму сразу.
Здесь и прячется цена невнимательного договора. Формулировка о зачёте аванса напрямую определяет, когда налог вернётся в бюджет, а спорить с инспекцией без такой формулировки нечем.
Что изменилось в счетах-фактурах в 2026 году
С 1 апреля 2026 года действует обновлённая форма счёта-фактуры по постановлению Правительства от 23.01.2026 № 26. Для темы авансов там появилась важная деталь.
В отгрузочном счёте-фактуре добавлена строка 5б, куда продавец вписывает номер и дату авансового счёта-фактуры, если поставка идёт в счёт ранее полученной предоплаты. Когда авансов было несколько, перечисляются все.
Смысл правки прямой. Раньше связь между авансом и отгрузкой инспекция собирала вручную, теперь она проставлена в самом документе. Компании, которые берут авансовый вычет и не восстанавливают его, станут видны быстрее. И наоборот, аккуратный учёт авансов теперь подтверждается самим счётом-фактурой.
Упрощенцы на ставках 5 и 7 процентов
Отдельно про тех, кто платит налог на упрощёнке по пониженной ставке 5 процентов без вычетов. Вычетов у них нет вообще, ни по обычным покупкам, ни по перечисленным авансам. Весь входной налог остаётся в стоимости товара и уходит в расходы либо просто в цену.
Это касается только покупательской стороны. Свой собственный налог, исчисленный с полученной от покупателя предоплаты, компания на ставке 5 или 7 процентов при отгрузке к вычету принимает на общих основаниях. Иначе один и тот же налог пришлось бы заплатить дважды.
Компании на упрощёнке, выбравшие общую ставку 22 процента, работают с авансовыми вычетами по обычным правилам, как все плательщики на общей системе.
Как выстроить процесс, чтобы не терять
Работы здесь на одну страницу регламента, дальше всё держится само.
- Внесите условие о предоплате во все договоры, по которым платите вперёд. По действующим договорам подпишите дополнительные соглашения, по новым закладывайте формулировку сразу.
- Сделайте авансовый счёт-фактуру обязательным условием оплаты. Поставщик получает деньги, документ приходит в течение пяти дней, ответственный за это тот же человек, который вёл закупку.
- Ведите реестр незакрытых авансов. Дата платежа, сумма, налог, ожидаемая поставка, наличие счёта-фактуры. Достаточно обычной таблицы, если учётная программа не делает этого сама.
- Закрывайте реестр в конце каждого квартала. Все поставки, пришедшие за квартал, должны быть сняты с авансов и восстановлены.
- Переведите основных поставщиков на электронный документооборот. Авансовый счёт-фактура приходит в учётную систему в день выставления, и охотиться за ним не нужно.
Отдельно посмотрите на длинные договоры с производственным циклом, на строительные подряды с поэтапным авансированием и на предоплату за оборудование под заказ. Там суммы крупные, а разрыв между деньгами и поставкой самый длинный, поэтому и вычет там дороже всего.
Что спросить у бухгалтера
Вникать в проводки собственнику не нужно, хватит четырёх вопросов раз в квартал.
- На какую сумму мы перечислили авансов за квартал и сколько налога с них заявили к вычету.
- По каким предоплатам мы не получили авансовые счета-фактуры и кто из поставщиков их не даёт.
- Все ли поставки, пришедшие в квартале, закрыли ранее взятые авансы.
- Есть ли договоры с предоплатой, где условие об авансе в тексте не прописано.
Разрыв между первым и вторым числом и есть ваша заморозка. Если ответы путаные или бухгалтерия объясняет отказ от вычета удобством, разговор шире одного налога, и тогда стоит разобраться, как директору проверить бухгалтера и в каком состоянии учёт вообще.
Итоги
Налог с перечисленной поставщику предоплаты принимается к вычету сразу, без ожидания поставки, при наличии авансового счёта-фактуры, платёжного поручения и договора с условием о предоплате. При поставке налог восстанавливается, и общий итог по сделке не меняется, но деньги возвращаются в оборот на квартал или на полгода раньше. Отложить авансовый вычет на будущие кварталы нельзя, он живёт ровно один квартал. При предоплатах 12 200 000 рублей за квартал речь идёт о 2 200 000 рублей замороженных денег и примерно 440 000 рублей за год на процентах. Начните с проверки договоров и реестра незакрытых авансов, всё остальное встанет на место после этого.
Частые вопросы
Мы платим поставщику по выставленному счёту, отдельного договора нет. Вычет с аванса будет?
Скорее всего нет. Минфин требует договор в виде подписанного сторонами документа с условием о предварительной оплате, и одного счёта на оплату для вычета недостаточно. Спорить с этой позицией можно, но проще подписать короткий рамочный договор поставки с разделом о расчётах. По разовым мелким закупкам ради вычета в несколько тысяч рублей этим обычно не занимаются.
Аванс и поставка попали в один квартал. Есть ли смысл заявлять вычет с аванса?
Экономического смысла нет, налог всё равно закроется внутри квартала. У продавцов на упрощёнке при совпадении предоплаты и отгрузки в одном квартале ФНС прямо разрешает не начислять налог с аванса и не выставлять авансовый счёт-фактуру. На общей системе продавец счёт-фактуру всё же выставляет, а покупатель вправе вычет не заявлять. Главное действовать одинаково по всем таким сделкам, чтобы книги не разъезжались.
Аванс за нас перечислила другая компания в счёт взаиморасчётов. Вычет сохраняется?
Здесь высокий риск отказа. Условие о фактическом перечислении именно вами инспекция читает буквально, а платёж третьего лица и любые безденежные формы расчётов оснований для авансового вычета не дают. То же касается оплаты наличными из кассы. Если схема расчётов сложная, разберите её с бухгалтером до платежа, а не после получения требования.
Поставщик исчез, аванс не вернул, долг списали как безнадёжный. Что с налогом?
Поставки не будет, значит вычета по отгрузке тоже не будет. Ранее принятый к вычету авансовый налог инспекция потребует восстановить, хотя единой судебной практики по такой ситуации нет. Если вычет с аванса вы не брали, восстанавливать нечего, но и вернуть налог из бюджета уже не получится. Сама сумма долга с налогом внутри списывается в убыток по правилам налога на прибыль.
Мы перечисляем аванс иностранному поставщику услуг. Порядок тот же?
Нет, там другая конструкция. По услугам иностранной компании, местом реализации которых признаётся Россия, покупатель становится налоговым агентом и удерживает налог сам. Правила пункта 12 статьи 171 НК к агентскому налогу не применяются, вычет заявляется по своим основаниям и тоже не переносится на другие кварталы. Такие сделки лучше сопровождать отдельно, начиная с текста договора.
Продавец получил предоплату и вернул её в том же квартале. Нужен ли авансовый счёт-фактура?
Формально обязанность выставить документ в течение пяти дней с даты получения денег никуда не девается. На практике при возврате внутри квартала продавцы часто ограничиваются начислением и вычетом внутри одного периода, и налоговой базы это не меняет. Чтобы не спорить, безопаснее счёт-фактуру выставить, а затем заявить вычет по возврату, приложив соглашение о расторжении и платёжку.



