Содержание статьи
Из чего выбирает собственник
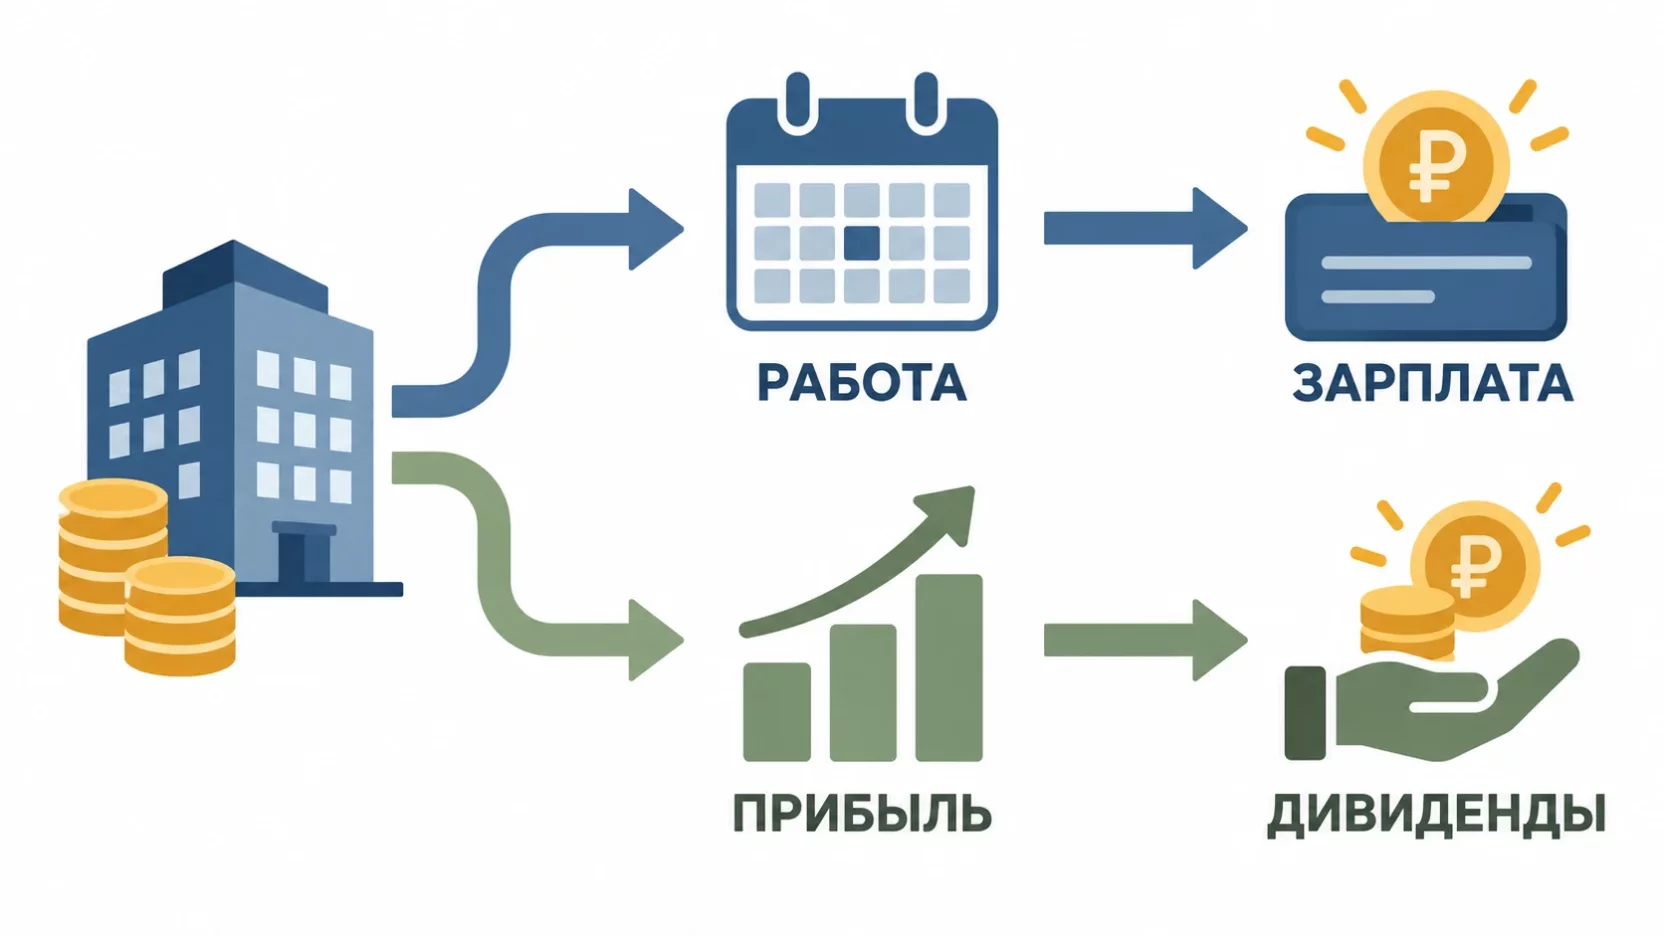
Деньги из своего ООО владелец забирает двумя законными способами. Первый - зарплата по трудовому договору, если он оформлен директором или на другой должности. Второй - дивиденды, то есть распределённая между участниками чистая прибыль.
Механика у них разная. Зарплата начисляется каждый месяц, облагается НДФЛ и страховыми взносами, а у компании попадает в расходы. Дивиденды платятся из прибыли, которая уже прошла через налог компании, взносами не облагаются, но и расходом не признаются. Отсюда растёт вся арифметика ниже.
Третьего варианта нет. Деньги, взятые «на хозяйственные нужды» без документов, подотчёт директора без авансовых отчётов и займы, которые никто не собирается возвращать, налоговая переквалифицирует в доход физлица со всеми доначислениями. Отдельно стоит случай, когда компания занимает помещение собственника, потому что это уже плата по договору аренды, и налоги со сдачи помещения считаются не по правилам выплат участнику.
Ноль зарплаты больше не даёт ноль взносов
Раньше вариант «только дивиденды» выглядел безупречно. Учредитель руководил компанией сам, работал директором без зарплаты и страховых взносов не платил вовсе.
Закон от 28.11.2025 № 425-ФЗ эту дверь закрыл. С 1 января 2026 года база по взносам для единоличного исполнительного органа коммерческой организации за месяц берётся не ниже федерального МРОТ, даже когда начислений не было. При МРОТ 27 093 рубля и едином тарифе 30 процентов минимум составляет 8 127,90 рубля в месяц и 97 534,80 рубля за год.
Эта сумма уходит из компании при любом способе выплаты. Значит, и сравнивать способы теперь надо из одной стартовой точки.
Миллион рублей двумя способами
Возьмём миллион рублей прибыли, который компания заработала и готова отдать собственнику. Смотрим, сколько из этого миллиона дойдёт до его карты.
Через зарплату из миллиона надо оплатить и само начисление, и взносы сверху. Зарплата получается 769 231 рубль, взносы по ставке 30 процентов - 230 769 рублей. НДФЛ 13 процентов равен 100 000 рублей, на руки остаётся 669 231 рубль.
Через дивиденды миллион сначала проходит через налог самой компании. НДФЛ 13 процентов удерживается уже с остатка, и до порога 2,4 млн рублей за год ставка не растёт. Сколько именно останется, решает налоговый режим.
Дивиденды или зарплата на трёх режимах
| Режим компании | Зарплата, на руки | Дивиденды, на руки |
|---|---|---|
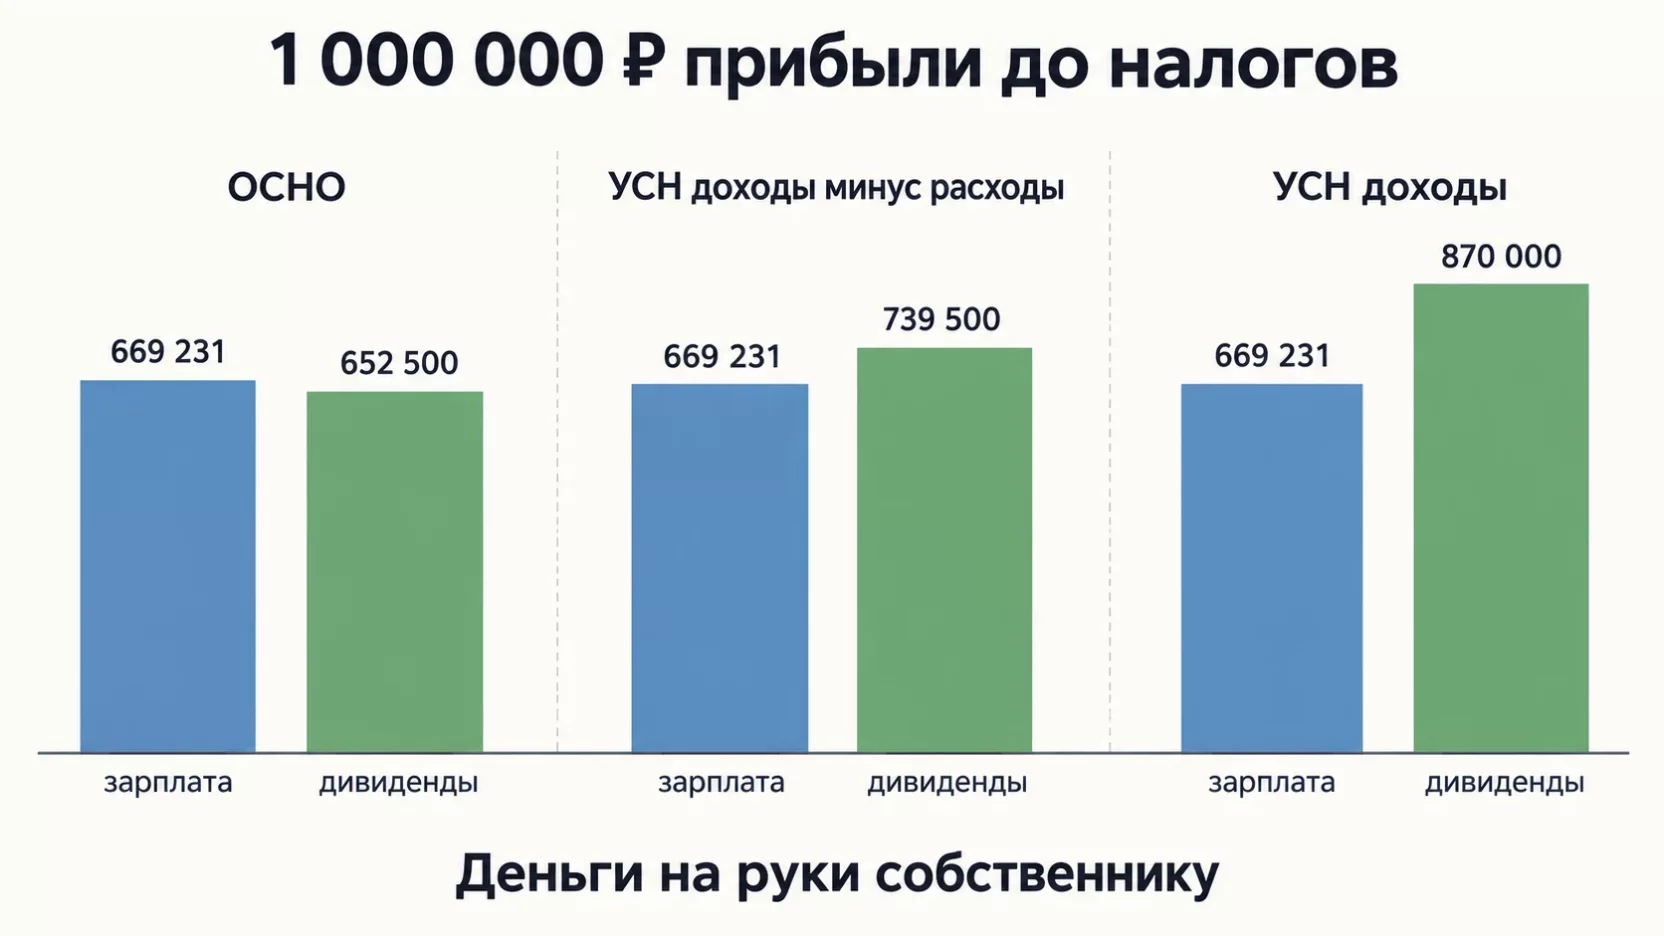
| ОСНО | 669 231 | 652 500 |
| УСН «доходы минус расходы» | 669 231 | 739 500 |
| УСН «доходы» | 669 231 | 870 000 |
ОСНО
- Зарплата, на руки
- 669 231
- Дивиденды, на руки
- 652 500
УСН «доходы минус расходы»
- Зарплата, на руки
- 669 231
- Дивиденды, на руки
- 739 500
УСН «доходы»
- Зарплата, на руки
- 669 231
- Дивиденды, на руки
- 870 000
На ОСНО прибыль сначала теряет 25 процентов налога, поэтому до дивидендов доходит только 750 тысяч, а после НДФЛ - 652 500 рублей. Зарплата и взносы полностью уменьшают базу по налогу на прибыль, и в бюджет уходит меньше. Разница около 17 тысяч рублей с миллиона, и она в пользу зарплаты.
На УСН «доходы минус расходы» картина переворачивается. Налог компании 15 процентов дешевле взносов 30 процентов, и дивиденды выигрывают примерно 70 тысяч рублей с миллиона.
Одна оговорка про эту упрощёнку. Если зарплата собственника съест почти всю базу, компания всё равно заплатит минимальный налог, один процент от годовых доходов. Про него забывают, а потом удивляются платёжке по итогам года.
Почему на УСН «доходы» всё считается иначе
На объекте «доходы» налог берётся с выручки. Зарплата собственника базу не уменьшает вообще, поэтому в таблице выше дивиденды отрываются с разгромным счётом.
Отрыв съедает налоговый вычет. Уплаченные страховые взносы за сотрудников уменьшают сам налог, для организации не больше чем наполовину. Если налога хватает и вычет проходит целиком, компания возвращает себе те самые 230 769 рублей и может выплатить их дивидендами. На руки собственник получит ровно те же 870 000 рублей.
Практический вывод для этой упрощёнки такой. Пока взносы полностью укладываются в половину налога, способ выплаты на деньги почти не влияет. Как только вычет упирается в потолок, зарплата начинает проигрывать, и чем меньше выручка, тем заметнее.
Что меняется на суммах свыше пяти миллионов
До 5 млн рублей за год НДФЛ у обоих способов совпадает. И зарплата, и дивиденды облагаются по 13 процентов в пределах 2,4 млн и по 15 процентов с превышения.
Дальше пути расходятся. У зарплаты включаются верхние ступени прогрессивной шкалы НДФЛ, 18, 20 и 22 процента. У дивидендов ступеней всего две, и выше 15 процентов ставка не поднимается никогда.
Взносы работают в обратную сторону. С выплат сверх предельной базы 2 979 000 рублей за год единый тариф падает с 30 до 15,1 процента, поэтому каждая следующая сотня тысяч зарплаты обходится компании ощутимо дешевле первой.
Точка переключения у каждого своя. Её задают режим компании, годовая сумма выплат и другие доходы собственника.
Зарплата по МРОТ плюс дивиденды
Раз взносы с МРОТ уходят при любом раскладе, платить их впустую смысла нет. Начислите директору зарплату хотя бы на уровне минималки, и взносы останутся теми же, а деньги собственник получит.
Компания на УСН «доходы минус расходы», прибыль до выплат владельцу 5 млн рублей за год.
При выплате только дивидендами взносы 97 534,80 рубля попадают в расходы, налог забирает 735 370 рублей, чистая прибыль составляет 4 167 095 рублей. После НДФЛ у собственника остаётся около 3 590 000 рублей.
При зарплате по МРОТ и дивидендах сверху годовое начисление равно 325 116 рублям, взносы те же. Налог по УСН выходит 686 602 рубля, чистая прибыль 3 890 747 рублей. С зарплаты собственник получает 282 851 рубль, с дивидендов около 3 355 000. Вместе около 3 638 000 рублей.
Разница в деньгах невелика, примерно 48 тысяч рублей за год. Но вместе с ней появляются стаж, право на пособия и справка о доходах, а стоят они дороже.
Пенсионный стаж и баллы
Дивиденды не дают ни стажа, ни пенсионных баллов. Это выплата участнику общества, а не застрахованному лицу, взносы на неё не начисляются.
Зарплата даёт и то и другое. Годовой балл считается как отношение вашей базы к предельной, умноженное на десять. При зарплате на уровне МРОТ база за год равна 325 116 рублей, предельная - 2 979 000, и выходит чуть больше одного балла.
Для страховой пенсии нужно 15 лет стажа и 30 баллов. На минималке эти 30 баллов набираются лет за двадцать восемь. Собственнику, который два десятилетия платил себе одни дивиденды, к пенсионному возрасту может не хватить ни стажа, ни коэффициентов.
Больничный, отпуск и декрет
Пособия считают из выплат за два предыдущих календарных года, на которые начислялись взносы. Дивиденды в этот расчёт не входят никогда.
Нагляднее всего разрыв виден на декрете. Стандартный отпуск по беременности и родам длится 140 дней. При заработке на уровне МРОТ пособие составит около 124,7 тысячи рублей, при заработке на уровне предельной базы - 955 836 рублей. Восемьсот тысяч разницы за один эпизод.
С обычным больничным и оплачиваемым отпуском та же логика. Собственнику на чистых дивидендах оплачивать нечего, потому что начислений нет.
Кредит, ипотека и справка о доходах
Банку нужен подтверждённый и регулярный доход. Зарплата видна и в справке о доходах, и в сведениях Социального фонда, поэтому её принимают без разговоров.
С дивидендами сложнее. Часть банков их не учитывает совсем, часть просит историю выплат за год или два и применяет понижающий коэффициент, потому что сумма нерегулярная и зависит от прибыли. Получается парадокс, когда владелец компании с оборотом в сотню миллионов не проходит по ипотеке, а его же наёмный руководитель отдела проходит спокойно.
Планируете ипотеку, автокредит или лизинг на себя в ближайшие пару лет, начинайте начислять зарплату заранее.
Когда дивиденды выплатить нельзя
Зарплату компания обязана платить всегда. С дивидендами закон об ООО ставит условия, и нарушение любого делает выплату незаконной.
Прибыли нет, распределять нечего. Дивиденды идут только из чистой прибыли по данным бухгалтерского учёта, при убытке решение принять невозможно.
Чистые активы меньше уставного капитала и резервного фонда либо станут меньше после выплаты. Это прямой запрет статьи 29 закона № 14-ФЗ.
Ещё два стоп-сигнала оттуда же. У общества есть признаки банкротства или они появятся в результате выплаты. Уставный капитал оплачен не полностью.
Как часто можно платить дивиденды
Раз в квартал, раз в полугодие или раз в год, как решат участники и как записано в уставе. Ежемесячно закон распределять прибыль не позволяет.
Каждой выплате предшествует решение общего собрания или единственного участника, а решению - бухгалтерская отчётность за закрытый период. Выдать деньги надо в течение 60 дней со дня решения, если устав не установил срок короче.
Отсюда главное бытовое неудобство. Зарплата приходит два раза в месяц как часы, а дивиденды требуют закрытого квартала, отчётности и протокола. Собственнику, который живёт на эти деньги, придётся планировать личный бюджет иначе.
Чем опасен перекос в одну сторону
Только дивиденды. Стажа нет, баллов нет, пособий нет, банк дохода не видит, а взносы с МРОТ всё равно уходят. В убыточный год собственник остаётся вообще без выплат, потому что распределять нечего.
Только зарплата. На больших суммах вы платите по верхним ступеням шкалы там, где дивиденды обошлись бы в 15 процентов. На упрощёнке с объектом «доходы» зарплата вдобавок не уменьшает налог.
Отдельная история - имитация. Схема «зарплата по МРОТ, а каждый месяц одинаковая сумма дивидендами» разваливается на первой же проверке. Инспекция смотрит на регулярность выплат, на отсутствие решений участников и на то, была ли прибыль в принципе. Суды в таких спорах поддерживают налоговую и оставляют в силе доначисление взносов на всю выплаченную сумму.
Что делать собственнику
- Посчитайте нагрузку на своём режиме, а не по чужому примеру. На ОСНО и на упрощёнке с объектом «доходы» ответы получаются противоположные.
- Заложите в бюджет 97 534,80 рубля взносов за год по каждому своему ООО. Это неснижаемый минимум.
- Решите, нужны ли вам стаж, пособия и кредитная история. Если да, зарплата обязательна хотя бы на уровне МРОТ.
- Проверьте чистые активы и накопленную прибыль до того, как готовить решение о дивидендах.
- Оформляйте каждую выплату решением участников и укладывайтесь в 60 дней.
- Пересчитайте всю схему, если выручка подходит к 20 млн рублей на УСН и добавляется НДС.
Если вы не уверены, что эти расчёты в компании делают правильно, проверьте работу бухгалтера хотя бы на одной выплате в свою пользу.
Итоги
Универсального ответа нет, всё решает налоговый режим. На ОСНО зарплата чуть выгоднее дивидендов, на УСН «доходы минус расходы» дивиденды выигрывают около 70 тысяч рублей с миллиона, на УСН «доходы» многое зависит от того, полностью ли проходит вычет по взносам. Свыше 5 млн рублей за год дивиденды дешевеют относительно зарплаты, потому что их ставка НДФЛ останавливается на 15 процентах. При этом 97 534,80 рубля взносов за год уходят при любом выборе, а стаж, больничные, декрет и одобренная ипотека появляются только у того, кто начисляет себе зарплату. Рабочее решение для большинства собственников - платить обе части, а не одну.
Частые вопросы
По какой ставке облагаются дивиденды участнику-нерезиденту?
По ставке 15 процентов со всей суммы, порог 2,4 млн рублей к нерезидентам не применяется. Статус проверяется на дату выплаты, а не на конец года. Если между Россией и страной участника действует соглашение об избежании двойного налогообложения, ставка может быть ниже, но для этого нужен подтверждающий документ о резидентстве.
Можно ли распределить прибыль не пропорционально долям участников?
Закон об ООО это разрешает, если такой порядок записан в уставе или в корпоративном договоре. Но Минфин считает дивидендами только пропорциональную часть, а превышение над долей относит к прочему доходу физлица и облагает по обычной шкале НДФЛ, а не по дивидендной. Выгода от непропорционального деления часто оказывается меньше налоговой разницы.
Мы платили дивиденды по кварталам, а год закрылся убытком. Что делать?
Выплаченные суммы перестают быть дивидендами, потому что источник исчез. Налоговая переквалифицирует их в прочий доход участника, и НДФЛ придётся пересчитать по обычной шкале. Если участник при этом работает в компании, инспекция может пойти дальше и потребовать страховые взносы. Промежуточные выплаты безопаснее делать в пределах прибыли, которая уже точно заработана.
Как забирать деньги, если компания стабильно работает в убыток?
Дивидендов в такой ситуации не бывает вовсе, остаётся только зарплата с обычными НДФЛ и взносами. Займ от учредителя и обратно вопроса не решает, деньги придётся возвращать, а по беспроцентному займу у собственника возникает материальная выгода и налог с неё. Если убыток тянется не первый год, разбираться надо с экономикой бизнеса, а не со способом выплаты.
Меняется ли расчёт для компании на АУСН?
Меняется сильно. На автоматизированной упрощёнке тариф страховых взносов нулевой, платится только фиксированный взнос на травматизм, поэтому зарплата собственнику обходится компании гораздо дешевле обычного. Режим доступен при доходе до 60 млн рублей и штате не больше пяти человек, так что подходит далеко не всем.
Что с налогом, если дивиденды получает не человек, а другое ООО?
Российская компания-участник платит с полученных дивидендов налог на прибыль по ставке 13 процентов. Ставка ноль применяется, когда получатель на день решения владеет долей не менее 50 процентов не менее 365 дней подряд. Это основной аргумент в пользу холдинговой структуры, когда прибыль надо перебросить между своими юрлицами, а не выводить физлицу.



